
トピック概観
AIチップについて知っておくべきこと
原題:What you need to know about AI chips
今日のAIの進歩を左右する最大の要因の一つは、ごく特殊な種類のコンピュータチップを入手できるかどうかである。このチップは、ほぼすべてが台湾のたった1社で製造されている。こうした専用のAIチップは、AIアクセラレータとも呼ばれ、チャットボットから画像生成AIまで、あらゆる最先端のAI製品を動かしており、AIシステムの学習と展開にとって最も重要な物理的な投入物である。AIチップの代表例には、NvidiaのBlackwellとHopperのGPU(GPUという名前は、その祖先にあたるグラフィックス用チップに由来する)、GoogleのTPU、AmazonのTrainiumシリーズがある。
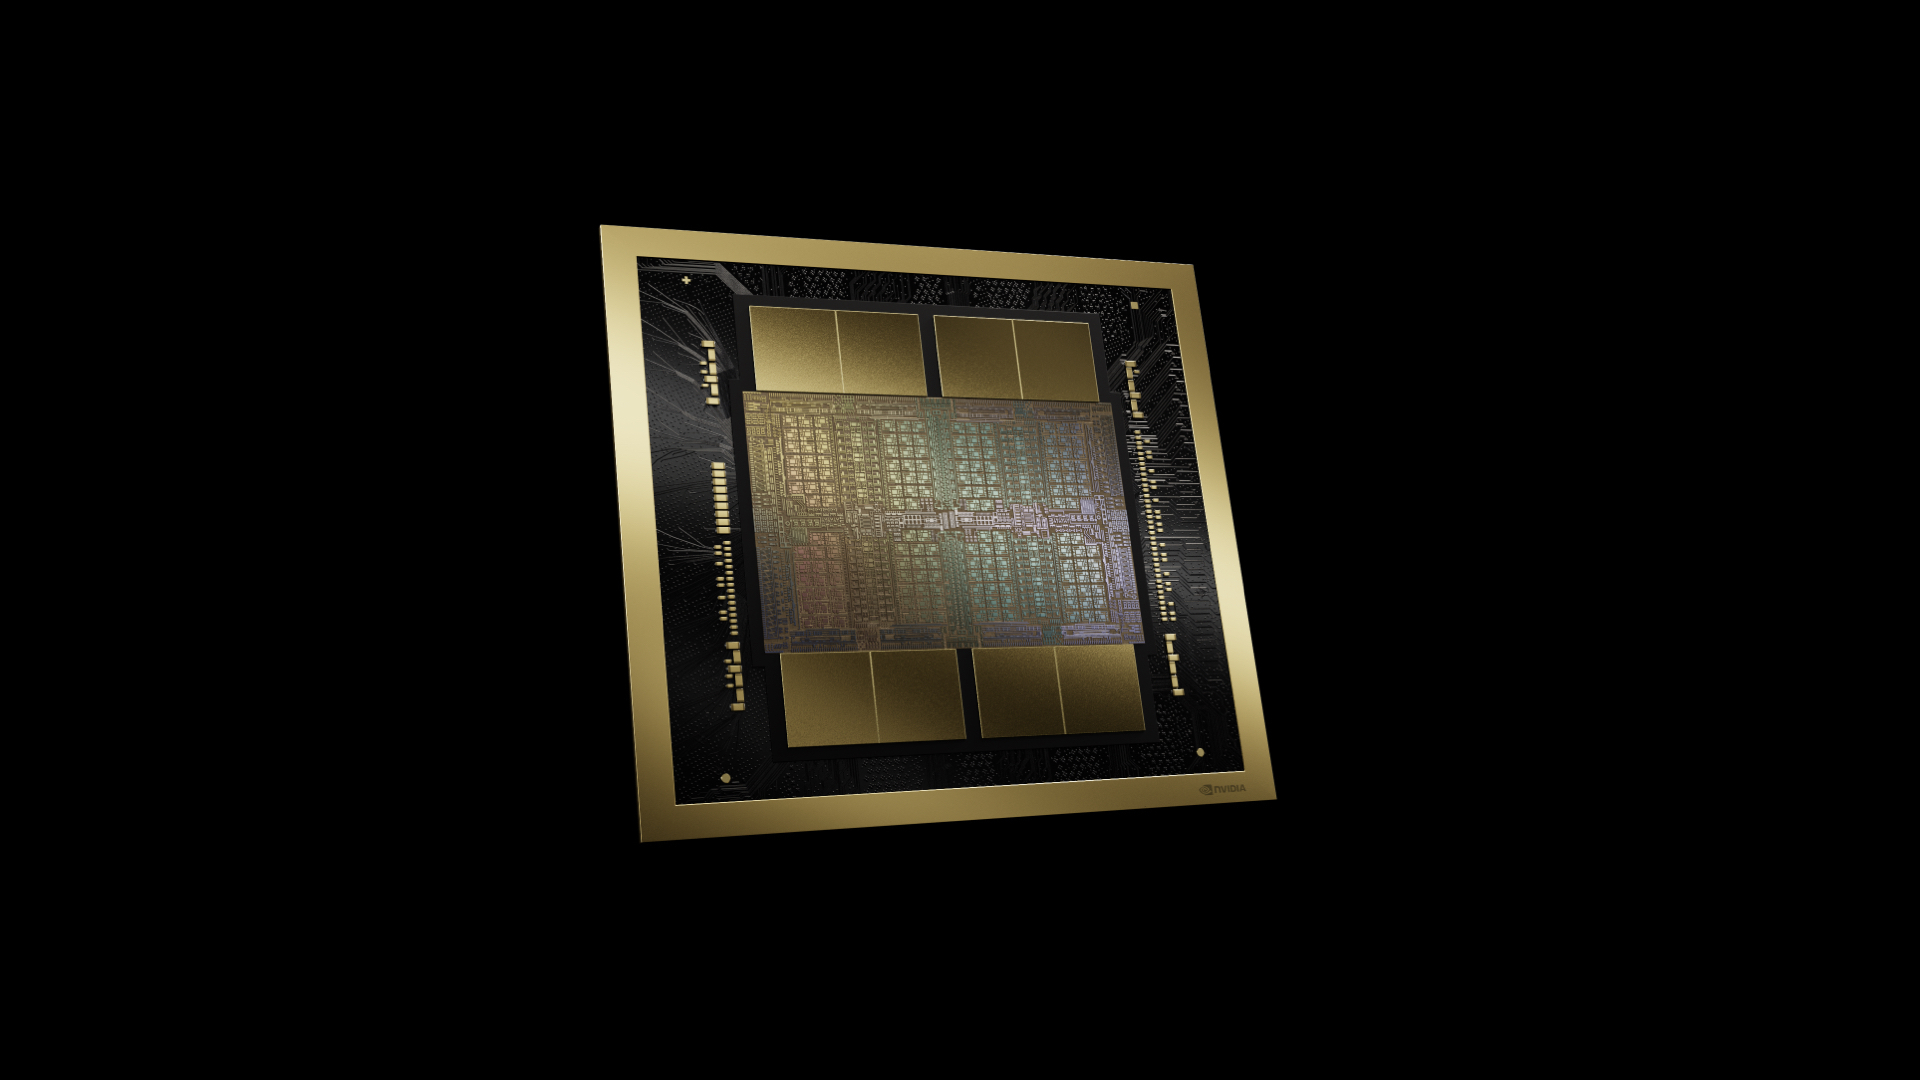
NvidiaのBlackwell GPU。画像提供:Nvidia。
誰がAIチップを製造し、誰が購入でき、それを大規模に動かすだけの電力があるのか。こうした問いが、どの企業が最も高性能なAIを作れるか、どの国がAI産業を支えられるか、そしてこの技術がどれほどの速さで進歩するかを左右している。
AIチップに関する主な事実:
- AIチップ(AIアクセラレータとも呼ばれる)は、AIモデルの学習と実行に必要な膨大な並列演算に特化したプロセッサである。NvidiaのBlackwellとHopperのGPU、GoogleのTPU、AmazonのTrainiumが代表例である。
- Epoch AIのAIチップの販売データセットによると、上位5社のチップ設計企業は、2025年後半までに約2,000万個のAIチップを出荷していた。Nvidiaは販売個数の約半分、稼働中のAI計算能力の66%超を占めた。
- Epoch AIの機械学習ハードウェアのデータベースによると、Nvidiaの主力AIチップの価格は5,700ドル(P100、2016年)から3万4,000ドル(H100、2022年)に上がったが、H100が1ドルあたりに行える計算量は17倍である。買い手にとって重要なのはチップの価格ではなく計算のコストであり、それは下がり続けている。
- 最先端のAIチップは、ほぼすべてがTSMCというたった1社で、主に台湾で製造されている。そのほかの主な供給上の要所は、広帯域メモリ(SK Hynix、Samsung、Micronが製造)と、ASMLのEUV露光装置である。
- AIチップ1個は、フル稼働時に約1,000ワットの電力を消費する。2025年後半までに、AIデータセンターの電力容量の合計はおよそ数十ギガワットに達した。これはニューヨーク州のピーク電力需要に匹敵する。
AI企業が手に入る以上のチップを求める理由
計算能力、つまり膨大な量の数値計算を極めて高速に行う能力は、新しいAIモデルを学習させるうえで最も重要な投入物の一つである。AIの開発と展開には、通常のコンピュータのプロセッサよりも速く、安く、大規模にこれを行えるチップが必要になる。この計算能力は一般に「計算資源(compute)」と呼ばれ、AIデータセンターと呼ばれる専用の施設で数千個のAIチップが連携して生み出す。こうしたチップはAIの進歩を続けるうえであまりにも重要なので、主要なAI企業のほとんどで、経営陣が、手に入る以上のチップを買いたいと公言している。
誰がAIチップを作るのか:設計から製造までのサプライチェーン
供給が追いついていない主な理由は、AIチップの生産が複雑で、互いに依存し合う複数の工程に頼っており、最も遅い工程の速さでしか拡大できないことである。サプライチェーンは設計から始まる。AIチップの設計図を作る企業は数社しかない。最もよく知られているのはNvidiaだが、Google、Amazon、AMD、Huaweiも独自のチップを設計している。しかし、これらの企業のほとんどはチップを自社で製造していない。チップの製造は、どこまで小さなものを作れるかという物理的な限界に挑むもので、個々の原子に迫る規模での作業が求められる。各社は、必要なノウハウを自ら再現しようとはせず、設計を台湾積体電路製造(TSMC)に送る。TSMCは、チップを物理的に製造する工場を運営している。
TSMCは、量と質の両面で、AIチップ(およびスマートフォン向けチップなど、ほかの多くの種類のチップ)の製造で世界をリードしている。世界のAIチップの供給は、Nvidia、Google、Amazon、AMDが設計したチップも含め、最終的に誰が使うかにかかわらず、ほぼすべてがこの1社を通っている。TSMCの施設のほとんどは台湾にあるが、TSMCはアリゾナの複数のファブや、日本とドイツのファブにも多額の投資をしている。
AIチップは複数の部品でできている。最も高価な部品は、高速な専用メモリである広帯域メモリ(HBM)だ。HBMは主にSamsung、SK Hynix、Micronの3社が製造し、TSMCに送られて、チップのほかの部分と組み合わされ、最終的なパッケージになる。2025年後半の時点で、HBMはおそらくAIチップの生産を最も強く制約する要因だった。Micronの執行副社長は(2025年12月)次のように述べている。「需要と供給のずれとしては、私がこの業界にいた25年間で経験した中で最も大きい」。
TSMCとメモリ企業もまた、チップの製造に専用の半導体製造装置を頼っている。最も複雑な装置は、ウイルスより小さな構造をシリコン上に刻む極端紫外線露光(EUV)装置である。これを製造しているのは、オランダのASMLただ1社である。
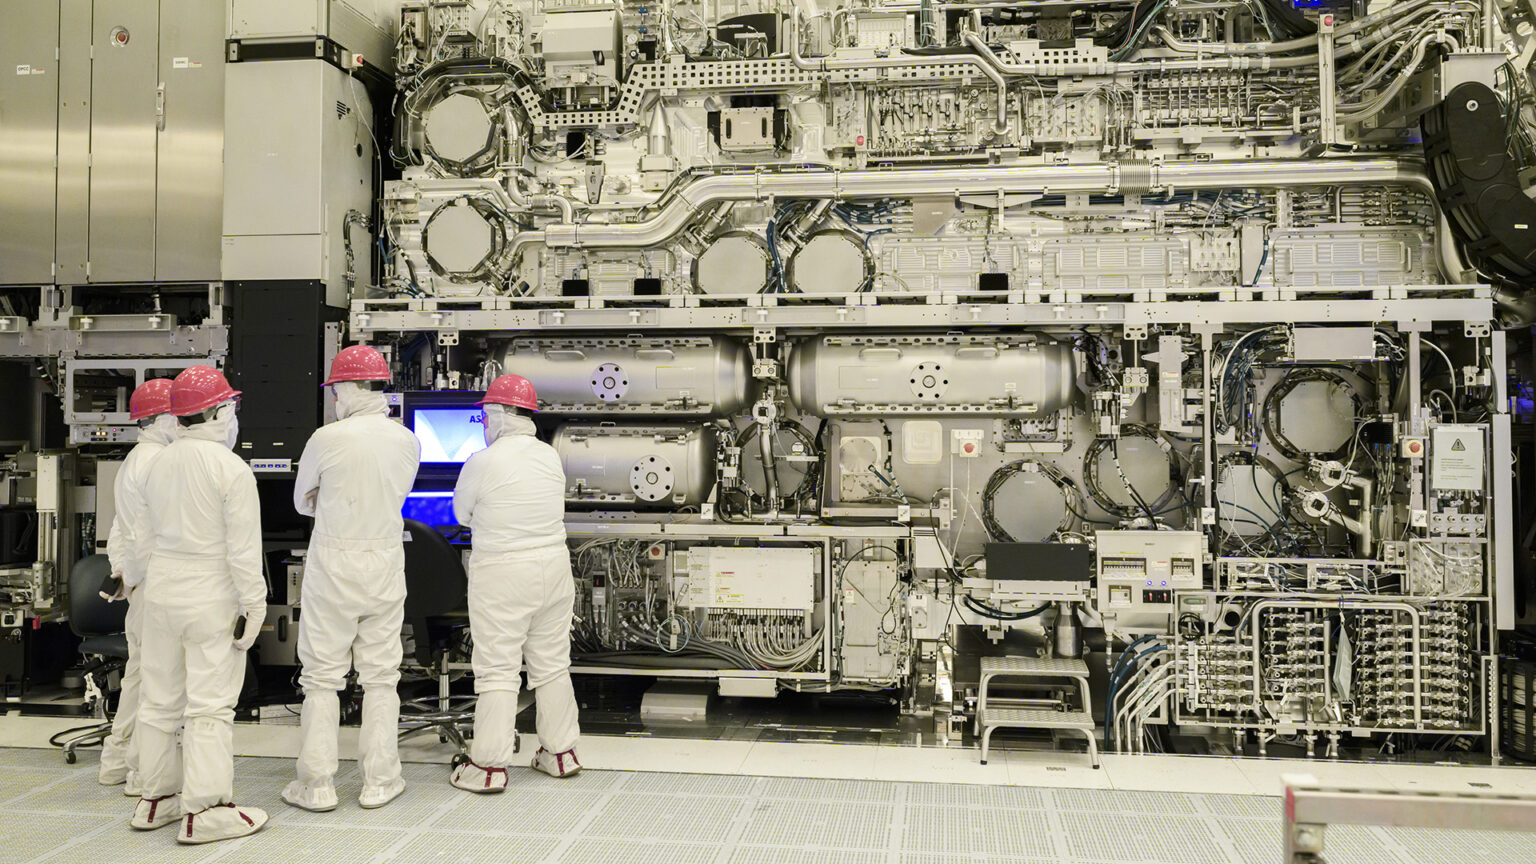
Intel Corporationの施設のクリーンルームに設置された、ASML製の重さ165トンのEUV装置。画像提供:Intel Corporation。
チップの生産が伸びるかどうかは、これらの企業すべてが足並みをそろえて生産能力を拡大できるかにかかっている。そうならなければ、影響はAIをはるかに越えて波及する。AIチップ向けのメモリを供給している企業は、スマートフォン、自動車、ゲーム機向けのメモリも供給している。2025年には、AIチップへの突出した需要が、これらすべての産業で価格を押し上げた。
AIチップはどれだけあり、誰が市場をリードしているか
サプライチェーンはこれほど入り組んでいるが、生産は急速に伸びてきた。Epoch AIのAIチップの販売データセットによると、上位5社のチップ設計企業は、2025年第4四半期までに累計で約2,000万個のAIチップを出荷していた。AI計算能力の合計は、およそ7か月ごとに倍増している。その原動力は、製造量の増加と、新世代のチップがそれぞれ前世代より大幅に強力になっていることの両方である。
Epoch AIのデータによると、2025年第4四半期までに、Nvidiaは販売されたチップの個数の約半分を占め、世界で稼働中のAI計算能力の合計の66%超を占めていた。出荷量が2番目に多いのはGoogleで、主に自社のデータセンターで使う独自のTPUチップである。Amazon、AMD、Huaweiのシェアはそれぞれ小さいが、伸びている。HuaweiのAscendシリーズは、米国の輸出規制でTSMCの利用が制限されたあと、別の製造チェーンで開発されたもので、2025年にはチップの約6%を占めた。
需要が高いということは、これらのチップが高価で、世代を追うごとにさらに高くなっているということでもある。しかし実は、箱に付いた値札は注目すべき数字ではない。
AIチップの費用対効果は年々向上している
Nvidiaの主力AIチップは、世代を追うごとに高価になってきた。Epoch AIの機械学習ハードウェアのデータベースによると、発売時の価格は2016年の5,700ドルから2022年の3万4,000ドルに上がった。チップ1個が新車1台ほどの値段であり、最先端のAIプロジェクトにはそれが数万から数十万個必要になる。AI開発で単独で最も大きな支出は、計算用のハードウェアである。Epoch AIが2026年1月に行った企業の支出の分析では、内訳がわかる主要なAI企業では、チップとそれを動かす計算時間が支出全体の54〜62%を占めていた。
だが価格の上昇は、企業が数十万個のチップを買うのを止めはしなかった。重要なのはチップ1個あたりのコストではなく、そのチップがこなす有用な仕事1単位あたりのコストである。最新世代を買うかどうかを決める企業は、次のように問う。このチップでAIへの問い合わせをいくつ処理できるか、学習を何回支えられるか、モデルの学習にかかる時間をどれだけ縮められるか。
費用対効果の標準的な尺度は、1ドルあたりの計算量である。チップの性能はFLOP/s(1秒あたりの浮動小数点演算回数)で測る。ここでいう演算とは、掛け算や足し算のような一つひとつの算術演算のことである。大規模なAIモデルを学習させるには、これを毎秒何兆回も、何週間にもわたって行う必要がある。この尺度で見ると、トレンドは劇的に好転している。たとえば2022年のNvidia H100は、2016年のP100の6倍の値段だったが、1ドルあたりに行える計算量は17倍である。買い手の立場から見れば、高価なチップのほうが、こなす仕事に対しては実ははるかに安いのである。
近年のAIチップ技術で最も重要な進歩は、チップのアーキテクチャの改良、トランジスタ密度の向上(ムーアの法則として知られる)、そして後述する低精度の演算への対応である。チップの世代をまたいで見ると、1ドルあたりの性能は2010年代初めからおよそ2.5年ごとに倍増しており、NvidiaのBlackwellファミリーのような最新世代のチップも、このパターンを引き継いでいる。
三つ目の進歩は、演算の精度を下げることである。AI開発者は時とともに、精度の低い数値でもAIの計算をうまく機能させる方法を見いだしてきた。そしてチップは、より低い精度をより高速に処理できるよう設計されてきた。大まかな目安として、演算の精度を半分にすると、チップのスループットはほぼ2倍になる。この10年、これも性能のはっきりした上積みにつながってきた。しかし2025年までに、精度を下げることで得られる手軽な上積みは、ほとんど取り尽くされたようである。AIで一般に使われる数値形式は、32ビットの精度から今日の8ビットや4ビットにまで縮んでおり、これ以上縮める余地はほとんど、あるいはまったくない。
この急速な改善のため、AIチップは、広く使われ続けているあいだにも、最先端の学習からはすぐに外れていく。Epoch AIは2025年3月のAIチップの寿命の分析で、NvidiaのV100以降のチップ設計を調べた。主要なAIチップの発売から、それを使って学習された最後の最先端モデルが公開されるまでの期間は、中央値で3.9年だった(個々の設計では2.3〜4.5年の幅があった)。最大級のモデルだけでなく、注目すべきAIモデルすべてを数えると、中央値は2年に近かった。それを過ぎると、最先端では、1ドルあたり・1ワットあたりの計算量がより大きい新しい世代にチップが取って代わられる。
電力効率は高まっているが、総消費量も増えている
AIチップを動かすには電力が要る。チップ1個はフル稼働時に約1,000ワットを消費する。卓上の電子レンジを休みなく動かし続けるのとほぼ同じである。電子レンジ1台なら何でもないが、何百万台も24時間動き続けるとなれば話は別だ。2025年後半までに、AIデータセンターの電力容量の合計はおよそ数十ギガワットに達した。AIの電力消費は、ニューヨーク州のピーク電力需要に匹敵する規模になっているのである。新しい世代のチップはどれも、1ドルあたりの計算量が増えている。しかし、どのチップも電源につなぎ、冷却し、動かし続けなければならない。送電網が十分な電力を供給できなかったり、新しい発電設備を十分な速さで建設できなかったりすれば、高価なチップは倉庫で眠るだけになる。
チップ単体で見れば、新しい世代のAIチップはどれも、消費電力1ワットあたりにより多くの有用な仕事をこなす。主要なチップのエネルギー効率は年に約40%向上しており、およそ2.7年ごとに倍増している。2024年に発売されたNvidiaのB200は、2020年のA100の約3倍の計算を1ワットあたりで行える。
しかし同時に、電力の総消費量は減るどころか増えている。設置されるチップの数が、効率の向上で相殺できるよりも速く増えているからである。業界は、エンジニアがエネルギー効率を改善するよりも速いペースで、新しいチップを電源につないでいる。AIチップに費やす1ドルあたりの消費電力は、ほぼ横ばいのままである。エネルギー効率(1ワットあたりの計算量)と費用対効果(1ドルあたりの計算量)がほぼ同じペースで改善してきたため、二つのトレンドがおおむね打ち消し合っているのである。したがって、AIハードウェアへの累計支出が増え続ければ、エネルギーの総消費量も時とともに増えていく。
各国政府はAIチップを戦略技術として扱っている
AIチップはAIの進歩の中心にあるため、政府の政策の焦点にもなっている。米国は中国に対して、計算資源を対象とする輸出規制を何度も課してきた。最初期の規制は半導体製造装置と特定の企業を対象としたもので、2022年10月以降は先端AIチップ全般にまで広がった。その後もルールは何度も変わっている。2023年に強化され、2025年4月にはNvidiaの中国市場向けチップH20にまで拡大され、同じ年の後半には一部緩和された。
米国と同盟国のいくつかは、極端紫外線露光(EUV)装置のような半導体製造装置や、中国が国内で生産するのが難しいロジックダイや広帯域メモリといったAIチップの重要な部品の輸出も規制している。HuaweiのAscendチップが、Nvidiaなどのチップ設計企業が使うものとは別の製造チェーンで作られているのは、こうした上流での規制のためである。
しかし、規制は完璧ではない。Epoch AIの推定では、2025年末までにH100換算で29万〜160万個分の計算能力が中国に密輸された。中央推定値の66万個は、中国の計算資源全体のおよそ3分の1にあたる。
チップのサプライチェーンを直接規制するだけでなく、いくつかの国の政府は計算資源そのものを規制の発動条件として使い、所定の計算量の閾値を超えて学習されたモデルに要件を課している。このやり方の問題点は、Epoch AIの研究者が分析している。
AIチップはAIの進歩の中心にある
AIシステムがどこまで高性能になるのか、どれほど速く向上するのか、どの企業が先頭に立ち、どの企業が後れを取るのか、そもそもどの国がAI産業を築けるのか。これらの問いはすべて、同じ物理的な投入物に行き着く。ひと握りの企業が最先端の技術で製造する特定の種類のチップであり、その生産量は需要に追いついていない。生産されるチップの量、計算量1単位あたりのコスト、そしてチップ全体で消費する電力の量が、AIが2030年に予測される数千億ドル規模・ギガワット級の学習までスケールできるかどうかを決める。
こうしたチップを収容するデータセンターと、それがもたらすインフラの課題について詳しく知りたい方は、私たちのレポート「AIデータセンターについて知っておくべきこと」をお読みいただきたい。AIチップに関するさらなるデータと情報は、AIチップの販売と機械学習ハードウェアのデータエクスプローラーで見ることができる。