
ニュースレター
変わりつつあるLLM普及の原動力
原題:The changing drivers of LLM adoption
Gradient Updates は著者個人の見解を述べるニュースレターで、Epoch AI 全体の見解とは限りません。
AIの世界では、半年はとても長い時間である。7月の時点で私たちは、LLMが歴史上のほぼどの技術よりも速く普及しているのを確認した。5か月たった今も急速な成長は続いているが、誰がAIを使うのか、どう使うのかの両面で、変化の兆しも見え始めている。
この記事では、最新の公開データ1と、私たちがBlue Rose Researchと共同で米国の成人を対象に行った世論調査を使い、LLMの普及の現状を改めて描き出す。
Epoch AI の最新情報を受け取る 購読する
消費者はどれほどの速さでLLMを取り入れているか
LLMを使う人は増えている。ただし、使うLLMも、製品も、場所も、ますます多様になっている
2025年前半、ChatGPTの利用者は目覚ましいペースで増えた。週間アクティブユーザーは、1月の4億人弱から8月には8億人近くに達した。月におよそ5,000万人ずつ新規の利用者が増えた計算である。それ以降、伸びはやや鈍ったのかもしれないが、そのうちどれだけがノイズで、どれだけが持続的なトレンドの変化なのかを見極めるには、まだ少し早い。
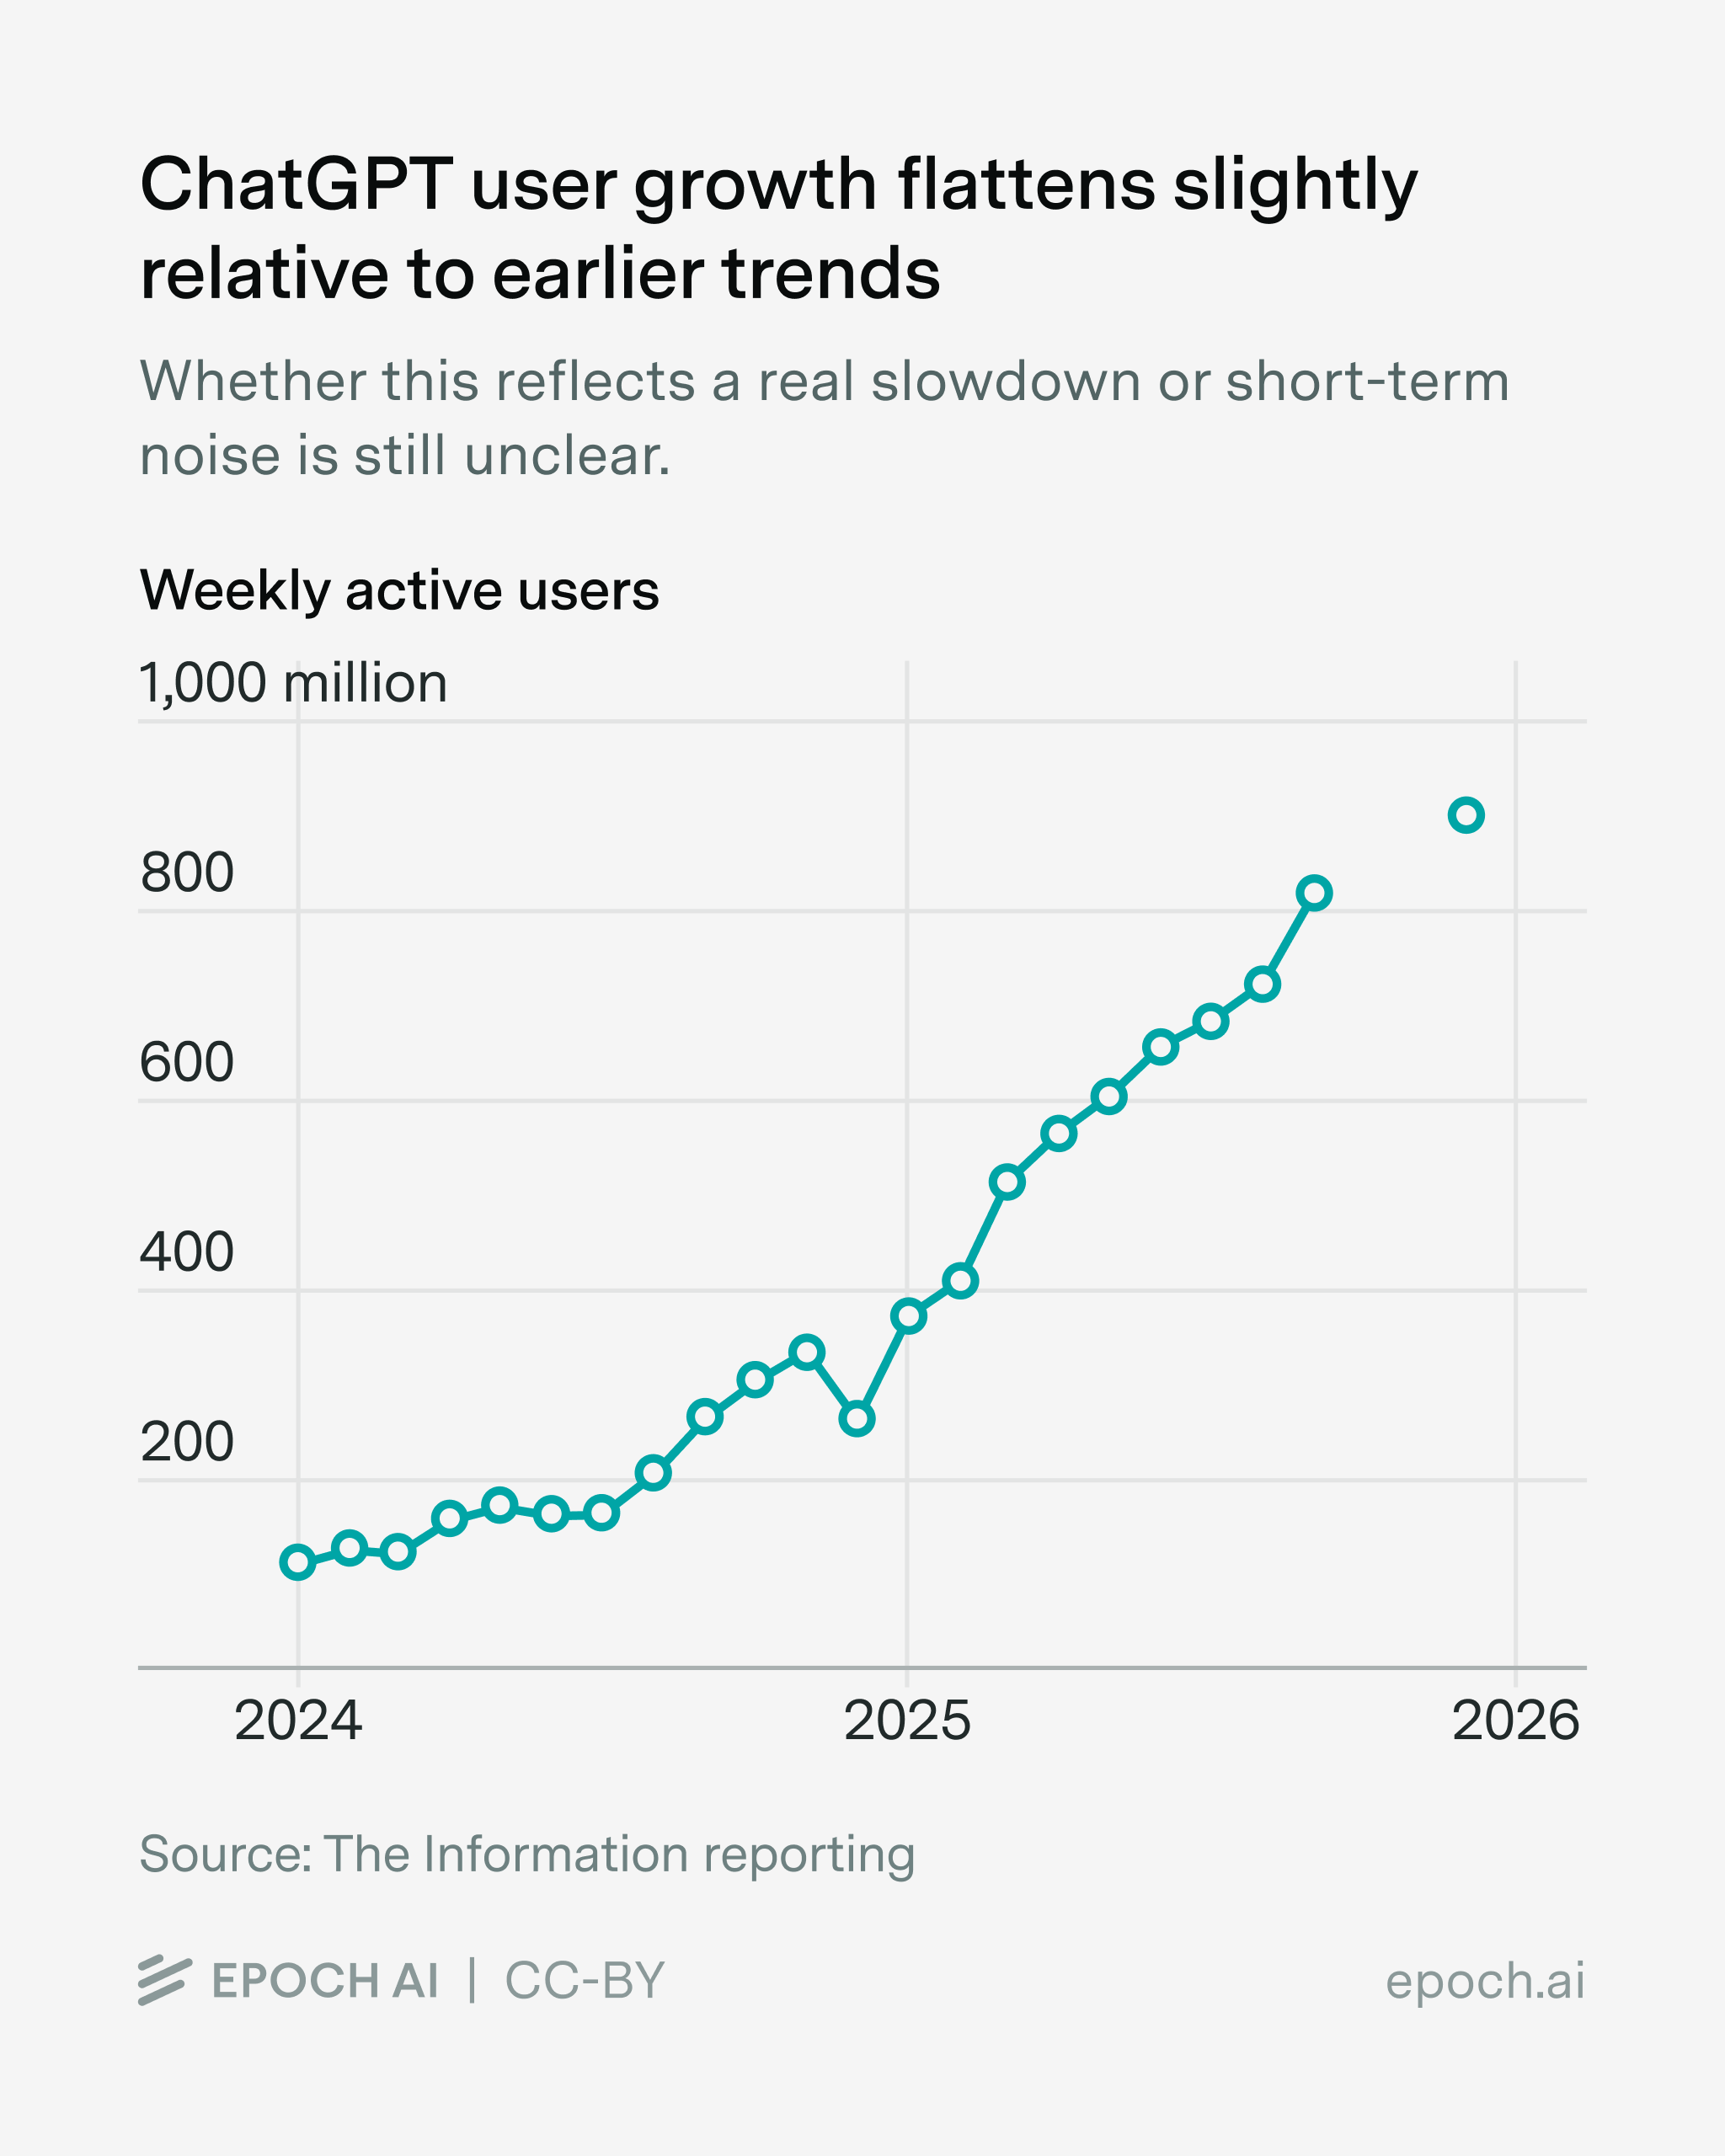
これは、LLMの普及が減速したことを意味するのだろうか。必ずしもそうではない。ChatGPTの利用者の伸びが鈍っているとしても、ほかのLLMは最近、消費者の数をより速く伸ばしている。たとえば8月から11月にかけて、Geminiの月間アクティブユーザーは約30%増えたが、ChatGPTは5%だった。しかもこれは、Geminiの利用者がごく少ないからではない。GeminiもChatGPTも、月間アクティブユーザーは数億人にのぼる。とはいえ、利用者数ではなおChatGPTのほうが多い。私たちの世論調査では、登録有権者の約35%が過去1週間にChatGPTを使ったと答え、Geminiは24%だった。
こうした消費者の伸びは、ますます米国以外の国から生まれるようになっている。OpenAIの「How People Use ChatGPT」レポートによると、2025年半ばの時点で、高所得国のインターネット利用者の30%がすでにChatGPTを毎週使っていた。2 伸びる余地が小さい以上、米国での利用者の伸びは世界平均より遅くなると予想すべきだろう。3 実際にそうなっている兆しもある。たとえばインドでは、ChatGPTの日間利用者がこの1年で7倍に増え、Geminiの日間利用者は11月だけで15%増えた。その結果、インドのChatGPT利用者は今や米国の2倍を超えている。
最後に、利用者の伸びは別の経路で続く、あるいは加速する可能性もある。単体のチャットボットのアプリを使うのではなく、広く使われている製品にAIを組み込むという経路である。一つの例がGoogle検索で、12月に一般公開された「AIモード」は、Googleの最高水準のモデルGemini 3で動いている。もう一つの例がMetaで、WhatsApp、Messenger、InstagramでMeta AIを推し進めてきた。Meta AIの月間アクティブユーザーが10億人とされるのは、おそらくこの統合によるものだろう。4 そしてMetaが、AIをメッセージのやりとりの習慣的な一部にすることに成功すれば、Meta AIは膨大な利用者を獲得しうる。この可能性はOpenAIも見逃していない。
全体として、世界の利用者の伸びは、これまでのトレンドにおおむね沿っているようだ。米国のような飽和した市場では伸びが鈍るかもしれないが、それはほかの地域での速い伸びで相殺されている。
消費者はAIアプリでLLMをはるかに集中的に使うようになり、ウェブのトラフィックは伸び悩んでいる
LLMの新しい利用者が増えなくても、普及が進むことはありうる。各利用者がLLMをより集中的に使う、たとえばより多くのメッセージを送るようになるかもしれないからである。実際、2024年6月から2025年6月にかけて、ChatGPTのメッセージ数は週間アクティブユーザー数よりも速く増えた。
では、もっと最近はどうなっているのか。答えは、どの指標を見るか、そしてどのLLMを見るかによって変わる。
たとえば、確かめられる指標の一つに最近のウェブのトラフィックがある。SimilarWebによると、ChatGPTのウェブのトラフィックは2025年9月以降、ほぼ横ばいである。対照的に、Geminiのトラフィックは同じ期間にいくらか伸びたが、出発点の規模が小さかったため、二つのモデルを合わせたウェブのトラフィックは伸び悩んでいる。
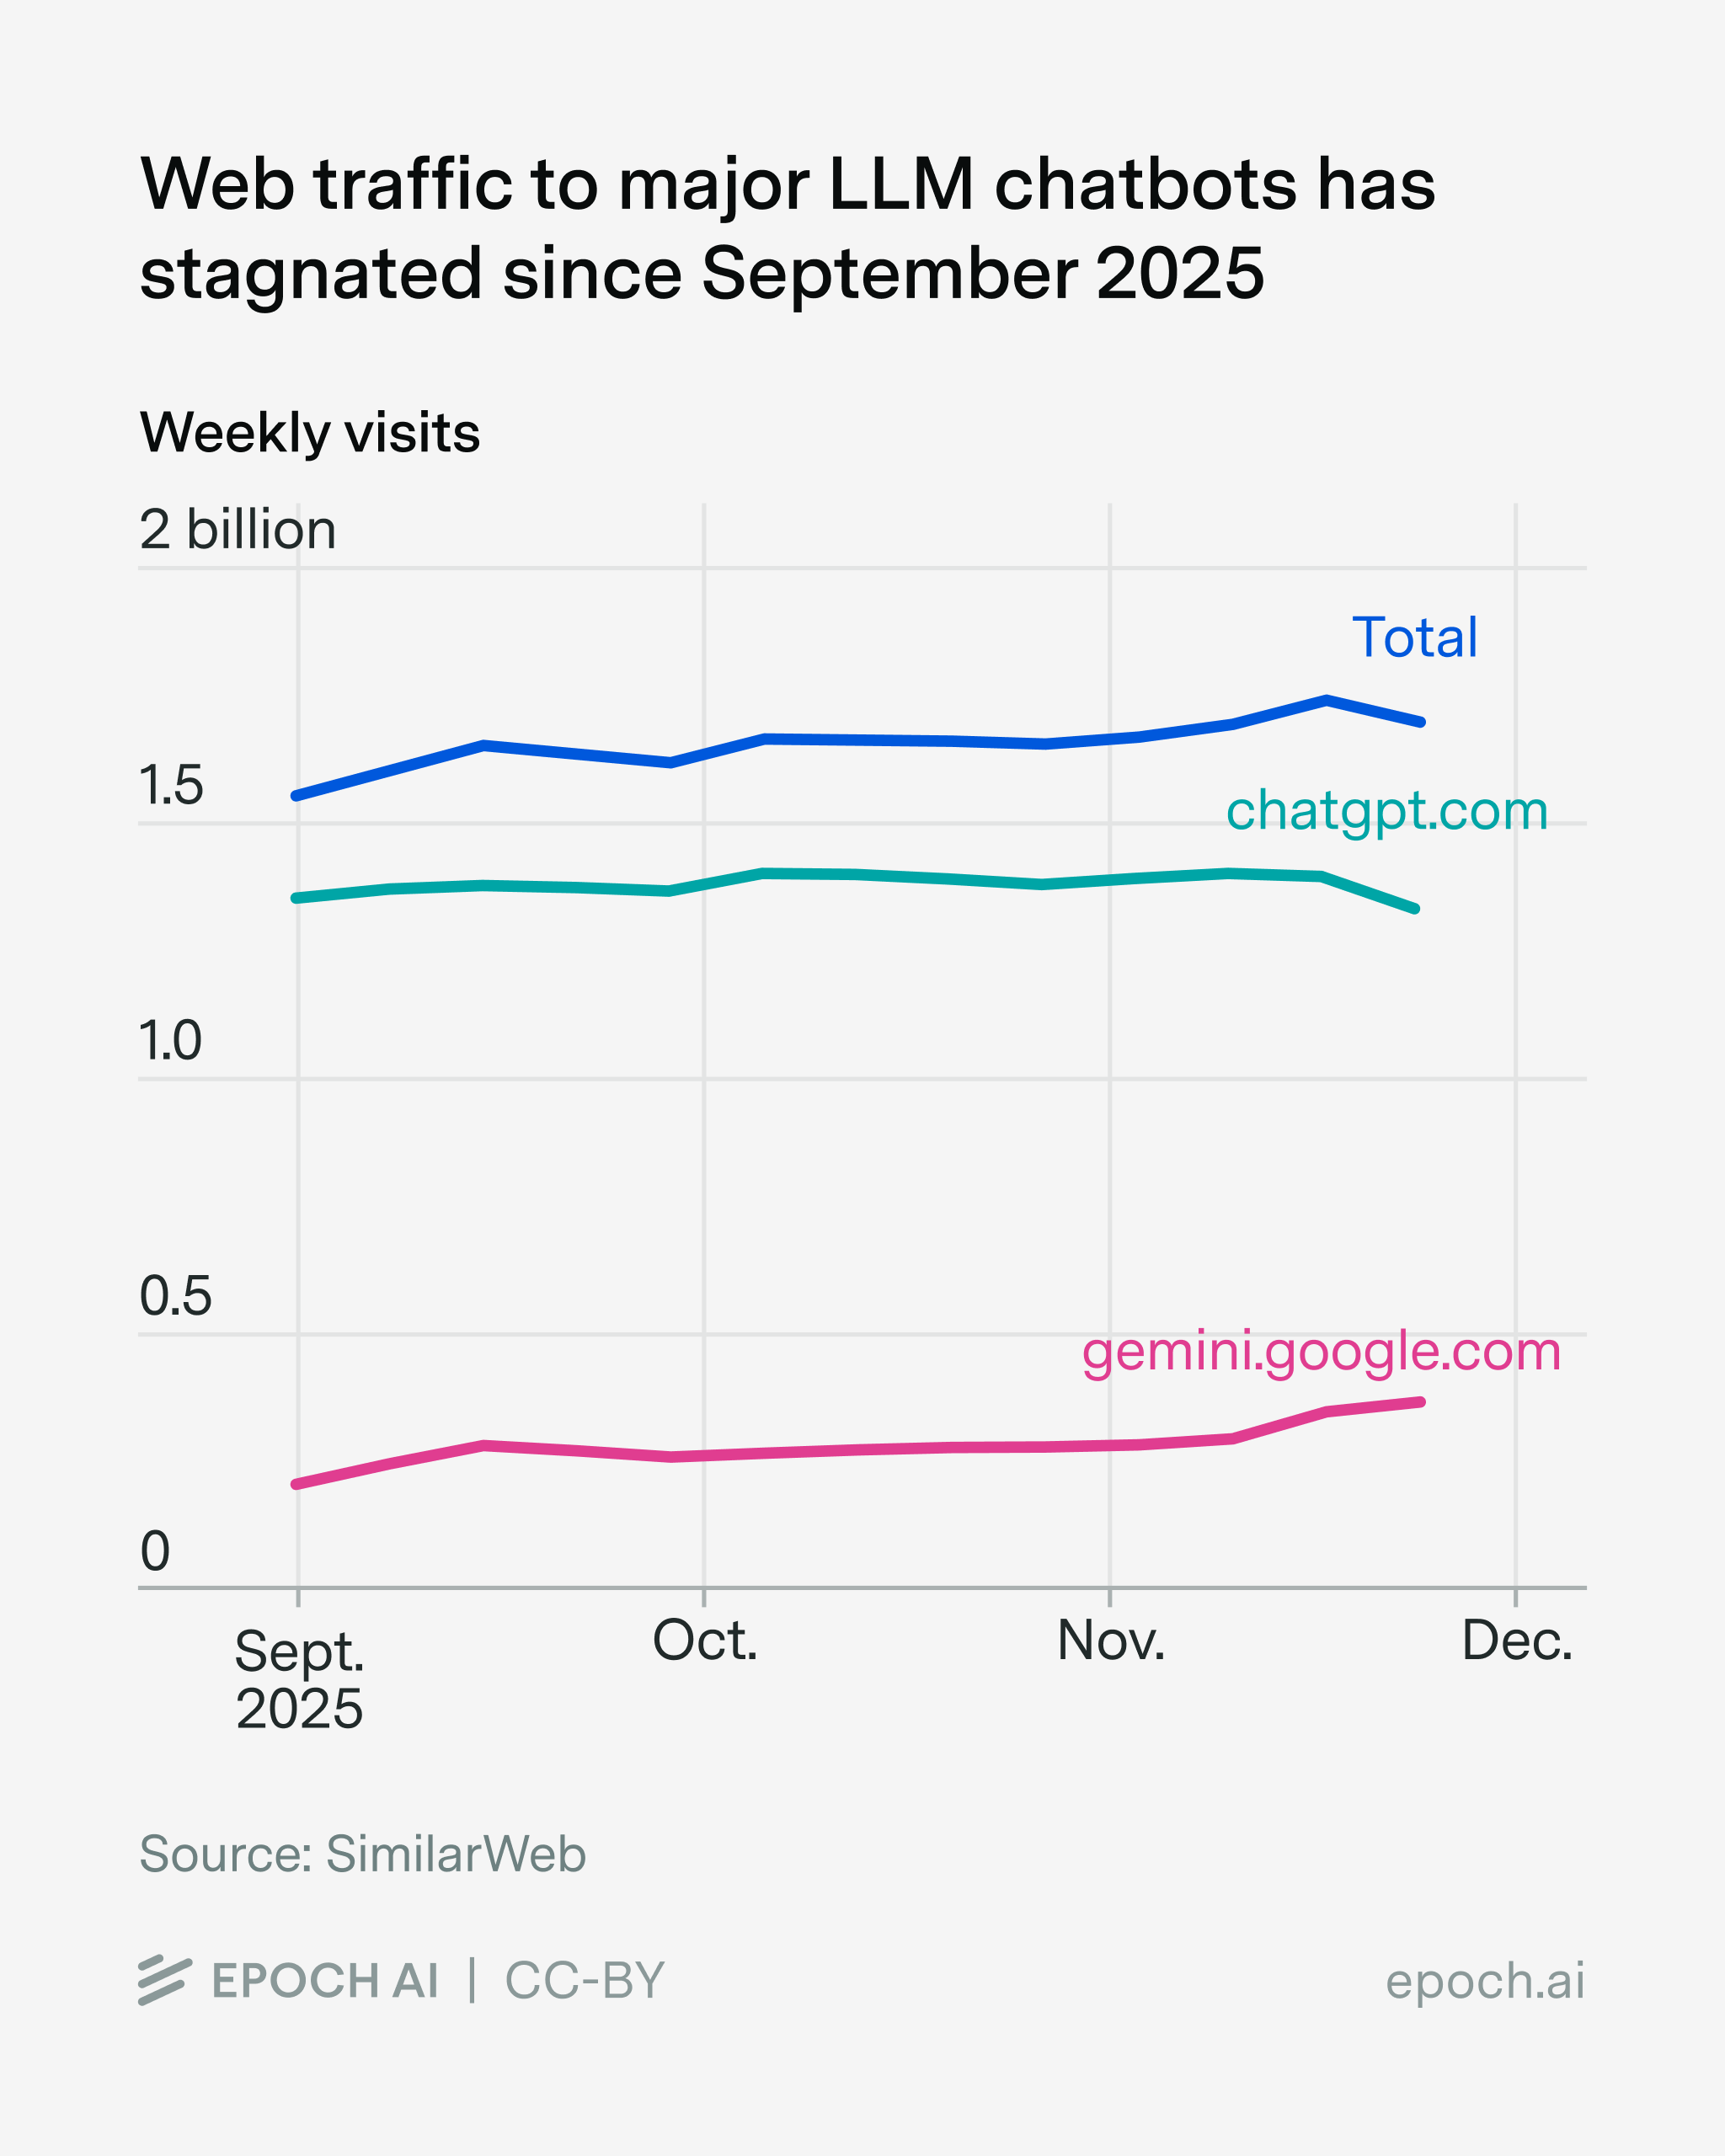
だが、もっと長い期間で見ると、話はかなり違ってくる。2024年11月から2025年11月にかけて、ChatGPTのウェブのトラフィックは約1.5倍に増えた。これはほとんどのウェブサイトより速いが、ほぼ同じ期間に週間アクティブユーザーが約3倍に増えたのに比べると、意外なほど遅い。この食い違いは、ウェブでの利用から、より速く伸びているチャットボットのアプリへの移行によるものかもしれない。SimilarWebは前者のトラフィックはとらえるが、後者はとらえない。注目すべきことに、ChatGPTのアプリは2024年10月から2025年9月までに19億回ダウンロードされ、この年に最もダウンロードされたアプリとなった。
こうしたアプリの中で、人々がモデルをより集中的に使うようになっている様子も見てとれる。11月の時点で、ChatGPTの利用者はアプリで1日17分を過ごしており、3月から約6%増えた。Geminiの利用者は平均で1日約11分で、3月からおよそ120%増えたが、これも出発点の規模は小さかった。
ただ、ウェブのトラフィックや利用時間を見るのは役に立つものの、LLMがより集中的に使われうる決定的な経路を見落としてしまう。利用セッションの数が同じでも、処理されるトークンが増えるという経路である。たとえば推論モデルは応答が長くなる傾向があり、モデルの人格の変化によっては、1セッションあたりのメッセージが増えることもありうる。したがって理想的には、送られたメッセージの数や、利用者1人あたりの処理トークン数も見たいところである。残念ながら、これが平均的な利用者にどれほど影響しているのかはわからない。最先端のモデルの「推論」機能(ChatGPTの「思考」モードなど)を日常的に使っているのは、利用者のごく一部にすぎないからである。さらに、ChatGPTが処理するトークン全体のうち、どれだけがChatGPTのごく一部の「ヘビーユーザー」によるものなのかもわからない。
すべてをまとめると、人々がLLMをどれほど集中的に使っているのか、そしてそれが時とともにどう変わってきたのかについての証拠は、まだ限られている。だが手元のデータに目を凝らすと、個人は以前よりはるかに集中的にLLMを使うようになっている可能性が高いようだ。
AI企業の売上高は、これまでのトレンドどおり、驚異的な速さで伸び続けている
ここまで、普及の拡大の二つの側面を見てきた。利用者の増加と、より集中的な利用である。この二つを組み合わせたLLMの利用の総量は、売上高でとらえられる。売上高はきわめて速く伸びており、GoogleやUberのような企業も顔負けである。だから、LLMの普及が遅かったと主張するのは至難の業だろう。
具体的に見てみよう。OpenAIの年換算売上高は8月の時点で130億ドルで、年に約4.3倍のペースで伸びていた。このトレンドが続けば、年末までに年換算売上高は約210億ドルになると予想され、実際に見られた数字もほぼそのとおりである。5 この観点から見ると、売上高(ひいては普及)は、きわめて速いこれまでのトレンドをたどり続けている。
AIは日々の作業や仕事にどれほど根づいているか
普及の速さがわかるだけでも多くのことがわかるが、AIが社会にどう影響しているかを理解するには、さらに踏み込む必要がある。AIが実際にどう使われているのか、そして誰に使われているのかを理解したい。
AIは、企業による正式な導入の枠を越えて職場に入り込んでいる
最初の段階は、個々の消費者から職場へと視野を広げることである。これが重要なのは、OpenAIの売上高のうち、ChatGPT EnterpriseやChatGPT Businessのような企業向け製品から得られる割合が増えてきたからである。6
職場でのAIの普及を測るわかりやすい方法は、企業での導入状況を見ることである。たとえば、7月に私たちが引用したRamp AI Indexは、「AIモデル、プラットフォーム、ツールの有料契約をもつ米国企業の割合」を測定している。
だがこれでは、実際の仕事での利用の大部分が抜け落ちる。雇用主がアクセスを提供していなくても、仕事にAIを使っている人は多い。私たちの調査データを見ると、それがわかる。一方では、過去1週間にAIを使った回答者の36%が、仕事の補助にAIを使ったと答えた。他方で、同じ回答者のうち、仕事でAIチャットボットへのアクセスが提供されていると答えたのは約18%にすぎず、さらに18%は「わからない」と答えたのである!
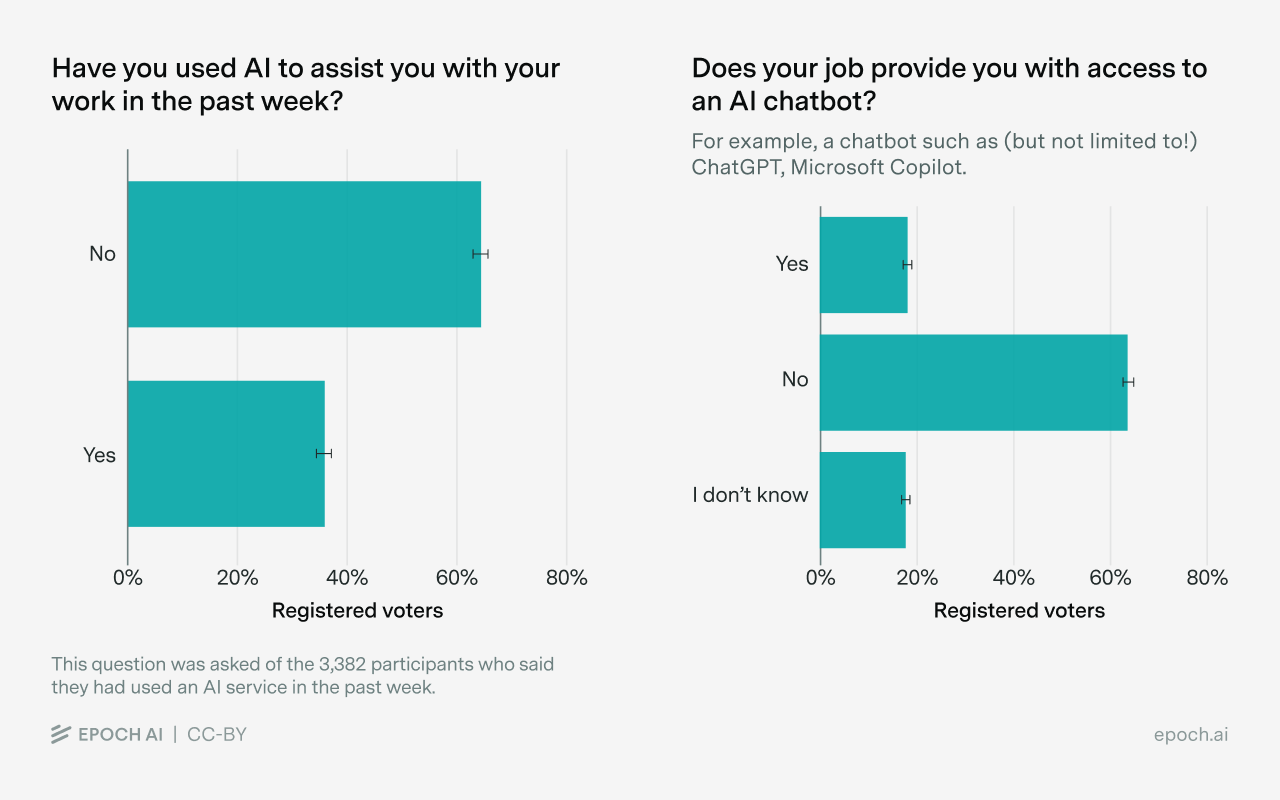
この差は、職場でのAI利用のかなりの部分が、雇用主が提供するツールではなく無料プランや個人の有料契約を使って、働き手自身の判断で行われていることを示唆している。仕事でAIを使ったと答えた回答者の割合は職種によって確かに異なるが、その差は予想より小さかった。「オフィスワーク」の働き手(34.6%)と、「顧客と接しない肉体労働」の働き手(25.8%)の差は10ポイントに満たない。
ほとんどの消費者は、情報を探すためにAIを使っている
建前のうえでは、現代の最先端のLLMは、コーディングや文章作成など幅広いタスクに向けて最適化されている。だが、群を抜いて目立つ用途が一つある。情報を調べることである。私たちの調査では、AI利用者の約58%が、過去1週間にこの目的でAIを使ったと答えた。それに続くのが文章作成の補助(32%)と助言(30%)で、さらに技術的なタスク(18%)、マルチメディア(17%)、自己表現(16%)が続いた。
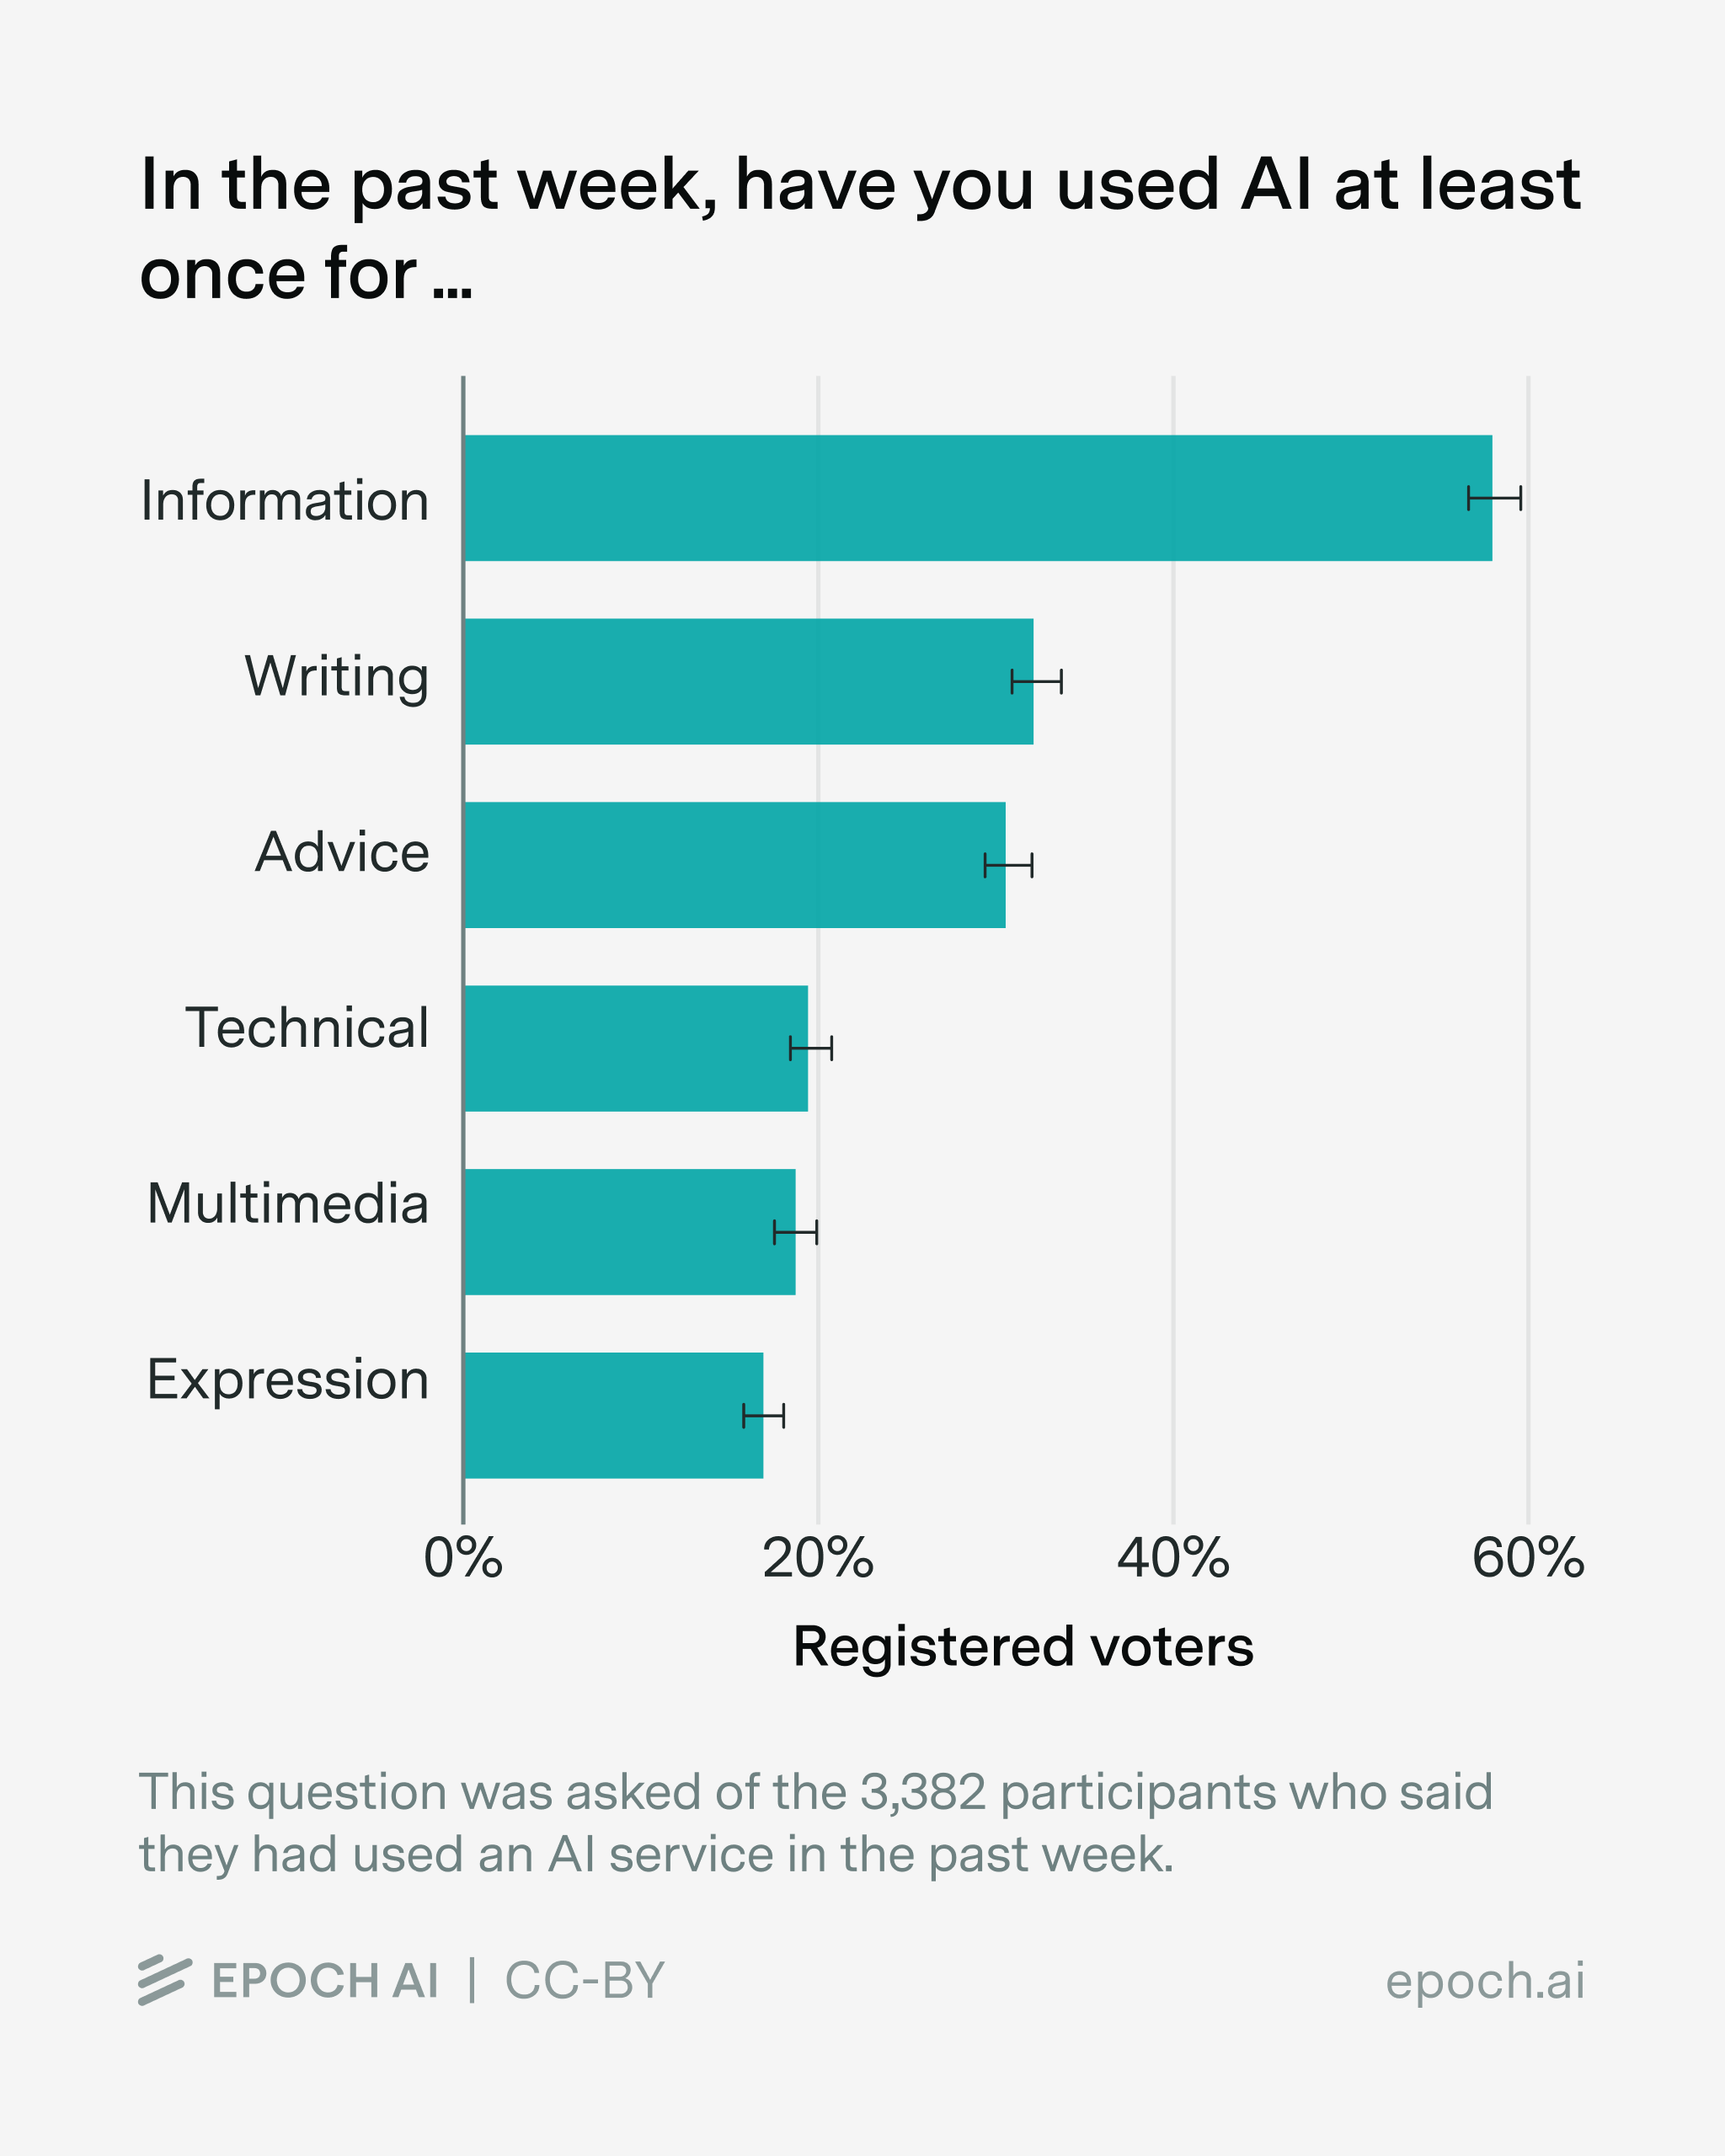
この傾向は、OpenAIの「How People Use ChatGPT」レポートとも一致する。このレポートでは、ChatGPTのメッセージのうち最も大きな割合を占めるのは「実用的な指南」「情報の検索」「文章作成」だった。7 また別の最近の調査の結果とも合っており、そこでは「一般的な情報や質問への回答」が群を抜いて多い用途だった。ほとんどの利用者にとって、これらのツールは、自律的なエージェントや仮想の話し相手としてではなく、高機能な検索エンジンと文章作成の補助として使われているのである。
ここから一つの疑問が生じる。最先端の能力の進歩は、典型的な利用者にとって実際にどれほど重要なのだろうか。AI研究所が最適化の対象にしているベンチマークは、SWE-bench Verified(コーディング)、GPQA Diamond(高度な科学的推論)、FrontierMath(難しい数学の問題)、METRのタスク群やGDPVal(タスクの自律的な遂行)である。これらは、「情報を探す(たとえば事実を調べる、Googleの代わりに使う、製品のおすすめを聞く)」とはかなりかけ離れているように見える。この「情報を探す」は、私たちが世論調査の回答者にこの用途の区分を説明したときの言い方である。この主要な用途に最も近いベンチマークは、ウェブの閲覧と情報検索を試すOpenAIのBrowseCompのようなものかもしれないが、こちらはふつうあまり話題にならない。
実際には、さまざまな能力は互いに強く相関してきた。コーディングのベンチマークで高得点を出すモデルは、推論や情報検索でも高得点を出す傾向がある。そのため、ベンチマークのスコアの相関が、根底で共有された潜在的な能力の因子を本当に反映しているのであれば、最先端のベンチマークでの進歩は、いずれにせよ典型的な利用者の役にも立つかもしれない。一方、ベンチマークのスコアがより偶発的な理由で相関しているのであれば、特定の分野で最先端の能力を押し上げることと、最もよくある用途に応えることのあいだには、現実のトレードオフがありうる。
AIの利用は所得と職種によって階層化されているが、性別による差はそれほどではない
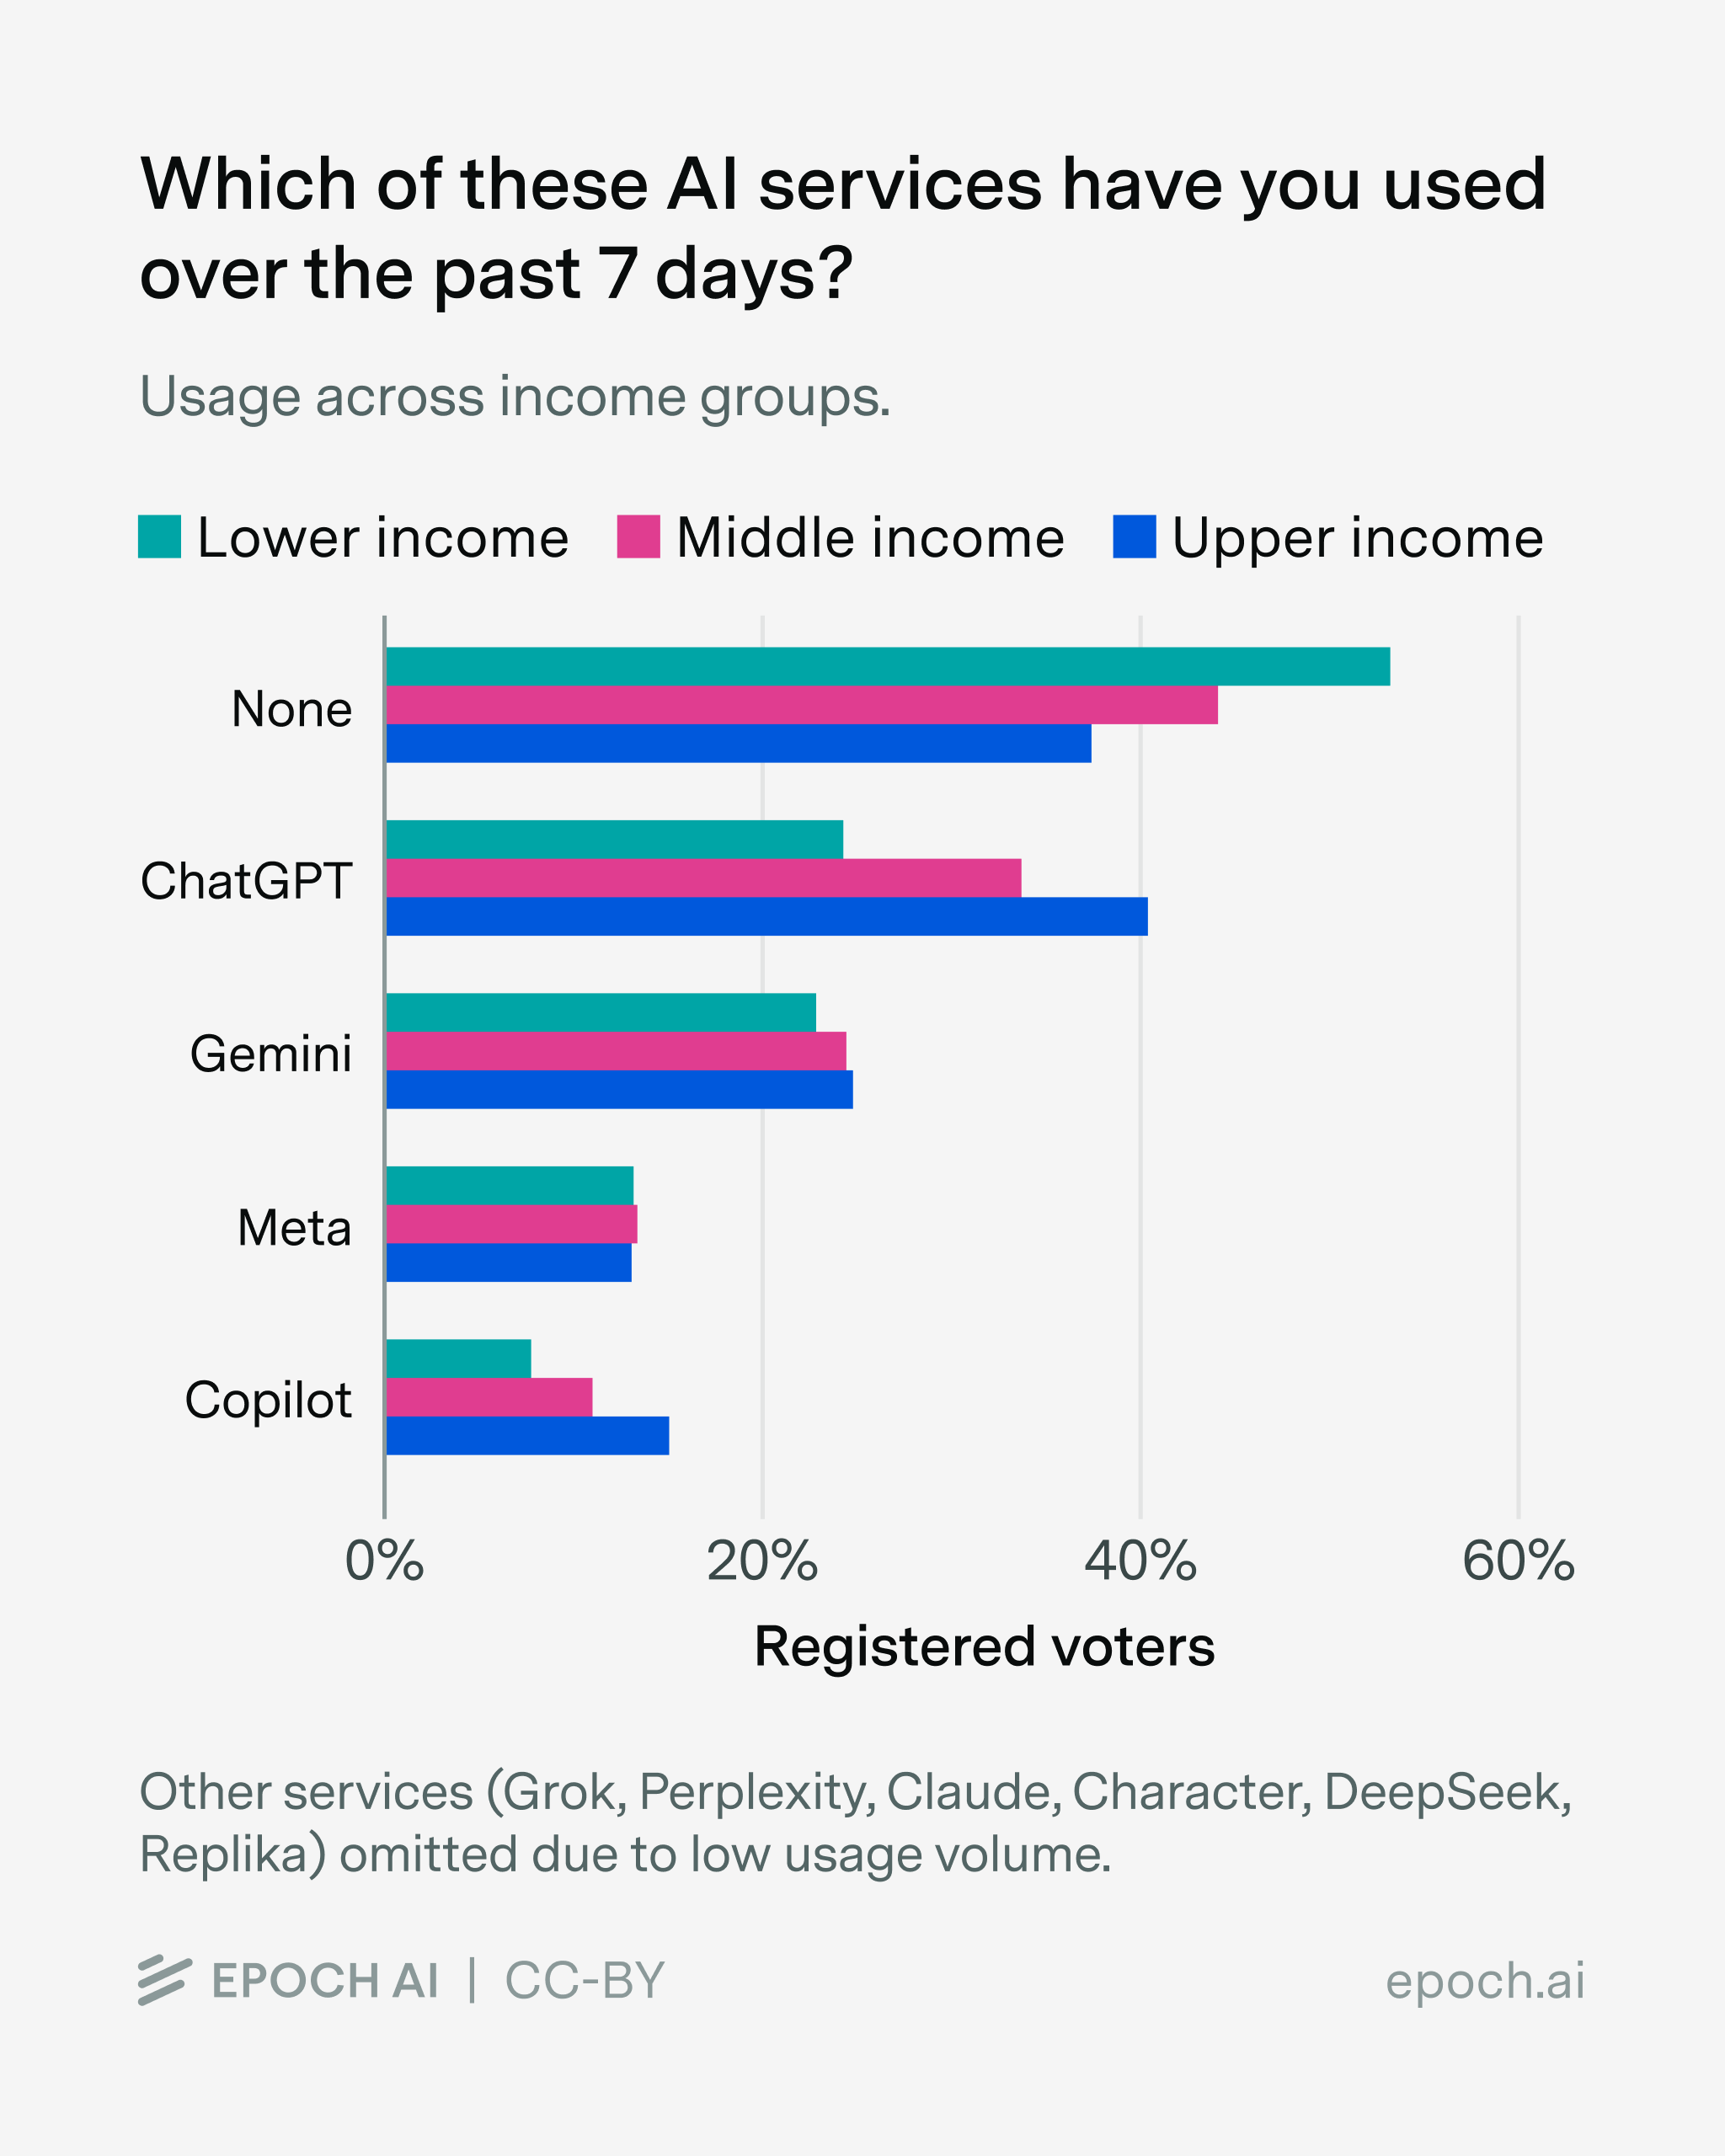
誰がAIを使っているのだろうか。所得の高い回答者ほど、過去1週間にAIを使った割合が大幅に高かった。この傾向はサービスを問わず当てはまり、ChatGPT、Gemini、Copilotの利用はいずれも高所得層に偏っている。
年齢も関係する。若い回答者(18〜34歳)は65歳以上の回答者よりAIを使う割合が高く、その差はChatGPTでとくに大きい。
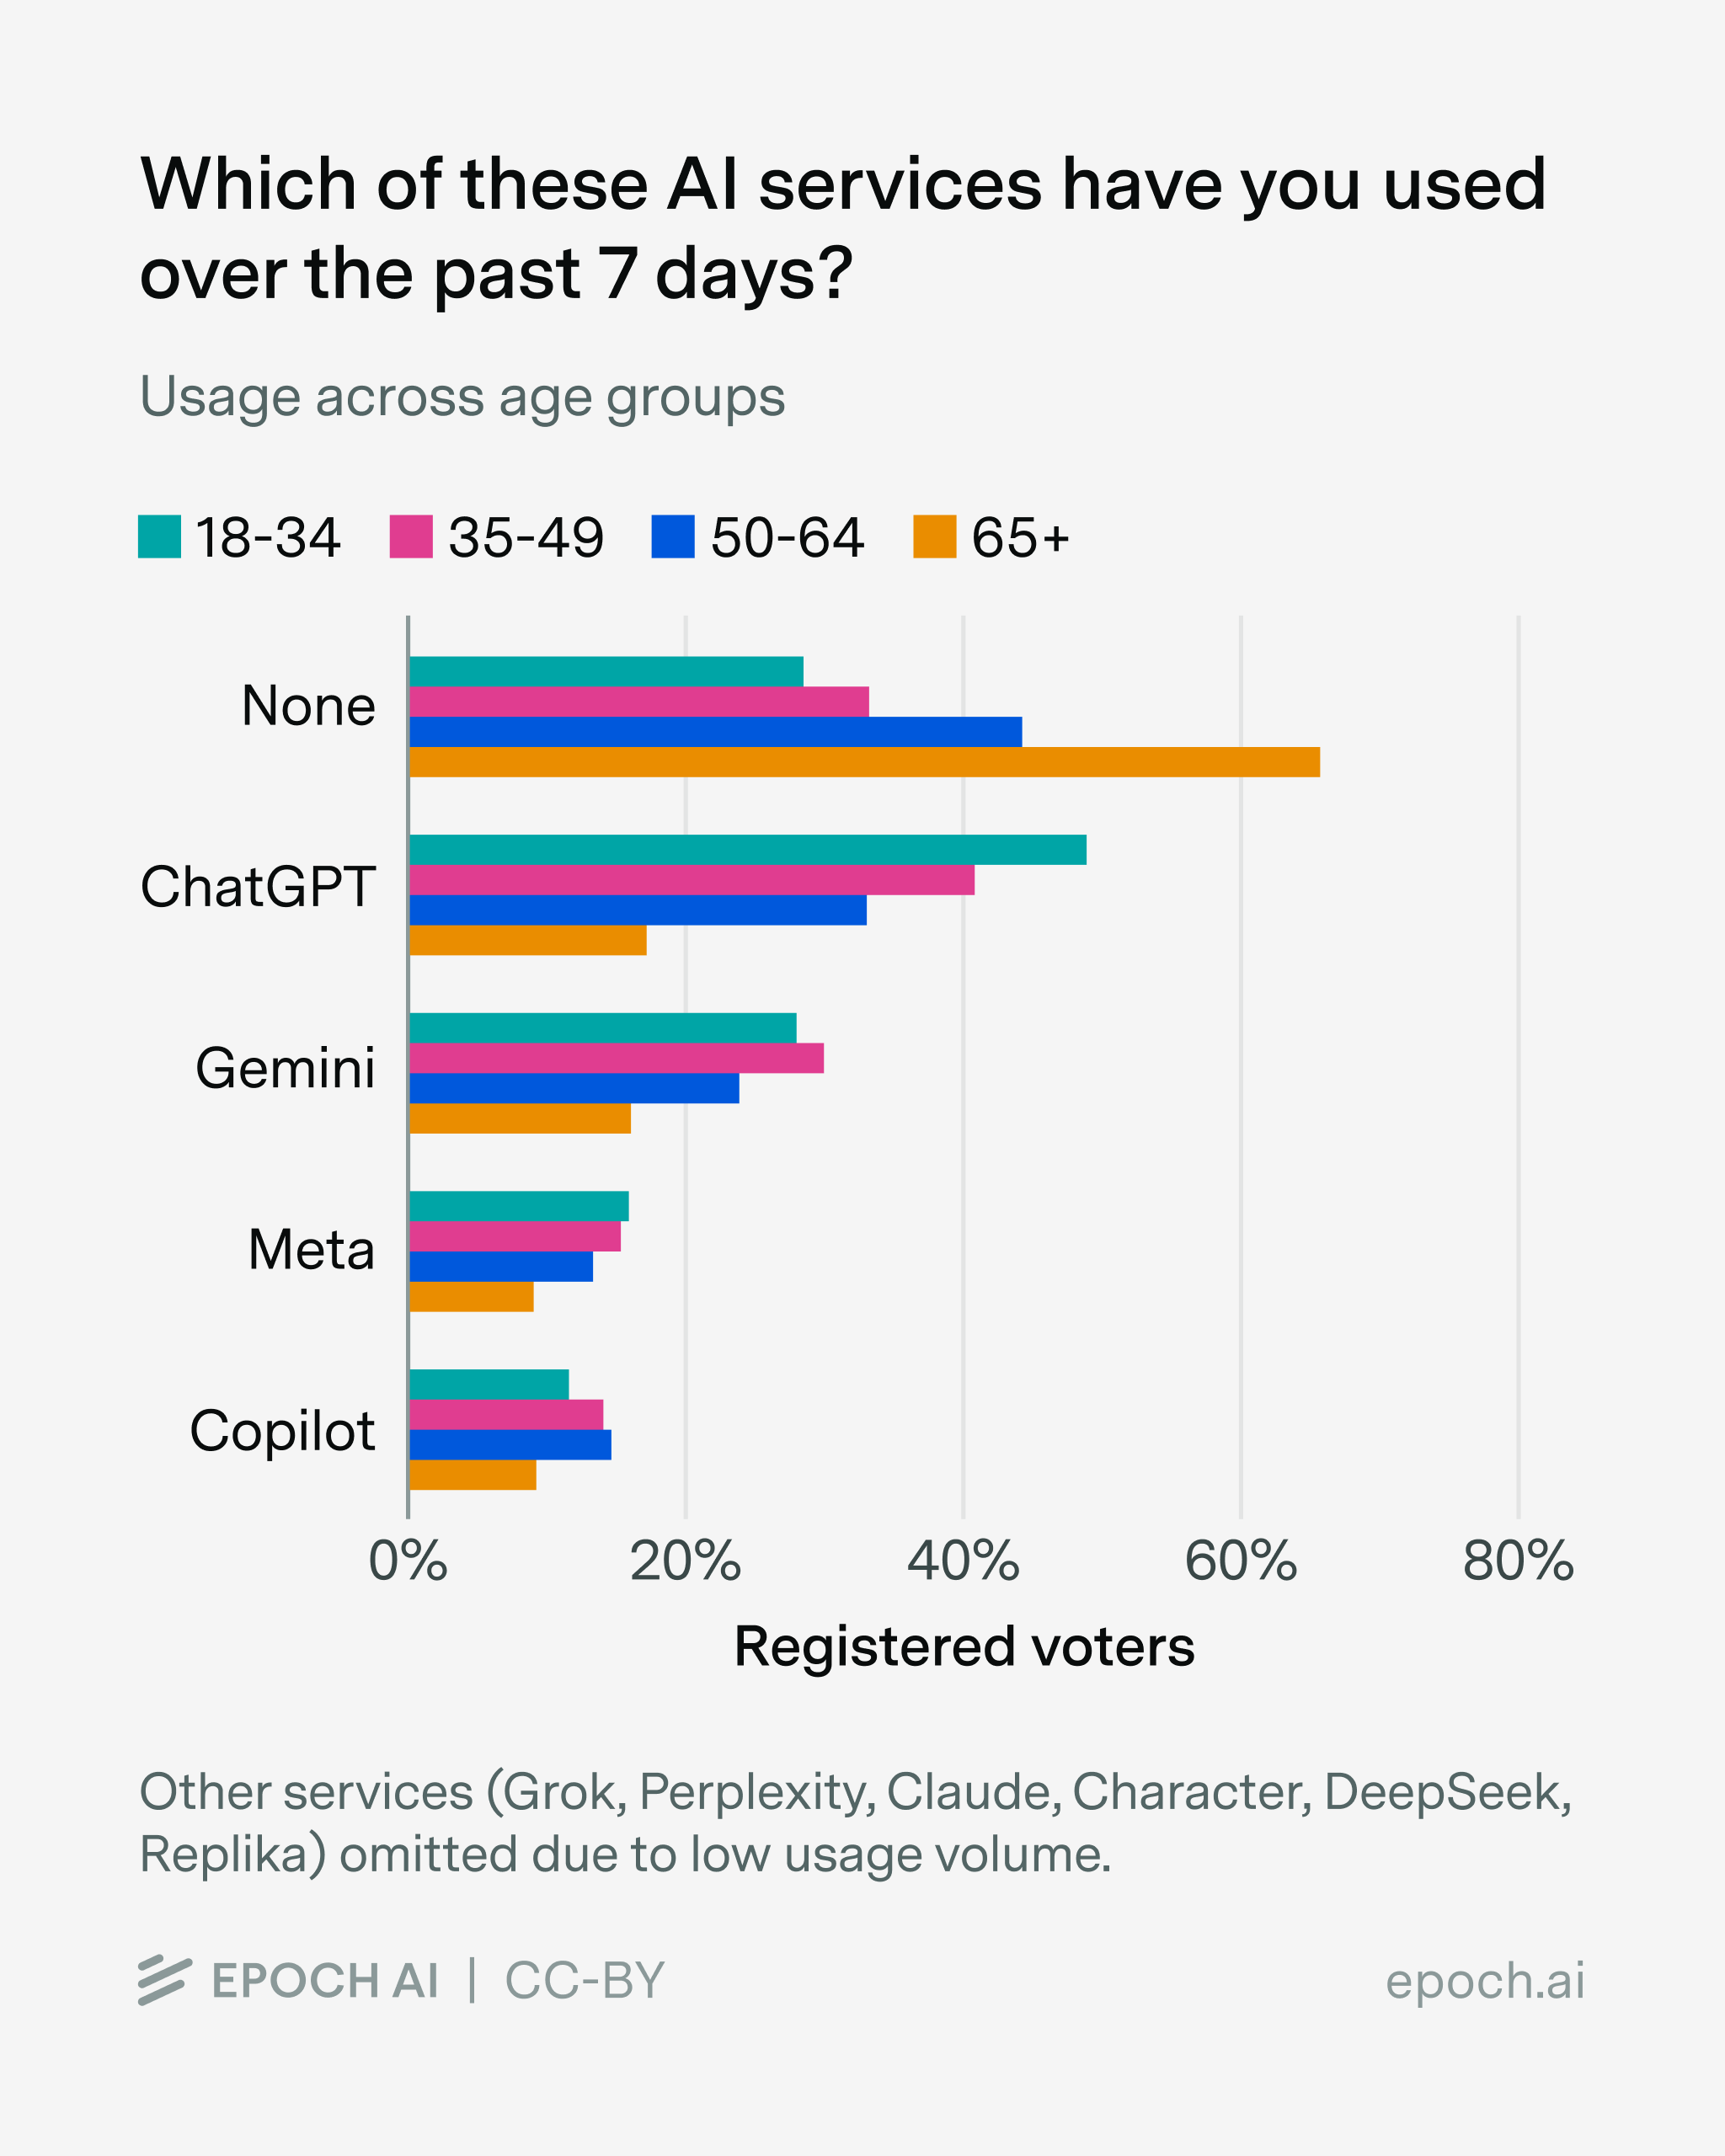
この年齢による差は、これまでの技術と比べてどうだろうか。65歳以上の回答者のうち、過去1週間にAIサービスを使ったと答えたのは約34%だった。Pew Researchのデータによれば、これは2007年ごろの同じ年齢層のインターネット利用率とほぼ同じである。当時、65歳以上の米国人の約35%がインターネットを使っていた。8 また、2015〜2016年ごろの65歳以上のスマートフォン保有率とも近く、当時は約30〜40%が保有していた。言い換えれば、今日の高齢者のAIの普及状況は、インターネットとスマートフォンのそれぞれおよそ18年前と10年前の普及状況に似ている。初期の熱心な愛好者の段階は過ぎたが、まだ伸びる余地は大きい。
対照的に、性別については、私たちのデータでは差が比較的小さい。過去1週間に少なくとも一つのAIツールを使ったのは、男性の59.8%に対し、女性は54.4%だった。初期のChatGPTの利用者が大きく男性に偏っていたことを考えると、これは注目に値する。OpenAIの研究者は、この男女差が時とともに劇的に縮まったことを記録しており、私たちの世論調査も、一般的な利用については差がほぼ解消したことを示唆している。
結論
まとめると、消費者のあいだでのAIの普及は力強いままだが、見出しになるような利用者数が示すよりも実態は複雑である。ChatGPTは依然として優位にあり、利用者を獲得し続けているが、ここ数か月はGeminiの利用者のほうが速く伸びている。ウェブのトラフィックは頭打ちになりつつあるが、利用はアプリへと移っている。OpenAIの売上高はトレンドどおりに推移しているようだが、そのうち消費者向けの売上高の占める割合はおそらく下がっている。
一方で、人々がこれらのツールをどう使っているかは、よりはっきりしてきている。ほとんどの消費者はAIを、タスクを最初から最後まで自律的にこなすエージェントや仮想のパートナーとしてではなく、検索と文章作成のアシスタントとして扱っている。そして職場でのAI利用のかなりの部分はボトムアップで進んでおり、働き手は雇用主がアクセスを提供するのを待たずに、自らツールを取り入れている。
注
-
具体的には、OpenAIやGoogleのデータに加え、SensorTowerやSimilarWebのような第三者の分析会社のデータを含む。 ↩
-
私たちの世論調査のデータもこれと整合的である。Blue Rose Researchとの世論調査の提携の一環として、同社は6月から11月にかけての3回の調査で、米国の成人にAIツールをどのくらいの頻度で使うかを尋ねた。米国の登録有権者を代表するように重み付けし直すと、AIツールを「週に1〜2回」以上の頻度で使うと答えた人の割合はほぼ横ばいだった。6月〜7月は36.5%、7月中旬〜8月は37.0%、11月は38.9%である。 ↩
-
残念ながら、この10億人の利用者のうち、どれだけが意図的に使い始めた人で、どれだけがたまたま1回だけ起動してしまった人なのかを見極めるのは難しい。この数字を疑うべき理由はほかにもあるかもしれない。たとえば私たちの米国での調査は、Meta AIの利用がなおChatGPTやGeminiに大きく後れを取っていることを示唆している。だが、確かなことは言いにくい。私たちの調査データは米国のものだが、Metaが強いのは米国以外の市場(WhatsAppが圧倒的な地域)だからである。 ↩
-
厳密に言えば、12月中旬の時点でのOpenAIの年換算売上高は190億ドルである。これは外挿した210億ドルをやや下回るが、年換算売上高はかなりノイズの多い指標なので、この二つの数字は、売上高の伸びがおおむねトレンドどおりだったと言える程度には近いと思われる。 ↩
-
2025年7月時点で、ChatGPTには3,500万人の個人向け有料契約者がいた。すべての契約が月20ドルのChatGPT Plusだったと仮定すると(一部は月200ドルのChatGPT Proなので、これは下限である)、消費者向けの年換算売上高は少なくとも84億ドルになる。7月末時点の年換算売上高の合計は120億ドルだったので、消費者向けの有料契約は売上高の少なくとも70%を占めており、おそらくはそれ以上だった。 ↩
-
私たちの世論調査と違って、「How people use ChatGPT」では、「実用的な指南」のほうが「情報の検索」よりメッセージに占める割合が高かった。これは、「実用的な指南」の問い合わせでは利用者が追加の質問をすることが多く、1セッションあたりのメッセージが多くなるためかもしれない。 ↩
-
Pewのデータは米国の成人を対象とした調査だが、私たちの世論調査の割合は米国の登録有権者についてのものである。これは比較にそれほど影響しないだろう。登録有権者と成人人口全体との最も大きな違いは年齢構成であり、ここで見ているのはまさに65歳以上の層だからである。 ↩