
ニュースレター
OpenAI は前例のない売上成長を見込んでいる
原題:OpenAI is projecting unprecedented revenue growth
Gradient Updates は著者個人の見解を述べるニュースレターで、Epoch AI 全体の見解とは限りません。
Epoch の新しいAI企業データベースを見ると、OpenAI の売上高の水準と伸びの速さは際立っている。売上高は2023年に初めて10億ドルを超え、2025年には100億ドルを超える見込みである。目を見張る数字だが、前例がないわけではない。過去にもこれに並ぶ速さで成長した企業がいくつかある。
しかし、OpenAI の見通しとなると話は別である。The Information によると、OpenAI は2025年第3四半期に、2028年の売上高を1,000億ドルと予測した。売上高を100億ドル前後から1,000億ドルへ、これほど短い期間で伸ばした企業の例を、私は見つけられなかった。
OpenAI がこの見通しに届かなかったらどうなるか。少なくとも、計算資源の大規模な増強計画は縮小せざるをえなくなるだろう。最近発表された Nvidia、AMD、Broadcom との契約は、今後10年以内に約1.3兆ドルの支出を意味する。その一部は、売上高か、売上高を当てにして調達する借入で賄う想定だと思われる。1
だが、未達の二次的な影響はもっと大きくなりうる。投資家や他の企業が、OpenAI が非常に大きな価値を持つことにますます大きく賭けているからである。Noah Smith が最近書いたように、こうした賭けは、その価値が実現するかどうかだけでなく、賭けの資金に充てた借入を返せるだけ速く実現するかどうかにもかかっている。過去にいくつもの技術ブームが崩壊に転じたのは、ただ単に、投資家が期待したほど速く価値を生み出せなかったからだった。
AI をめぐる資金調達の仕組みが、OpenAI の具体的な見通しにどれほど敏感なのかは分からない。誤差の余地は大きく、契約の基調は「売上見通しを外しても、みんな結局は儲かる」というものかもしれない。だが、もっと多くのものが懸かっている可能性も同じくらいありそうだ。
一つ言えることがある。OpenAI が見通しどおりの売上を達成すれば、それは歴史的な偉業になる。
Epoch AI の最新情報を受け取る 購読する
OpenAI の売上高は10億ドルから100億ドルへ非常に速く伸びた
過去50年間に、売上高を10億ドル未満から100億ドル超へ3年で伸ばした米国企業は4例見つかった。23顔ぶれはいささか雑多である。
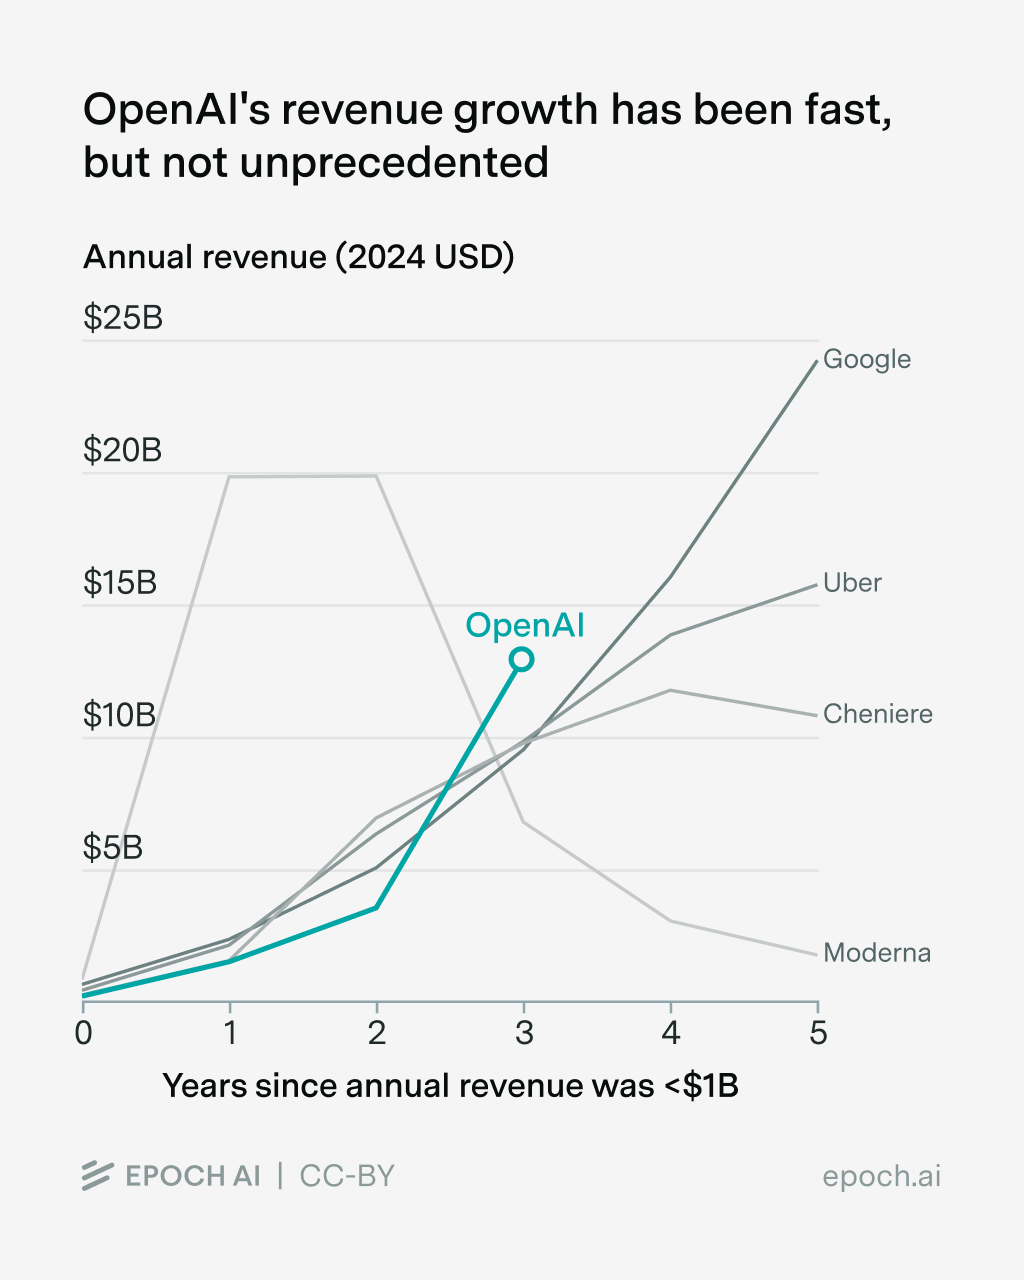
この二つの水準を OpenAI より明らかに速く越えたのは、ワクチンメーカーの Moderna だけである。同社の売上高はパンデミックで2021年に急増した。需要に押し上げられた例としてはもう一つ、米国の天然ガスブームに乗った Cheniere Energy(2015〜2018年)がある。Uber(2014〜2017年)と Google(2002〜2005年)は、テック系スタートアップのおなじみの成功例である。
純粋なソフトウェア企業として OpenAI と比べるなら、最もふさわしいのは Google かもしれない。この4社のうち、その後売上高1,000億ドルに達したのは Google だけである。残る3社はまだ400億ドルを超えていない。
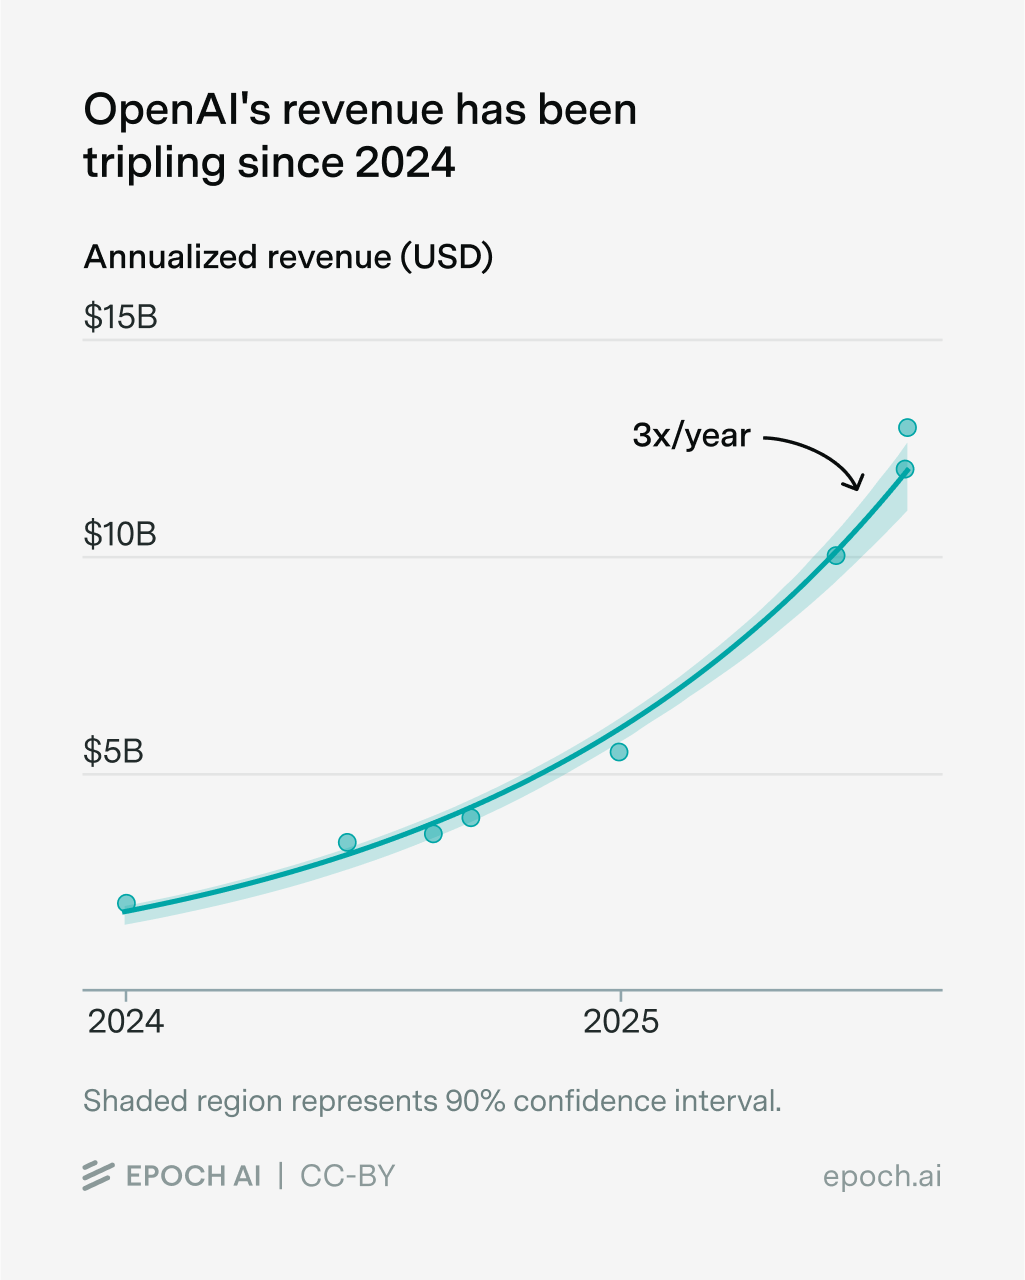
直近の OpenAI の成長は、他社と比べても確かに速い。現在は年約3倍で伸びており、Google が初めて100億ドルに達した年の伸びは年2倍だった。つまり、Moderna を除けば、OpenAI は100億ドルに達した企業のなかで最も速く成長している企業かもしれない。この勢いを保てるだろうか。
売上高を100億ドルから1,000億ドルへ3年で伸ばした企業はない
OpenAI は2025年の売上高を130億ドルと見込み、売上高を2026年に2.3倍、2027年に2倍、2028年に1.6倍に伸ばすと予測している。これほど高い水準から、これほど速く成長した企業の歴史的な例は見つけられなかった。次のグラフは、過去50年間に売上高を100億ドルから1,000億ドルへ10年未満で伸ばした米国企業として私が見つけられた7社を示している。4
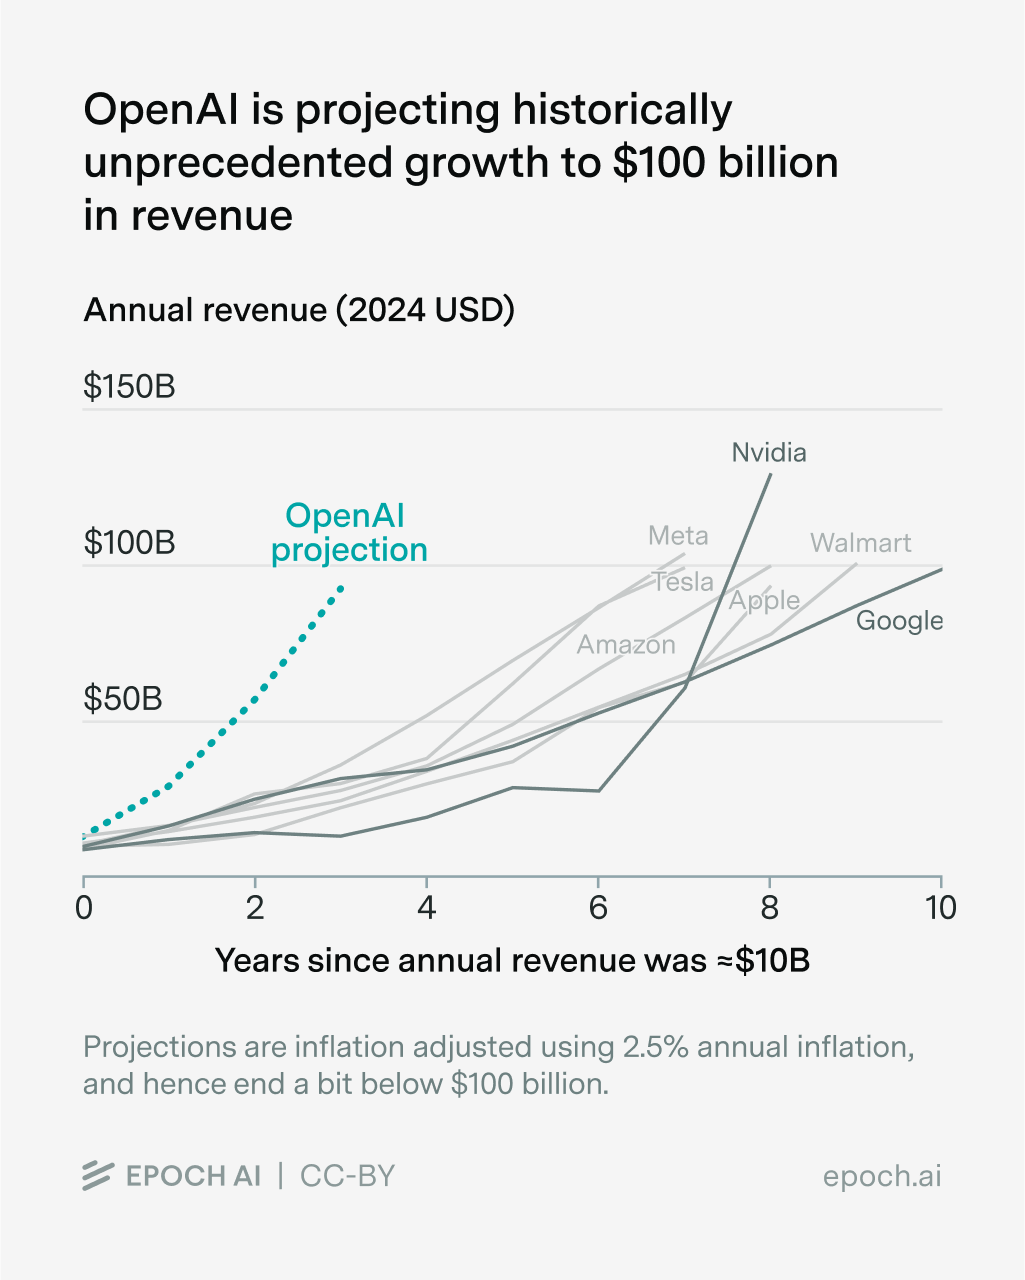
この二つの水準を最も速く越えたのは Tesla と Meta で7年、次いで Nvidia、Apple、Amazon が8年、Walmart が9年、Google が10年だった。この高成長期に、これらの企業の年間売上成長率の中央値は1.3倍である。この観点から見ると、OpenAI は前例のない実績を目指していることになる。
ただし、このグラフからは、水準の取り方が恣意的であることも分かる。確かに Nvidia が100億ドルから1,000億ドルに至るまでには8年かかった。しかし、その伸びのほぼすべては期間の終わり近くの好調な2年間に集中しており、どちらの年も年2倍を少し上回る成長で、出発点は約280億ドルだった。これが OpenAI にとって最も楽観的な参照点である。
売上高100億ドル超(2024年の米ドル換算)の企業で、1年で売上高を2倍超に伸ばした例も探した。先ほど述べたとおり、Nvidia はこれを2度達成している。それ以外には2例しか見つからなかった。Gilead Sciences は、新しいC型肝炎治療薬の成功を追い風に、2013年の110億ドルから2014年には250億ドルへ伸ばした。Cheniere Energy は、再び天然ガス価格の急騰に乗って、2021年の160億ドルから2022年には330億ドルへ売上高を伸ばした。どちらの企業も、その後の2年間で売上高が頭打ちになり、減少した。
市場へのアクセス、政治経済、資本の調達しやすさといった要因の違いを除くため、対象を近年の米国企業に絞った。米国以外に目を向けると、売上高の急成長で際立った例として見つかったのは、TikTok の親会社である ByteDance だけだった。2024年の米ドル換算で、同社の売上高は2019年に初めて100億ドルを超え、その5年後の2024年に初めて1,000億ドルを超えた。
OpenAI に達成できるか
過去の類例に照らして外から見れば、答えはおそらく「できない」である。企業がこれを成し遂げることは普通ない。もっと詳しく見ると、違うことが分かるだろうか。
OpenAI に有利な最も強い論拠は、先に述べたとおり、売上高が今まさに年3倍という非常に速いペースで伸びていることだろう。2024年以降のデータ点はすべて、最近のものも含めてこの傾向と整合している。そうであれば、成長がいくらか鈍っても目標には届きうる。
売上高1,000億ドルに達するまでの期間が短くなる傾向もあるようだ。上の7例のうち6例は、この15年間に1,000億ドルに達している。時代とともにこれが速まる何らかの一般的な力学があるなら、OpenAI にとって追い風になりうる。5
この売上はどこから来るのだろうか。現在 OpenAI の売上高の約75%を占める ChatGPT のサブスクリプションだけでは、おそらく足りない。OpenAI は、2028年の売上高のうち ChatGPT から直接得るのは500億ドルにとどまると見込んでいる。目安として、これは現在の「Plus」プラン2億1,000万件分の料金に相当する。最新の数字(2025年4月)では、あらゆる種類を合わせた有料サブスクリプションは2,000万件である。
OpenAI は、現在 Google、Amazon、Meta に流れている広告・ショッピングの収益も取りに行く可能性が高そうだ。その主な武器は、ChatGPT の無料プランのはるかに大きな利用者基盤になる。比較的成熟したこの分野で市場シェアを奪うことは、少なくともありえない話ではない。6
あるいは、これでは考え方が小さすぎるのかもしれない。そもそも AI が約束するのは、幅広い生産性の向上である。ごく大まかに見積もるため、次のように仮定してみよう。
- OpenAI の現在および近い将来の製品が、リモートで行える業務タスク全体の生産性を平均10%引き上げる。
- OpenAI は、それによって生まれる価値の10%を手にできる。7
私たちは以前、米国の業務タスクの約3分の1がリモートで行えると推定した。世界全体ではおそらくこれより低い。そこで、こうしたタスクが約110兆ドルの世界GDPの約20%を占めると仮定すると、この近い将来の生産性向上から得られる売上の潜在的な総額は約2,200億ドルになるかもしれない。8
この売上をめぐっては競争が起きるだろうが、OpenAI は現在の比較的高い市場シェアを保てるかもしれない。AI そのものが導入の障壁を下げ、どう使えば生産性が上がるかを人々がすぐに見つけられるよう手助けする可能性もある。
それでも、わずか3年でこれほどの高みに達すれば、並外れた偉業である。歴史を見る限り、そこまで速くは起きないものだ。
達成できなかったら
OpenAI が2028年に「たった」500億ドル(それ自体見事な成果である)にとどまったとしても、データセンター増強のペースを落とすだけで済み、それ以外は財務的に健全なままかもしれない。だが、OpenAI に大きく賭ける利害関係者が増えるほど、こうした未達のリスクは高まる。私たちは、今後数回の OpenAI の売上発表に細心の注意を払っていく。
本稿にフィードバックをくれた Steven Kryger と Shanu Mathew に感謝する。
注
-
これらの契約はチップ合計26 GW分で、1 GW のデータセンターの建設費は、すべて込みで約500億ドルである。契約の正確な期間は明らかになっていないが、公に語られた計画はどれも今後10年以内の時期を挙げている。↩
-
私は企業の売上高を網羅したデータベースを使えるわけではない。本稿の方法は、主に GPT-5 Pro、Grok 4 Heavy、Gemini 2.5 Deep Think への問い合わせと、手作業による抜き取り確認を組み合わせたものである。ここで取り上げたより大きな規模から、より速い売上成長を遂げた企業の例をご存じなら、ぜひ教えてほしい。連絡先は greg@epoch.ai または @GregHBurnham。↩
-
本稿の分析はすべて、主に合併・買収による売上成長の事例を除いている。↩
-
各社について示した最初の年は、売上高が初めて100億ドルを超えた年か、その前年である。前年を選ぶのは、前年の売上高のほうが翌年の売上高より100億ドルに近い場合である。この「0年目」の売上高は90億〜130億ドルの範囲にあり、OpenAI はその上限寄りにある。OpenAI 以外の企業を1年前にずらしても、主な結論は変わらない。↩
-
1,000億ドルという節目は、GDP に対する割合として考えるほうがよいのかもしれない。そう考えると、GDP が伸びるにつれて節目は達成しやすくなる。↩
-
もちろん、巨大テック企業が中核事業で激しい競争にさらされれば、自社の AI 投資を縮小せざるをえないかもしれない。そうなれば、見込まれていたその支出に他のどの企業が依存しているかによっては、それはそれで一連の問題を引き起こしうる。↩
-
これらの数字は推測である。生産性向上の推定値は大きくばらついており、マイナスの効果を示すものもある。AI の消費者余剰を売上高の約10倍とする推定もある。↩
-
AI の最終的な獲得可能な市場規模はこれよりはるかに大きい。ここでの問いはむしろ、現在の AI の能力と普及の度合いを前提に、今後3年間でどれだけを獲得できるかである。↩