
ニュースレター
ChatGPTの衝撃のあとで:AIの普及を測る
原題:After the ChatGPT moment: Measuring AI’s adoption
Gradient Updates は著者個人の見解を述べるニュースレターで、Epoch AI 全体の見解とは限りません。
2023年2月、ChatGPTは史上最も急成長した消費者向けアプリだとされて話題になった。2か月足らずで利用者1億人に達し、InstagramやNetflixより何年も速かった。技術がすばやく普及した明らかな例である。
それから2年がたち、AIの研究は2つのノーベル賞を受賞し、主要なAI企業の年換算売上高は合計で10倍以上に増えて数十億ドル規模に達した。AIの世界では、2年は長い時間である。
これだけ変化があったのだから、AIの普及についての証拠を改めて見直す時期である。AIは経済全体にどれほどの速さで普及してきたのか。米国では何人がAIシステムを使っており、どのように使っているのか。
Epoch AI の最新情報を受け取る 購読する
AIは歴史上のほとんどの技術より速く普及している
技術の普及は時代とともに速くなっている
AIの普及の速さを位置づけるため、まず比較の基準として他の技術のデータを見てみよう。都合のよいことに、Nicholas FeltonとKarl Hartigが、電気からインターネットまで、さまざまな技術についてこれを示すグラフを作っている。

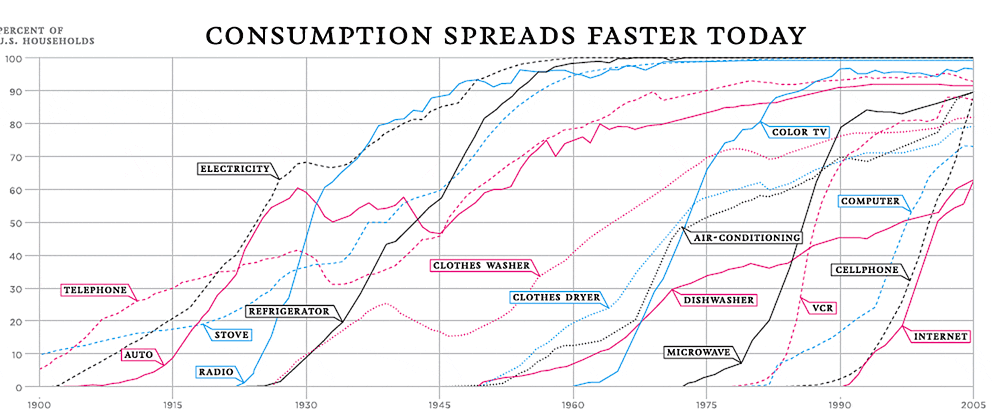
さまざまな技術について、その技術を利用している米国の世帯の割合の推移。これらの技術の多くは、20世紀を通じてとくに目立った家庭用電子機器である。出典:Andrew Gelman
このグラフを見て、すぐに2つのことが目につく。1つ目は、多くの重要な技術が人口の大多数に普及するまでに数十年かかっていることである。たとえば、電気を利用する米国の世帯が0%から70%になるまでに約40年かかった。電話の場合は60年近くかかった。
目につく2つ目のことは、グラフの見出しにも書かれている。技術が普及するまでの時間は、時代とともに短くなってきた。もちろんこれは「普及」をどう定義するかによるが、グラフのデータを使って、さまざまな普及水準(たとえば米国の世帯の30%や70%)に達するまでの時間を求めることができる。その結果、次のような当てはめのグラフが得られる。

技術(電気、電子レンジなど)を持つ米国の世帯の割合で測った、さまざまな普及水準に達するまでの時間の当てはめと外挿。1 10%に達するまでの時間の回帰直線はわずかに右上がりで、後の技術ほど10%の普及に時間がかかっていることを示しているが、ごく小さなデータセットを見ていることを考えると、これが有意である可能性は低い。たとえば、Nicholas FeltonとKarl Hartigのすべての技術(普及率70%以上に達したものだけでなく)を使うと、10%の普及における回帰直線の傾きはゼロになる。
ここから、普及にかかる時間が時代とともに短くなるという、かなり一貫した傾向があることが分かる。最終的に70%の普及に達する技術は、以前より速くそこに達する傾向がある。たとえば回帰直線によれば、米国の世帯の70%に普及するまでの時間は、1900年の約40年から2000年には約17年に短くなった。興味深いことに、より高い普及水準に達するまでの時間は、低い水準よりも速いペースで短くなっている。
こうした技術の普及にかかる時間の短縮は、おそらく(少なくとも部分的には)コンピュータネットワークの整備や交通の改善といったインフラの改善によるものだろう。しかし、こうした改善の背景が何であれ、傾向を単純に外挿すると、AIの普及にかかる時間は歴史上のほとんどの技術より短いことになる。
AIシステムの普及は、こうした歴史的傾向からの予測よりも速い可能性が高い
では、ChatGPTはこうした傾向の外挿と比べてどうだろうか。傾向を2022年(ChatGPTが公開された年)まで外挿すると、普及にかかる時間の中央値は約10年と予想され、普及の閾値を10%から70%まで変えると約5年の幅がある。2 これも速いが、ChatGPTで見られた数字はこれよりはるかに速い。
具体的には、ChatGPTは公開から2年足らずで米国の人口の10%に毎週使われるようになり、その約6か月後には米国の人口の30%に使われるようになった。3 毎週の利用ではなく毎日の利用を見ることもできる。それによれば、ChatGPTは3月に米国の人口の7.4%に毎日使われていた。4 その後の利用者の増加と、複数のAIラボにまたがるすべての利用者をさらに考慮すれば、毎日の利用で見ても、現在AIの普及率は10%に達している可能性が十分にある。5 また、これは厳密には同じ条件での比較ではない(個人の割合と米国の世帯の割合)が、両者は十分に近いと思われるので、私たちの主な論点は変わらない。

ただし問題の一つは、ここで見てきたデータ源が主にとくに目立った家庭用電子機器を扱っていることだ。ChatGPTについて考えるうえで、それが最も参考になる比較対象かどうかには議論の余地がある。しかし、より最近の技術と比べても、AIは経済全体に驚くほど速く普及してきたように見える。ChatGPTは約2か月で世界の利用者1億人に達した。これは、SpotifyやNetflixのような消費者向けアプリを含め、歴史上のほぼすべての製品より速い。6

ChatGPTは、InstagramやSpotifyなど、広く使われている他のさまざまな製品より速く普及した。出典:AI Impacts。
この急成長は、ChatGPTだけに特有のものでもないようである。一つには、OpenAI、Anthropic、Google DeepMindの売上高はいずれも、おおむね年に数倍のペースで伸びてきた。米国企業によるAIの導入を見ることもできる。たとえばRampのデータによれば、AI製品に金を払っている企業の全国での割合は40%に近づいており、そのデータにシグモイド曲線を単純に当てはめると、2028年までに企業の約80%に広がることになる。7

AIに金を払っている顧客の業種別の割合についてのRampのデータを使い、テックと金融に偏った顧客層によるバイアスを和らげるため、米国の事業体の構成で重み付けしている。Rampの顧客は全体的にアーリーアダプターである可能性があるので、私たちはこのデータにまだいくらか慎重である。
結論として、AIが歴史上のほぼすべての技術より速く普及してきた可能性は非常に高いように思われる。8
平均的なAIの利用は増えている可能性が高いが、どの程度かははっきりしない
前の節では、AIを使う人が時とともに何人いたかを見た。しかしこれは話の一部にすぎない。AIの普及がどれほど速く進んできたかを本当に理解するには、一人ひとりが平均してどのように、そしてどれだけAIを使っているかも知る必要がある。たとえば、人々はフロンティアモデルを使っているのか。毎日何トークンを生成しているのか。そして、平均的なAIの利用について調査は何を示しているのか。
ほとんどの利用者は最高水準のAIシステムをあまり使っておらず、使っている利用者の割合はおそらく下がってきている
まず、ほとんどの利用者はおそらくフロンティアモデルをそれほど集中的には使っていない。2025年4月時点で、ChatGPTの有料プランに加入していた利用者は約5%にすぎず、残りの約95%は主に4oや4.1-miniのような無料版のモデルを使っていた。こうした無料版のモデルはたいてい最高水準にはるかに及ばないし、最良のモデルが提供されている場合でも、無料での利用には通常厳しい回数制限がある。9
しかし、有料の利用者については事情が違う可能性が高い。有料の利用者は、手に入る最良のモデルを使っている可能性がはるかに高い。これを確かめる一つの方法は、OpenRouterのデータを見ることである。たとえば、Anthropicのモデルの週ごとのトークン使用量を見ると、有料APIのトークン使用量のほぼすべてが2か月以内に最新のモデルへ移っている。10 11 その大きな理由は、最新のAIシステムを既存のインフラにほぼすぐに組み込めるので、フロンティアAIの新しい能力をすばやく利用できることである。

これをAIの利用の集中度の変化に結びつけるには、有料の利用者と無料版の利用者の数が時とともにどう変わってきたかを見る必要がある。The Informationの公開報道によれば、有料の利用者の絶対数は増えているが、有料の利用者の割合はおそらく増えていない。少なくともChatGPTについては、むしろ時とともに下がってきている可能性が高い。
| 時期 | 有料の利用者 | 2024年1月比の増加 | 利用者の総数 | 2024年1月比の増加 |
|---|---|---|---|---|
| 2024年1月 | 600万 | 1 | 1.1億 | 1 |
| 2024年12月 | 1,600万 | 約2.7倍 | 3.5億 | 約3.2倍 |
| 2025年4月 | 2,000万 | 約3.3倍 | 5億 | 約4.5倍 |
ChatGPTの利用者の総数は有料の利用者の数より速く増えているので、有料の利用者の割合は下がってきている。
ここから、AIシステムは平均的にはそれほど多く使われるようになっていないと結論づける人もいるかもしれない。しかし、それは利用の集中度の分布にも左右されるので、少し言いすぎだと私たちは考える。たとえば、無料版の利用者も有料の利用者も、時とともにトークンの使用量を増やしているのかもしれない。分布の効果も重要である。たとえば、無料版の利用者がトークンの使用量をわずかに減らしたとしても、有料の利用者がそれを埋め合わせるほどトークンの使用量を増やすこともありうる。
利用者1人あたりの平均処理トークン数は、おそらく大きく増えている
前の小節を踏まえると、利用者1人あたりのトークン数が時とともにどう増えてきたかも直接見るべきだろう。
これも公の発言に基づいて推定してみることができる。2024年10月、Sam Altmanは、2023年11月のOpenAIの前回の「DevDay」イベントと比べて「当社のシステム全体でトークンの量が50倍に増えた」とツイートした。同じ期間に、ChatGPTの利用者数は約2.5〜3倍に増えており、OpenAIの製品の利用者の総数(APIの利用を含む)がこれよりかなり速く増えたとは考えにくい。その結果、2023年後半から2024年後半にかけて、利用者1人あたりのトークンの量が平均で最大20倍に増えた可能性は十分にある。
とはいえ、このツイートだけでは、「トークンの量」が何を指していたのかははっきりしない。入力トークンなのか、出力トークンなのか、その両方なのか。利用者1人あたりのトークンの量の増加の一部は、モデルの応答が長くなったことによるものかもしれない。それは利用者の行動の変化に直接よるものではない(ただし、Altmanの発言は、増加を大きく押し上げた推論モデルの登場より前のものであることに注意)。いずれにせよ、これはAIシステムの使われ方が時とともに顕著に増えてきたことを示すある程度の証拠になる。
AIの利用頻度の増加について、調査の証拠はまちまちである
一方で、Pew Research Centerによる一般の人々を対象とした調査データもあり、これは一見すると逆の結果を示している。その結果では、自己申告によるLLMとのやりとりの頻度は、2022年から2024年の間にほとんど変化していなかった。

この結果は私たちには意外だったが、これを受けて見方をどれだけ改めるべきかははっきりしない。一つには、別の2025年6月のGallupの世論調査は異なる結果を示しており、「頻繁なAIの利用(週に数回以上)も、Gallupが2023年に初めて測定して以来、11%から19%へとほぼ倍増した」としている。
標本の偏りによる問題もあるかもしれない。AIシステムは職種によって普及の速さが大きく異なり、調査の回答者が代表性を欠く形で一方の集団に偏っている可能性がある。
総合的な判断
以上の証拠をすべて見ると、AIの普及は歴史上のほぼすべての技術より速かったと言ってよいと考える。また私たちの最善の推測では、個人がAIを使う量も時とともに大幅に増えてきた。たとえば、利用者1人あたりのトークンの量は2024年の1年間で10倍以上に増えた可能性があるが、その証拠はやや解釈が難しい。
しかし、AIの普及について私たちはまだ表面をなぞったにすぎない。最も目立つのは、私たちがこれまでに起きたことしか見ていないことである。次に何が起こるのか、つまり現在の普及の速さが続く可能性はどれくらいか、という差し迫った問いがまだ残っている。
この問いに答えるには、まったく新しい一連の検討事項が必要になる。規制による制約があり、AIシステムを効果的に使う方法についての知識不足によるコストもある。推論実行に使える計算資源の量がボトルネックになるかもしれないし、大規模な補完的投資や組織の再編も必要になるかもしれない。また、ChatGPTを中心に見るのではなく、APIを使ったアプリにもっと目を向ける必要があるかもしれない。しかし、それはまた別の機会に論じることにしよう。
注
-
当てはめでは、10%、30%、50%、70%のすべての基準を満たすデータ点だけを残している。そのため、たとえばインターネットのような技術は除外している。インターネットは、2005年までの手に入るデータでは70%の閾値に達していなかったからである。すべての技術がすべての閾値に達するわけではない(たとえば、誰もがワッフルメーカーを持っているわけではない)ので、これは選択バイアスをもたらすことに注意が必要だが、結論が大きく変わるわけではない。 ↩
-
具体的には、傾向を単純に外挿すると、ChatGPTの普及にかかる時間の中央値は、10%まで約8年、30%まで約10.5年、50%まで約12年、70%まで約13年と予想される。これは、ChatGPTが検討している他の技術と同じ比較対象の部類に入ると仮定した場合である。 ↩
-
米国の週間アクティブ利用者数を推定するため、ChatGPTのウェブサイトへの訪問のうち米国からのものの割合と、報告されているChatGPTの週間アクティブ利用者数を組み合わせた。 ↩
-
これは、1億6,000万人という1日のアクティブ利用者数に基づく。これに、ChatGPTのウェブサイトへの訪問全体のうち米国からのものの割合15.7%を掛け、米国の人口3億4,000万人で割ると7.4%になる。 ↩
-
1日のアクティブ利用者に占める米国の利用者の割合は、ウェブサイトへの訪問に占める米国からの訪問の割合と同じだと仮定している。 ↩
-
私たちが調べた限りでは、最もありそうな例外はPokémon GoとThreadsである。Pokémon Goの例には多少議論の余地がある。(ChatGPTとは違って)月間アクティブ利用者数ではなく、1億ダウンロードに達するまでの時間だからである。 ↩
-
これは、Rampの法人クレジットカードの利用明細データに基づく。 ↩
-
考えられる反論の一つは、「AI」の定義がはっきりしないというものである。とくに、AIの普及を考える重要な基準点として、なぜChatGPTの公開を選ぶべきなのか。なぜGPT-3や、より広くTransformerモデルを基準にしないのか。「言語モデル」こそがより関係の深い「技術」であり、普及期間は数十年に及ぶと主張することさえできる。これには確かに一理あるが、行きすぎるべきではない。第一に、2020年ごろより前の言語モデルを基準にするのは無理があると思われる。それらのモデルは今日のモデルよりはるかに性能が低く、役に立たなかったからである。GPT-3の公開を基準にすることもできるが、そうしても利用者1億人に達するまでの時間の当初の推定に2年が加わるだけで、それでも傾向の外挿が示唆するより速い。より広くTransformerモデルを基準にすることもできるが、それについて手元にあるデータをどう解釈すればよいかははっきりしない。たとえばLogan Kilpatrickは、現在の「生成AI」システムの波が来る前から、GoogleがTransformerモデルを使って数十億人規模のGoogle検索を動かしていたと述べている。 ↩
-
たとえば、Gemini 2.5 Pro、o3(-mini)、Claude (Sonnet) 4の回数制限を参照。これらには通常、1分または1日あたりのリクエスト数の制限があるほか、特定の国でしかモデルを使えないという制限もある。 ↩
-
残念ながら、Google DeepMindのGeminiモデルのデータでは、事情はそれほどはっきりしない。たとえば、Gemini 2.5のいくつかのバージョン(Gemini 2.5 Flash、Gemini 2.5 Flash Lite Preview 06-17、Gemini 2.5 Pro Experimentalなど)が公開された後も、Gemini 2.0 Flashは依然として最もよく使われるモデルである。とはいえ、最初のGemini 2.5モデルが公開されてから約1か月のうちに、「Geminiモデルが生成したトークン」に占めるGemini 2.0 Flashの割合は100%から50%未満に下がった。 ↩
-
これは、ソフトウェアのアップデートが広く行き渡るまでにかかる時間とかなり似ている。たとえば、対象となるiPhoneの50%がiOS 17からiOS 18に切り替わるまでに約5週間、70%に達するまでに約5か月かかった。 ↩