
ニュースレター
フロンティアラボはAI計算資源の大半を(まだ)使っていない
原題:Frontier labs don't use most AI compute (yet)
Gradient Updates は著者個人の見解を述べるニュースレターで、Epoch AI 全体の見解とは限りません。
おことわり:以下で取り上げるフロンティア開発企業の計算資源の推定値は、私たちの通常のデータよりも暫定的なものである。
2022年に ChatGPT を公開し、AIブームに火をつけたのは OpenAI だった。フロンティアLLMはまもなく数億人の利用者と数十億ドル規模の売上を獲得し、AI計算インフラへの大規模な投資ブームを引き起こした。2023年には Nvidia のAI関連の売上が4倍超に跳ね上がった。世界のAI計算能力はいまや Nvidia H100 約2,000万基分に相当する規模まで拡大しており、それを年間数千億ドルの設備投資が支えている。
だが、計算資源ブームの火付け役は OpenAI でも、AI計算資源の利用を独占しているわけではない。私の推定では、2025年末時点で OpenAI が研究・学習・推論実行に使っている計算資源は、世界で稼働しているAI計算資源の供給量の10〜15%ほどで、1年前のシェアはさらに小さかった。資源に最も恵まれたほかのフロンティア開発企業、すなわち Anthropic、xAI、そして Google と Meta 社内のAIラボを加えても、合計はおそらくまだ世界全体の半分に満たない。
言い換えれば、上位のフロンティアラボが使っていないAI計算資源が大量にある。Anthropic と OpenAI は売上と資金調達を急速に伸ばしており、そのおかげで世界全体より速いペースでAI計算資源を増やせている。この状況は2026年も続くだろう。
しかし、数年のうちに上位のラボが世界の計算資源のはるかに大きなシェアを握るかもしれない。そうなると、上位のラボの計算資源の伸びは、計算資源の総生産のペースにより直接に結びつくようになり、モデルの能力やAIの展開・売上でこれまで見られた急成長が鈍りかねない。スケーリングを続けるには、計算資源の整備全体が加速する必要がある。AI関連の設備投資(CapEx)はすでに年1兆ドルに近づいているので、計算資源の生産がそれほど加速するには、経済の劇的な変化が必要になるだろう。
Epoch AI の最新情報を受け取る 購読する
AI計算資源の大半はおそらくフロンティアAIに回っていない
資源に最も恵まれたフロンティア開発企業5社がそれぞれ使っている計算資源について、精度の高い推定があるわけではない。だが、世界のAI計算資源に占めるシェアを推定できるだけのことは分かっている。1
OpenAI はありがたいことに、自社のデータセンターの電力容量の合計を公表しており、これは H100換算(H100e)で約170万基分の計算資源に換算できる。xAI の Colossus データセンターについても多くのことが分かっている。Anthropic についてはそれほど確かではない。2025年末時点の計算資源は OpenAI よりかなり少なかったが、それでもおそらく100万H100eを超えていた。Google DeepMind と Meta Superintelligence Labs の状況もはっきりしない。親会社が所有する計算資源(世界全体のおよそ3分の1)は、フロンティアAI、クラウド、その他の社内用途に分けて使われているからだ。2Google と Meta のフロンティアラボが全体の半分でも使っているかどうかは定かでない。各ラボの詳細は付録を参照してほしい。
それでも、AI計算資源の多くを上位のラボが使っていないことははっきりしている。Nvidia H100 GPU の換算台数でいうと、私の最善の推測では、2025年末時点で OpenAI、Anthropic、xAI の合計はおそらく400万H100e未満だった。
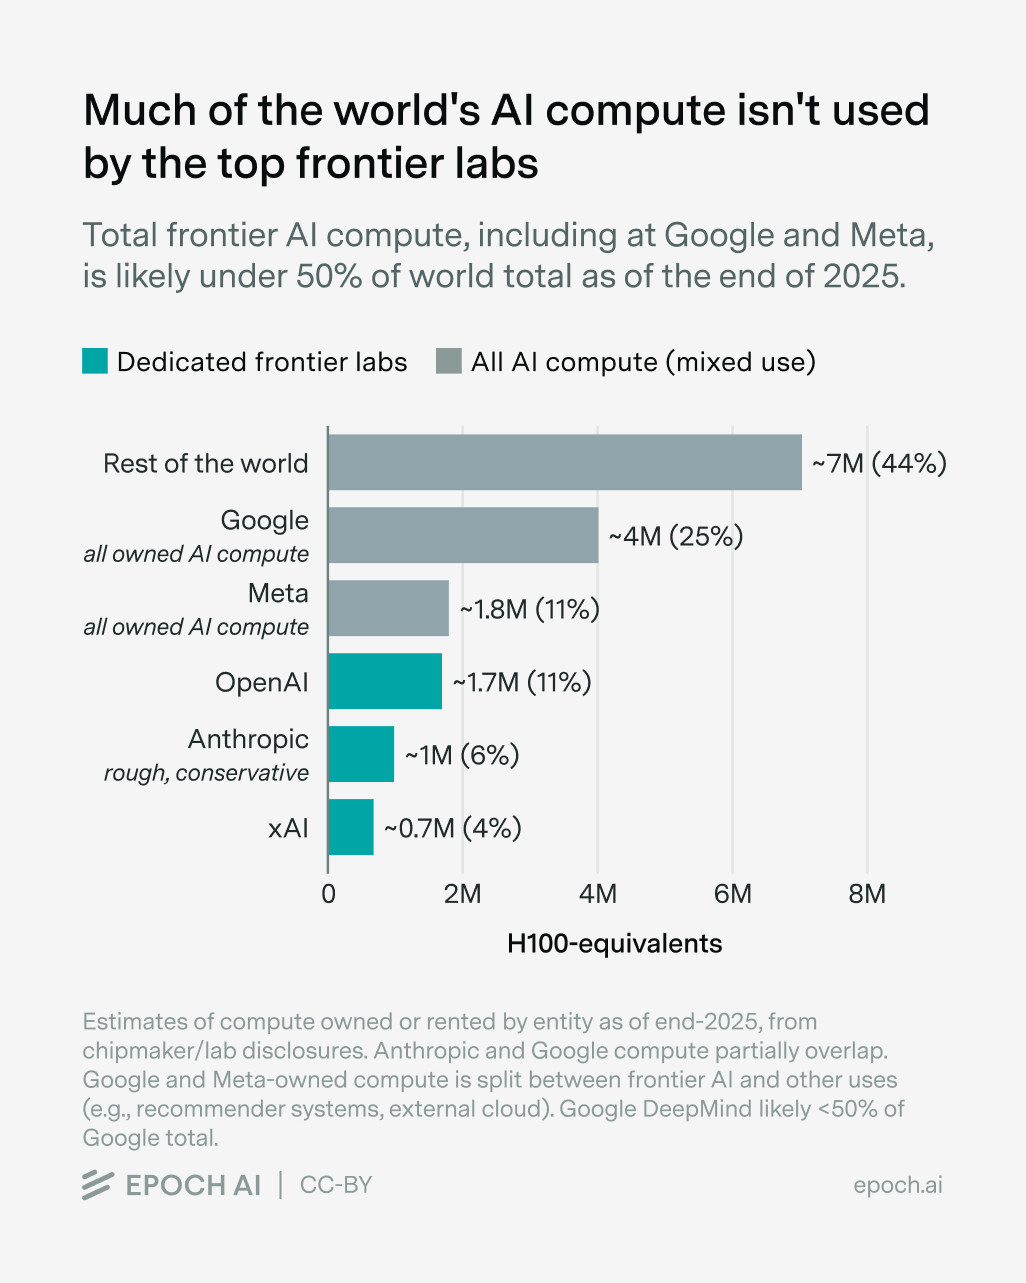
私の最善の推測では、DeepMind が使っているのは Google 全体の半分弱である。Meta は2025年後半から外部のクラウド計算資源も借りている(グラフには示していない)。世界全体の推定値1,600万H100eは、チップの販売(推定2,000万)から稼働までに四半期1期分の遅れがあると仮定している。これは基準シナリオであり、遅れがもっと長ければ、フロンティアの計算資源のシェアはもっと大きくなる。
一方、2025年末時点で販売されたAI計算資源の累計はおよそ2,000万H100eだった。ただし、そのすべてが稼働していたとは限らない。どれだけ稼働していたかは正確には分からないが、大まかに推定するなら、CoreWeave のようなAIクラウドの一般的な設置期間に基づく時間差を置いてチップの販売を見ればよい。3納入から展開までの遅れが四半期1期分なら、2025年末に展開されていた計算資源は、2025年第3四半期時点で販売されていた計算資源、つまり約1,600万H100eと同程度になる。遅れが四半期2期分なら、展開済みの計算資源は約1,200万H100eまで減る。
展開についてのこうした仮定の幅のもとでは、2025年末の Anthropic、OpenAI、xAI の H100e の合計は世界全体の20〜30%ほどになる。ハイパースケーラーが OpenAI や Anthropic のモデルを自社のAPIで動かすのに使っている推論実行の計算資源も数に入れると、最大でさらに約5%上乗せされるかもしれない。
一方、Google と Meta は合わせて世界のAI計算資源全体の約3分の1を所有していると私たちは推定している。しかし、Google の外部向けクラウド事業が大量の計算資源を必要とすることや、レコメンドシステムのようなフロンティア以外の用途があることを考えると、Google DeepMind と Meta Superintelligence Labs に割り当てられた計算資源はそれよりかなり少ない。最初の大ざっぱな推測として、各ラボが親会社の計算資源のおよそ半分を使っているとすれば、合計で世界の計算資源のおよそ15%になる。
つまり、世界で最も資源に恵まれたAI開発企業5社が昨年末時点で利用できたのは、おそらく世界のAI計算資源の半分未満だったということだ。
言い換えれば、AI計算資源の整備を始めたのは OpenAI のようなフロンティアAIラボかもしれないが、その整備をすべて担っているわけではない。残りの内訳を詳しく分けることはしないが、有力な候補としては、二番手・三番手のLLM企業や、オープンウェイトLLMの推論実行がある。言語以外の分野のAI・機械学習モデルも計算資源を使っている。トランスフォーマー・アーキテクチャのような、フロンティアLLMを支える革新によって、音声・画像の生成、生物学、ロボティクス、レコメンドシステムなどで、はるかに優れたモデルが可能になっている。
Anthropic と OpenAI は世界のAI計算資源の残りを吸収するのか?
いまのところ世界のAI計算資源の多くは上位のラボに使われていないが、この状況は今後数年で大きく変わりうる。とくに注目したいのは Anthropic と OpenAI だと私は考えている。
少なくとも2025年には、OpenAI と Anthropic は業界全体より速いペースで計算資源を増やした。4OpenAI は2024年と2025年のどちらも、データセンターの電力容量を3倍にした。ハードウェアの効率向上を考慮すると、その計算能力は年約4倍で伸びた。5Anthropic は売上と資金調達で OpenAI に追いつきつつあるので、おそらくさらに速く伸びている。一方、世界のAI計算資源のストックは2025年に H100e 換算で3倍になり、2025年に新たに設置された計算資源は2024年の2.7倍だったと私たちは推定している。
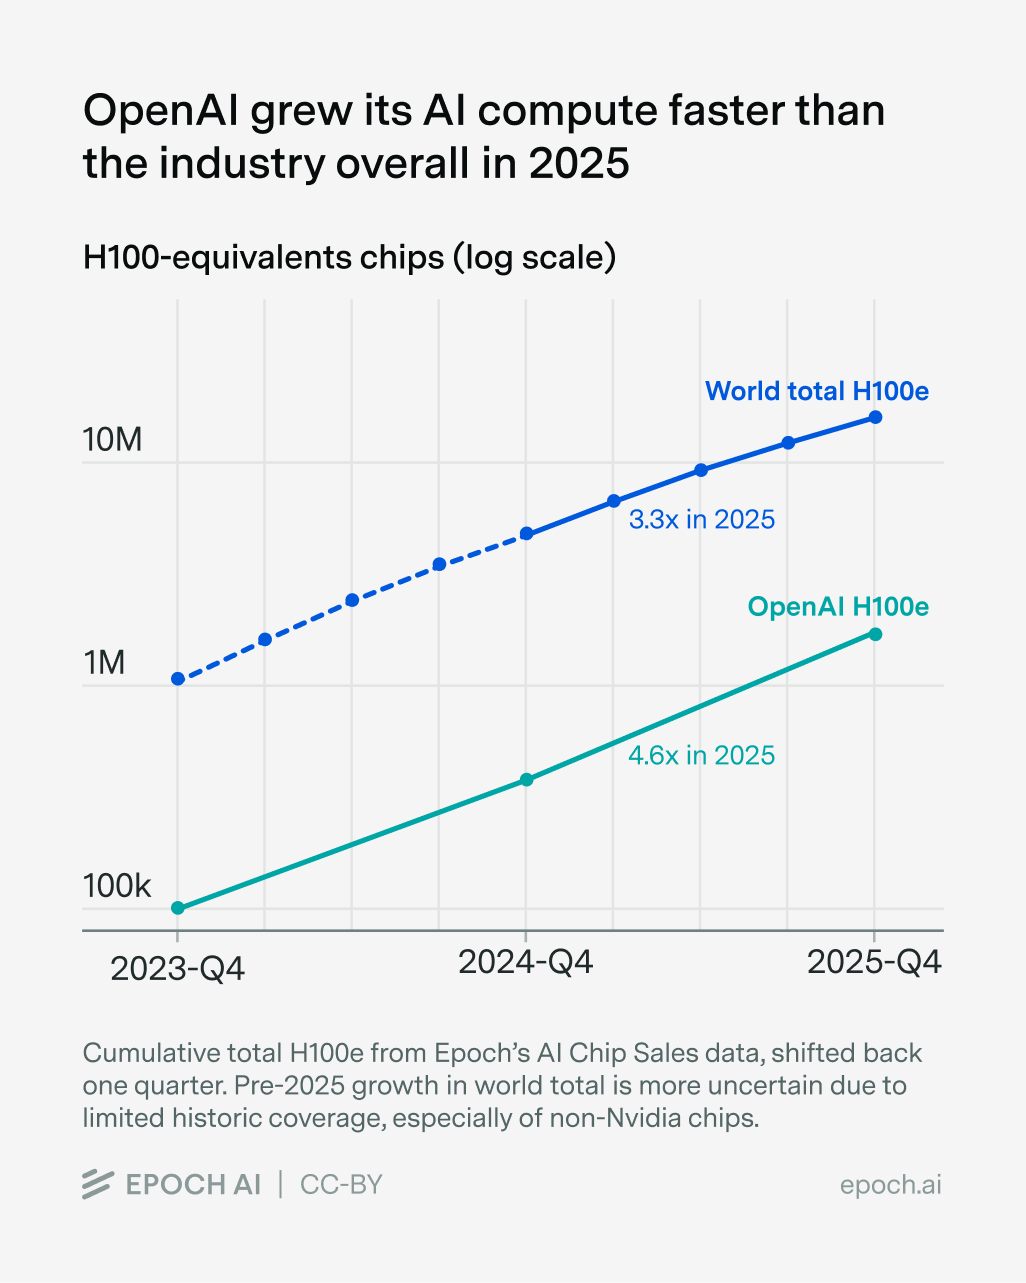
たしかに、これだけでは、フロンティアの計算資源の伸びとAI計算資源全体の伸びについて安定した傾向線を引くには証拠が足りない。6それでも、OpenAI と Anthropic はいま、業界全体より速いペースで計算資源を増やしているように見える。
この状況は続く可能性が高そうだ。OpenAI は社内で、自社のデータセンター容量が2025年の1.9GWから、2027年には「10GW台前半」に達すると予測している。これが(たとえば)2027年末に12GWを意味するなら、年2.5倍の伸びになる。2023〜2025年の3倍からは鈍化するが、それでも非常に速い。OpenAI の社長 Greg Brockman 氏も、同社が2026年に計算資源に500億ドル、つまり2025年の3倍を費やすと証言した。さらに、一部の第三者は、Anthropic と OpenAI がそれぞれ今年末までに5〜6GWの容量をもつと予測している。電力でいえば約2.5〜3倍の伸びである。AIチップは価格効率とエネルギー効率が急速に向上するので、H100e で測った計算能力は、さらに1年、約4倍の伸びが続くと考えられる。
業界全体はおそらくこの伸びには追いつけない。ハイパースケーラーは設備投資を年70%という比較的安定したペースで増やしており、2026年も同様の伸びを見込んでいる。このことから、世界の計算資源の伸びは2025年の約3倍と同程度になると考えられる。7
業界の動向も、上位のラボ、とくに Anthropic と OpenAI による市場の寡占化を示している。フロンティアLLMへの需要は、とくにコーディングやエージェント的なタスクで、今年爆発的に伸びた。Anthropic は実に驚異的なペースで成長しており、2026年第1四半期に年換算売上高を90億ドルから300億ドルに増やした!これは、昨年の年10倍というすでに極端な伸び率からの加速である。8OpenAI については最近の売上データがあまり出ていないが、定性的にみれば、同社のコーディング用モデルや製品(GPT-5.5 など)も好評を得ている。売上の急成長と、それに伴う資金調達の増加によって、Anthropic と OpenAI は世界の計算資源のより大きなシェアを確保する手段を得ている。
実際、Anthropic と OpenAI は計算資源の確保に積極的に動いている。4月だけでも、Anthropic は Amazon(2026年に1GW分の Trainium の稼働を目指す)および Google と数GW規模の拡張契約を結び、CoreWeave を計算資源のパートナーに加えた。9さらに意外な展開として、Anthropic は xAI の約30万H100e の Colossus 1 データセンター全体と Colossus 2 の一部を借りることに合意し、その対価として年最大150億ドルを支払う。10OpenAI もクラウドの取引先を広げ、2月に Amazon と、昨年には Google と契約した。したがって、今年業界で見られる計算資源の供給逼迫と、GPU時間あたり価格の約30%の上昇を招いた張本人は、この2社である可能性が最も高い。
LLMの成長を牽引しているのは Anthropic と OpenAI だけではない。品質でそれほど遅れていない DeepSeek のようなオープンウェイトモデルへの需要も急増しているかもしれない。執筆時点で DeepMind はエージェント的なコーディングで上位2社に後れをとっているように見えるが、決して競争から脱落したわけではない。Meta もフロンティアAIで追いつこうと巨額を投じている。だが、エージェントブームによってAI産業全体に占めるLLMのシェアが高まれば、LLMの首位2社の計算資源のシェアも押し上げられる。そして Anthropic のいまの売上の伸びはあまりに極端なので、計算資源の寡占化につながる可能性が高そうだ。
2023年の時点では、OpenAI や、より広くフロンティアLLMがAI産業全体を支配することになるとは、まだはっきりしていなかった。3年たったいま、AI計算資源の整備を始めた企業が、結局はその整備を主導することになりそうに見える。
フロンティアラボが伸びしろを使い果たしたらどうなるか?
2025年末時点で、Anthropic と OpenAI は世界で稼働しているAI計算資源のおそらく15〜20%を占めていた。シェアを伸ばす余地は大きく見えるが、フロンティアラボが業界全体よりかなり速く成長すれば、その余地はわずか数年で使い果たされうる。11
単純な例として、上位2社が現在合わせて20%のシェアをもち、AI計算資源を世界全体より33%速く増やすとしよう(たとえば、2025年までの OpenAI のように毎年計算能力を4倍にする一方で、世界の設置ベースは年3倍に「とどまる」場合)。このシナリオでは、2社の世界の計算資源に占めるシェアは2.5年で2倍になり、5年以内に約80%を使うようになる。計算資源が Anthropic と OpenAI の2社だけでなく、上位4〜5社のフロンティア開発企業にもっと均等に分かれているなら、余地はそれより早く尽きる。
したがって、AIの近い将来を左右する重要な問いはこうなる。Anthropic と OpenAI は最近の計算資源の伸びのペースを保ち、その過程でAI計算資源の生産全体を引き上げられるのか。それとも、クラウド業界と半導体業界が追いつけず、2社の計算資源の伸びが鈍るのか。
ここで強調しておきたいのは、AIチップとデータセンターへの設備投資の総額がすでに非常に大きいということだ。AI関連の設備投資の総額は2026年に年換算で1兆ドルに近づく。これは世界総生産のほぼ1%、米国のGDPの3%にあたる。しかもいまや、整備を主導するハイパースケーラーの営業利益の大半を設備投資が食っている。2026年以降もAI関連の設備投資が急成長を続ける保証はない。
上位のモデル開発企業が計算資源の余地を食い尽くし、その計算資源の伸びがAI計算資源全体の伸びに収束すれば、年4倍の伸びを保つには、チップの価格性能比の向上を織り込んでもなお、設備投資を毎年2倍以上にする必要がある。2027年のAI関連の設備投資がおよそ1兆ドルから出発するとすれば、こうした伸びは、AIが経済成長を劇的に加速させ始めた場合にしか実現できないだろう。
言い換えれば、AI産業は今後数年で新たな局面に移る。フロンティアAIの計算資源の伸びが鈍るか、フロンティアAIが業界を支配するか、あるいはその両方である。誤解のないように言っておくと、フロンティアの計算資源の伸びが鈍化したとしても、2029年に進歩が「壁」に突き当たると考える理由はない。設備投資が横ばいでも計算資源のストックは何年も増え続けうるし、AIチップは引き続き改良され、企業は一定量の計算資源で新しいモデルの研究や学習を行える。だが、フロンティアAIの進歩を推し進める主な物理的傾向である計算資源のスケーリングは、世界が近いうちに根本的に変わらない限り持続できない。
有益なフィードバックをくださった Amelia Michael、Ben Cottier、Brendan Halstead、Campbell Hutcheson、Elliot Stewart、Isabel Juniewicz、Konstantin Pilz、Romeo Dean、Yafah Edelman の各氏に深く感謝する。
付録:フロンティアAI開発企業にはどれだけの計算資源が回っているか?
詳しくは、企業ごとに関連する証拠を整理し、モデル化の詳細も載せた、はるかに長い調査の暫定版を参照してほしい。
ここでは、2025年末時点で OpenAI、Anthropic、xAI、そして Google と Meta のフロンティアラボが利用できたAI計算資源の量について、私の推定をまとめる。この5社はおそらく世界で最も計算資源に恵まれた開発企業だが、モデルの品質で首位に立っているとは限らない。ここで注目するのは、フロンティアAI企業が借りている、あるいは使っている計算資源の量であり、所有している量ではない。12Anthropic と OpenAI は計算資源の大半を Amazon、Google、Microsoft といったクラウドのパートナーから借りている。Google と Meta はAI計算資源の大半を所有しているが、その多くはフロンティア以外の社内用途に割り当てられているか、Google の場合は外部の顧客に貸し出されている。
OpenAI
OpenAI の計算資源については最もよく分かっている。同社がありがたいことに、2023年末・2024年末・2025年末時点で借りていたデータセンターの電力容量の合計を公表しているからだ。OpenAI の容量は2023年の0.2GW、2024年の0.6GWから増え、2025年末には1.9ギガワット(GW)になった。13
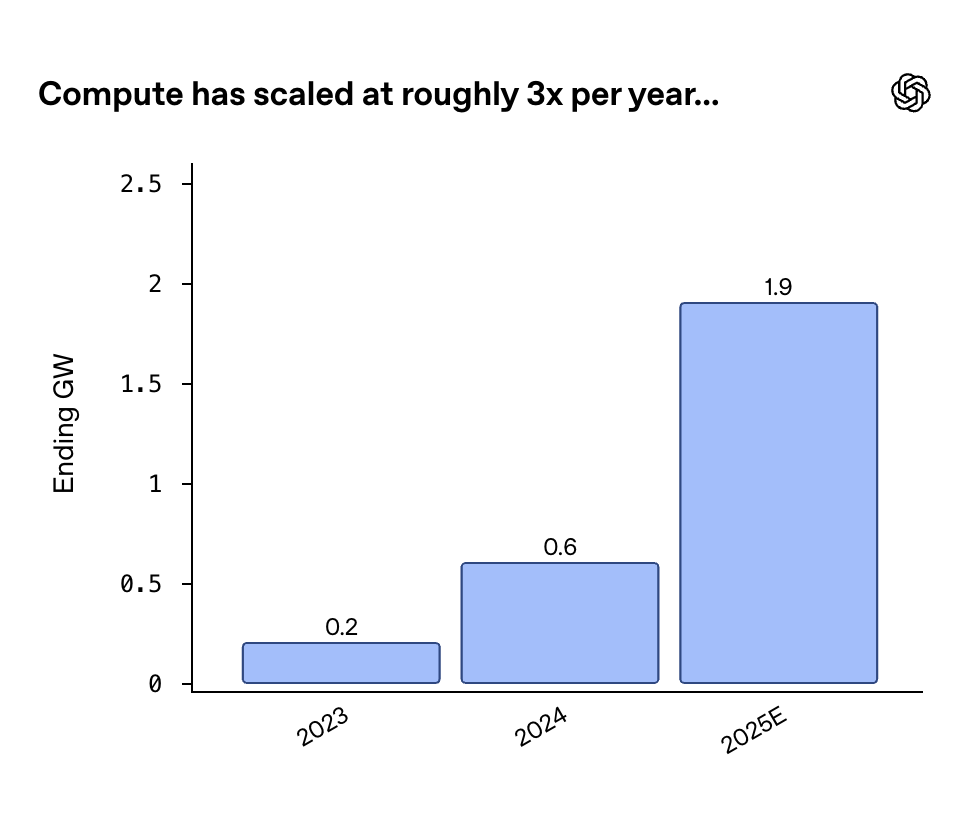
提供:OpenAI
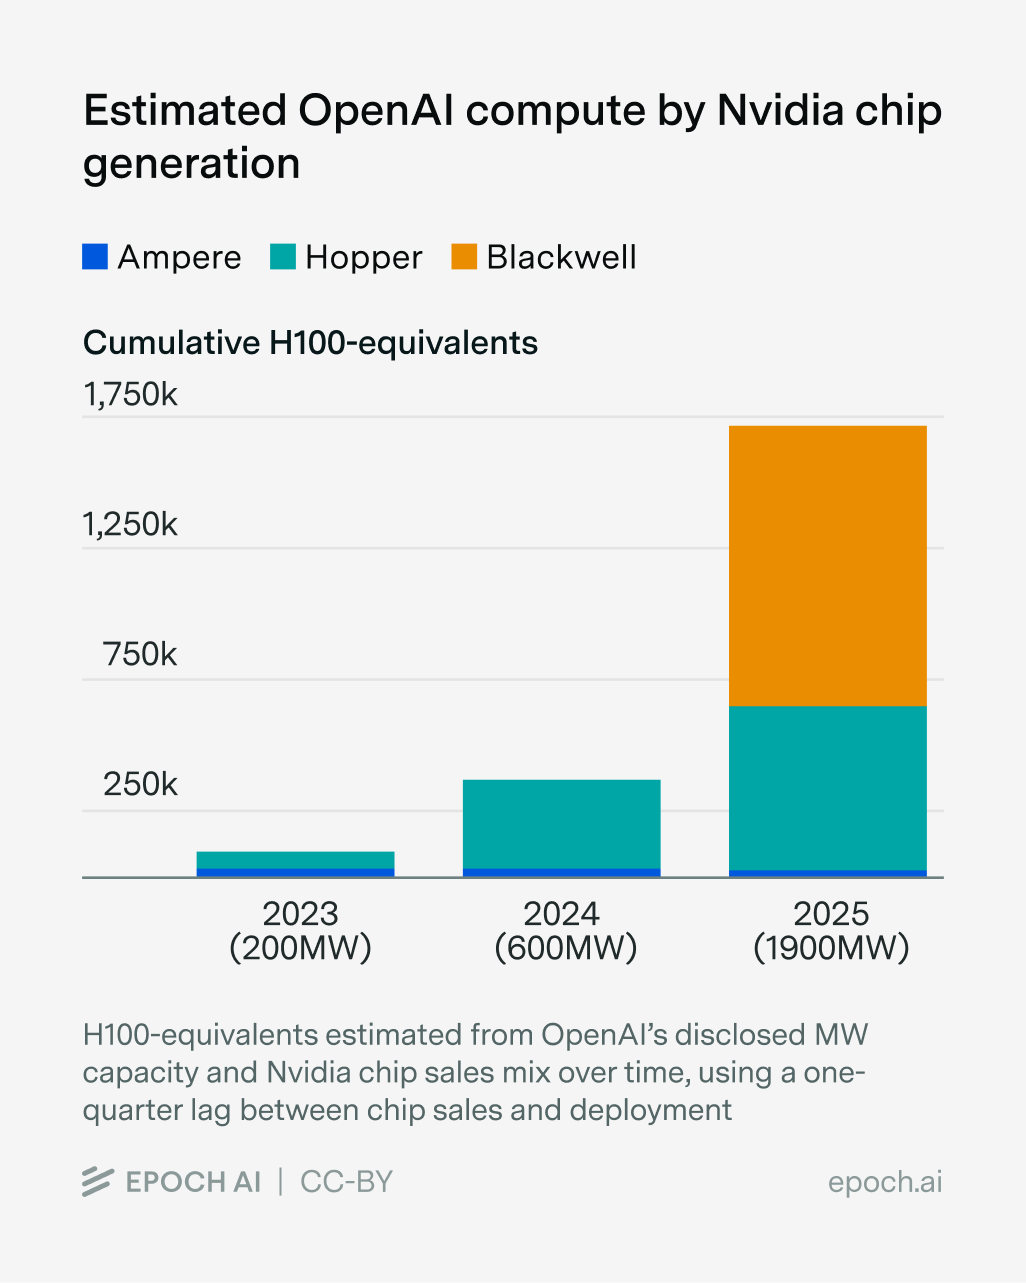
この電力容量は、Nvidia の主力AI GPU とサーバーの仕様と、OpenAI が時期ごとに使っていた GPU の構成についてのいくつかの仮定を使えば、計算能力に換算できる。この方法で、私は OpenAI が2025年末までに Nvidia H100 GPU 約170万基分(H100e)を保有していたと推定した。2024年は約40万、2023年は約10万からの増加である(H100e は毎秒のピーク FLOP の仕様に基づくもので、実際の計算性能は異なりうる)。別の方法として、OpenAI が2025年にクラウドの計算資源に160億ドルを費やしたという報道を使い、OpenAI が支払ったと考えられる GPU 時間あたりの価格と組み合わせることもできる。こちらからも、おおむね同様の計算資源の推定値が得られる。
大きな漏れになりうるのは、Microsoft の Azure API(いまでは Amazon Bedrock も)のような、ハイパースケーラーが提供する製品で OpenAI のモデルを動かすのに使われる推論実行の計算資源である。この計算資源はおそらく、OpenAI のデータセンターやクラウド計算資源の数字には含まれていない。これを「OpenAI の計算資源」に数えるべきかどうかには議論の余地がある。OpenAI はこの計算資源から生まれる売上の一部を分け合っているが、その運用を管理しているわけではない。OpenAI の売上と推論実行の計算資源の配分から判断すると、この Microsoft の推論実行の計算資源を含めれば、OpenAI の計算資源の合計はおよそ25%、多くて50%増えるかもしれない(詳しくはこちら)。
Anthropic
2025年の Anthropic の計算資源は、おそらく OpenAI よりかなり少なかったが、時間とともに追いつきつつある。OpenAI の社内メモは、2025年末時点の Anthropic の容量を1.4GWと推定していた。これは OpenAI の合計1.9GWの70%ほどにあたる。報道によれば、2024年と2025年のどちらも、Anthropic のクラウド計算資源の支払額は OpenAI の40%強だった。2025年の比率はやや意外なほど低いが、Anthropic の計算資源への支出は年末にかけて急増したのかもしれない。14
Anthropic の計算資源の多くはインディアナ州にある Amazon の Project Rainier の敷地に置かれており、2025年末時点で Trainium2 チップによる約50万H100換算(H100e)がある。Anthropic はほかの場所でも Amazon と Google の両社から Trainium、Nvidia、TPU のチップを大量に借りているので、その合計はこの1か所よりはるかに多いはずだ。OpenAI のメモと合わせて考えると、2025年末までに Anthropic は100万H100e以上をもっていたと私は考える。OpenAI と同様に、第三者のクラウドAPIでの推論実行の計算資源を含めれば、Anthropic の計算資源の合計はやはりおよそ25%増えるだろう。
xAI
現在は SpaceX の一部となった xAI は、主にテネシー州メンフィスにある Colossus 1 と Colossus 2 のデータセンターの計算資源を使っている。この2施設は2025年末時点で合わせて約55万H100eだった。報道によれば、xAI はポートランドとジョージア州にある小規模なデータセンターも所有または利用しており、少なくとも2024年までは Oracle をクラウド計算資源のパートナーとして使っていた。昨年末時点の xAI の計算資源の利用量は合計で60万〜70万H100換算ほどだったかもしれない。おそらく Anthropic より少なく、OpenAI の推定170万H100eの半分にも満たない。
xAI は今年、Colossus 1 を Anthropic に貸すことにしたが、一方で Colossus 2 を約140万H100eまで大幅に拡張することも目指している。15
Google と Meta については、16その「フロンティアAI」の計算資源を、フロンティアAI部門である Google DeepMind(以下 DeepMind)と Meta Superintelligence Labs(MSL)が使う計算資源と、関連する推論実行の計算資源と定義する。17フロンティアAIの取り組みは、レコメンドシステムのようなほかのAI・機械学習の取り組みと境目があいまいなことがあるので、Anthropic や OpenAI ときれいに比べるのは難しい。
Google DeepMind
Google(Alphabet)は世界で最も計算資源に恵まれた企業である。AIチップの保有者についての私たちの調査では、2025年末時点で Google は世界全体のおよそ4分の1、約500万H100eを所有していたと推定している。チップの販売から展開までに四半期1期分の遅れを置けば、約400万H100eになる。だが、その多くは DeepMind には回っていない。Google によれば、機械学習の計算資源の約半分は Google Cloud に回っている。18Google の場合、「Cloud」には外部の顧客向けの計算資源に加えて、企業向けの Gemini の推論実行(Vertex API と企業向けサブスクリプション)も含まれる。残りの半分は、DeepMind と、レコメンドシステムのようなフロンティア以外の社内用途とに分かれている。
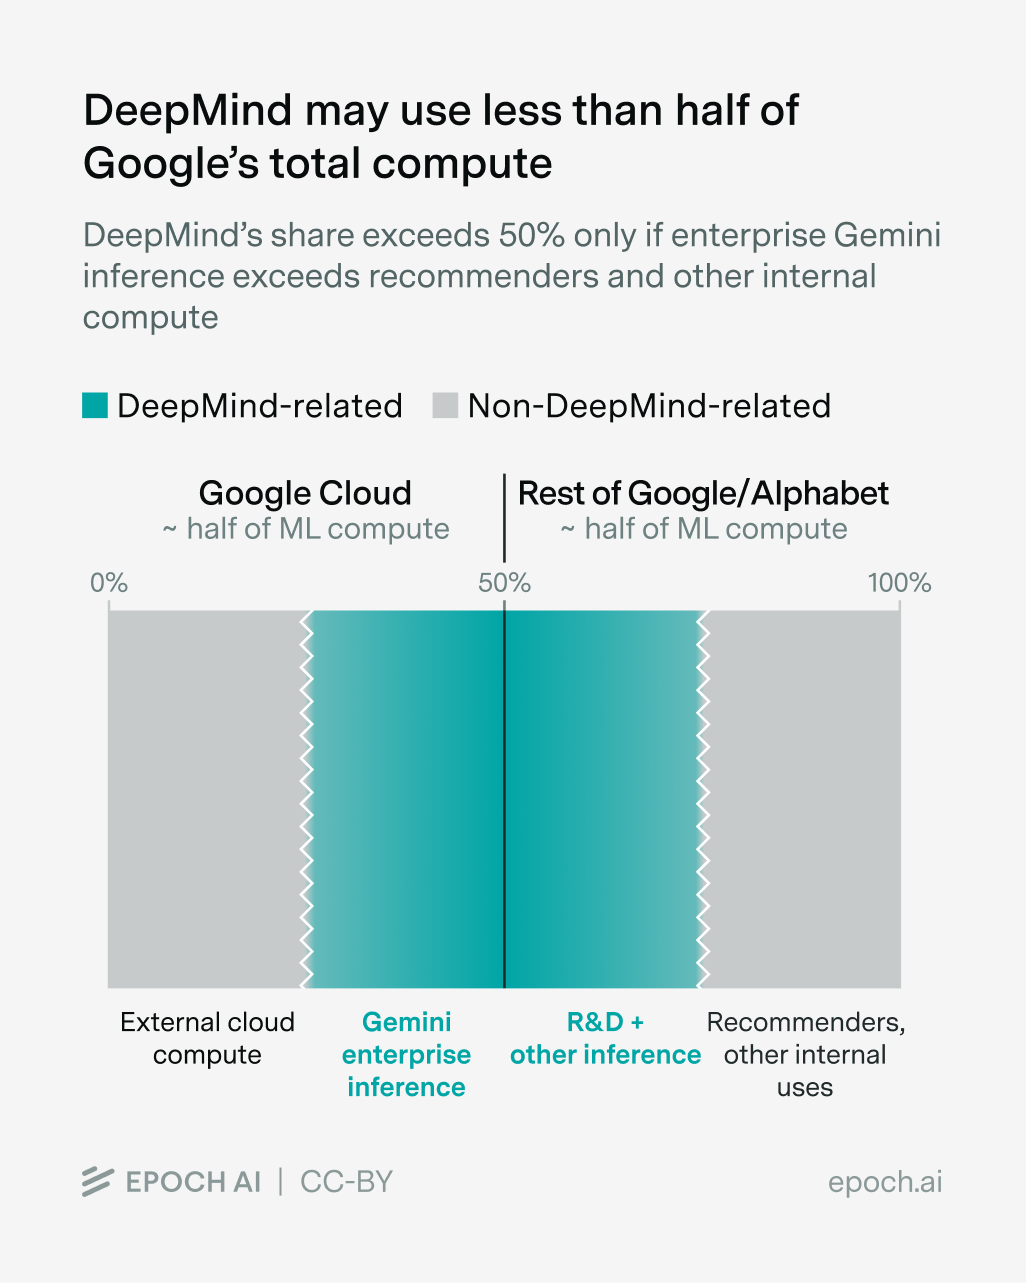
DeepMind の計算資源が Google 全体の半分を超えるかどうかは、Cloud 側での DeepMind の推論実行の計算資源が、DeepMind 以外の社内の計算資源より多いかどうかで決まる。私の推測では後者のほうが大きく、そうであれば DeepMind の計算資源は全体の半分未満になる。
つまり、企業としての Google は計算資源で大きくリードしているが、2025年末時点で DeepMind が OpenAI より多くの計算資源をもっていたかどうかは、私にははっきりしない。
Meta
2025年末時点で、Meta は世界のAI計算資源全体のおよそ10%を所有していた。これは OpenAI が借りていた総量より多い。19だが、これを Meta Superintelligence Labs(MSL)の計算資源に置き換えるのは難しい。
第一に、Meta の GPU の多くは、フロンティアAIではなく、同社の中核事業、主に広告とコンテンツのレコメンドシステムを支えている。あなたの Instagram のフィードを動かしているアルゴリズムは、実は大規模なトランスフォーマーであり、エンゲージメントを高めるのに非常に効果的である。20第三者の推定では、2025年半ば時点でのフロンティアAIとレコメンドシステムの配分はほぼ半々だった。
しかし Meta は2025年後半、フロンティアAIを優先する方向へ大きく舵を切った。Mark Zuckerberg 氏はトップ研究者にスープを手ずから届け、巨額の報酬を提示し、MSL 全体に「業界トップ水準の計算資源」を用意すると約束した。したがって、Meta の計算資源はいまではフロンティアAIへ大きく傾いている可能性が十分にある。
第二に、Meta は2025年後半から Google、Oracle、CoreWeave と大規模なクラウド契約を結んだ。こうした契約の規模が拡大するにつれて、Meta は自社で所有するよりはるかに多くのAI計算資源を使うようになる。それでも、これらのクラウド契約は比較的新しいので、2025年末時点で MSL が利用できた計算資源は、Meta が所有する総量よりかなり少なかったと私は考えている。つまり MSL の計算資源はおそらく OpenAI より少なかった。展開の遅れを考慮する前の段階で、Meta が所有していたのは合計230万H100eにすぎず、しかもそれを MSL とほかの用途とで分けていたと推定されるからだ。
注
-
ここでいう「AI計算資源」とは、要するに、各社が利用できる、データセンターで稼働中のAIチップの量を、チップの性能で重みづけしたものである。この5社の場合、主に Nvidia のデータセンター向け GPU(Hopper や Blackwell など)、Google の TPU、Amazon の Trainium である。↩
-
Microsoft や Amazon の社内でのフロンティアAIの取り組みの規模についても、私はよく知らない。親会社の規模がきわめて大きいことを考えると、これらはいまやかなりの計算資源をもっている可能性がある。いずれにせよ、最も目立つフロンティア開発企業を合わせても、おそらくAI計算資源全体の半分に満たないというのは興味深い事実だと思う。↩
-
CoreWeave は2025年5月、自社のハードウェアは納入から収益化までに「約3か月の設置期間」を経ると開示した。2025年後半には、これが「数週間以内」に短縮された。ただし Nvidia などのチップの販売元は、たとえばサーバーの OEM に販売する場合のように、クラウド事業者が納入を受ける前に売上を計上することがある。↩
-
Meta Superintelligence/Meta AI や DeepMind の計算資源について、その伸びの軌跡を測れるほどのことは分かっていない。ただ、MSL が Meta のAI計算資源全体に占めるシェアは、昨年半ば以降おそらく高まっている。↩
-
これは、フロンティアLLMの学習の実行に使われた学習計算量の合計が年4〜5倍で伸びている傾向とおおむね一致する。ただし、2025年初め以降のクローズドなフロンティアモデルについてはデータが限られている。↩
-
一例を挙げると、Nvidia のAI関連の売上は2023年に不連続に跳ね上がり、その後、年約70%の伸び率に落ち着いた。↩
-
計算資源の総量のより詳しい予測は本稿の範囲外だが、AIへの支出が約70%伸びるなら、計算能力はおよそ2〜3倍伸びると考えられる。AIチップのコスト効率はこれまで年に約30%向上してきたからだ。また2025年には、昨年のハイパースケーラーの設備投資の70%の伸びに支えられて、計算資源はほぼ3倍になった。↩
-
Epoch AI では大きな数字や伸び率についてよく書いている。だが正直なところ、Anthropic の売上曲線がどれほどとんでもないものかを十分に伝えるのは難しい。四半期で売上が3倍になるペースが続けば、年に約80倍の伸びになる。これはほぼ確実に持続できないが、年100億ドル近くという出発点からこれほどの急成長を見せたこと自体が、やはり常軌を逸している。しかも、この加速した傾向と整合するもう一つのデータ点も得られた。報道によれば、Anthropic の年換算売上高は5月までに450億ドルに迫っている!これは、2025年の Anthropic の年10倍という伸び率からの劇的な加速である。その年10倍という伸び率は、すでにこの規模の企業として史上最速の成長だった。Jesse Richardson 氏による補足の論評も参照してほしい。↩
-
Amazon と Google はすでに Anthropic の主要な計算資源のパートナーだったので、これらの契約は既存の契約への上乗せである。追加分の容量は数年かけて段階的に拡大していく。↩
-
これは Anthropic が昨年計算資源に支出した額を上回り、OpenAI の支出額にも迫る。ただし Anthropic は Colossus を大幅な割増価格で借りているのかもしれない。報道によれば、Anthropic は今年の第1四半期から第2四半期にかけて、計算資源への支出を四半期あたり約30億ドルから60億ドルへと倍増させる。↩
-
現在の、そしてこれからのクラウド計算資源市場の残りが、Anthropic と OpenAI にとって「タダで手に入る土地」だと言いたいわけではない。両社が世界の計算資源に占めるシェアを伸ばし続けるのは、非常に難しく、高くつくかもしれない!その多くは長期のクラウド契約で押さえられているが、Anthropic と Colossus の例のように、上位のラボがほかの企業がいま使っている計算資源を買い取ることもありうる。ただし、余地が残っているあいだは、これらの企業が急成長しても、それが機械的にAI半導体の生産の加速を必要とするわけではない。↩
-
本稿では全体を通じて「OpenAI の計算資源」のような所有を思わせる言い方をするが、「所有」という語を使わない限り、基本的には企業やラボが借りている、あるいは使っている計算資源の量を指す。↩
-
(方法論の詳細は調査文書の全文にある。コードはこちら。)私は、OpenAI が測っているのは施設全体の電力ではなく、データセンターのIT電力(チップ、サーバー、ネットワーク機器などの計算機器が使う電力の合計)だと仮定している。テック業界ではデータセンターの電力をIT電力で測ることが多く、IT電力を使うと、GPU時間に基づく私のもう一つの推定値とよりよく整合する推定値が得られる。OpenAI の数字が施設全体の電力だと仮定すれば、私の計算資源の推定値は最大で約30%小さくなる。↩
-
電力や金額の数字を計算資源に換算するとき、Anthropic の保有するチップ群の電力効率やコスト効率は、OpenAI のものとは異なりうる。これによって差はいくらか縮まるかもしれない。Anthropic は Amazon の Trainium2 チップを大量に使っている。これは Nvidia の Blackwell のような新しいチップよりエネルギー効率は低いが、比較的安価でもある。↩
-
xAI は Cursor とも大規模な提携を結んでおり、xAI と Cursor は Colossus の計算資源を共有してモデルを共同開発する。これは Cursor とのクラウド計算資源の契約と、Cursor の買収との中間のような形である(SpaceX はこの取引の一環として Cursor を買収するコールオプションを取得した)。↩
-
Microsoft と Amazon も大規模な基盤モデルを開発しているが、その取り組みは Google や Meta ほど成熟していないように見える。↩
-
これには、ラボ自体が管理していない、製品レベルでのフロンティアモデルの推論実行も含まれうる。たとえば DeepMind のチームは、Gemini を使ったすべての製品に直接関わっているわけではないかもしれない。↩
-
ある記事は、「2025年、Google は計算能力の約半分を Cloud に割り当てる見込みだと、[Google の CFO、Anat]Ashkenazi 氏が今春の Morgan Stanley のカンファレンスで語った」と報じている。2026年2月の決算説明会によれば、Google は2026年も同様の比率を保つ。「2026年についても、機械学習の計算資源の半分強が Cloud 事業に向かう見込みです」。↩
-
これには Meta の独自チップ MTIA は含まれていない。MTIA は2025年には比較的少量だった。また、Nvidia と AMD の計算資源の違いも省いている。AMD は推定合計の約20%である。報道によれば Meta は AMD の Instinct AIチップの単独では最大の顧客だが、Meta がそれを何に使っているのかは私には分からない。↩
-
リンク先の決算説明会で Meta は、Facebook の利用時間の前年比5%増、Instagram の動画の利用時間の30%増の多くをAIによるレコメンドのおかげだとしている。したがって、ここ数年の Meta でのレコメンドシステムのスケーリングが売上に与えた影響は、優に年数百億ドルに達しうる。オンライン広告のもう一方の巨人である Google でも、レコメンドシステムはおそらく非常に重要である。↩