
ニュースレター
米国のAI電力問題について、ほぼ全員が間違っているのか?
原題:Is almost everyone wrong about America’s AI power problem?
Gradient Updates は著者個人の見解を述べるニュースレターで、Epoch AI 全体の見解とは限りません。
AI界隈には、よく聞く議論がある。「米国は電力の整備がひどく苦手だが、中国は大の得意だ。そして電力はAI競争にとってこれほど重要なのだから、中国が不戦勝で勝つ」というものだ。
この理屈はいたるところで見かける。NVIDIAのCEO、Jensen Huang は先月、これを使って「中国がAI競争に勝つだろう」と主張した。世界がAGIに向けて熾烈な競争をしていると論じる一連のエッセイSituational Awarenessにも出てくる。このエッセイは Ivanka Trump のお墨付きも得た。Dwarkesh のポッドキャストには、「エネルギーで中国は米国を圧倒している。それは中国がAGIで勝つということか?」という題の回まである。
しかし私たちは、この議論は誇張されていると考える。電力のボトルネックが、米国でのデータセンターの建設を劇的に、あるいは恒久的に妨げることはおそらくない。米国のAI電力の窮状をめぐる主張は一部が誤解に基づいており、米国のAIの電力需要を満たす有望な手段はいくつもある。つまり人々は、電力のボトルネックの強さと、それが「AGIへの競争」に与える影響の大きさを過大評価している。
では、私たちはなぜそう考えるのか。そして米国のAI電力問題について、どうしてほぼ全員が間違うなどということがありうるのか。
Epoch AI の最新情報を受け取る 購読する
米国のAI電力の窮状、それとも違うのか?
米国の電力インフラの悲惨な話は、探すまでもなく見つかる。1,700人の地権者の承認が必要な送電線、送電網への接続を最長10年待たなければならない電動トラックの充電拠点、数百万人のテキサス州民を輪番停電に陥れる気象災害などである。
数字を見るだけでも分かる。過去40年間、米国の総電力供給はほぼ横ばいのままだったが、中国の供給はそれをはるかに追い越した。
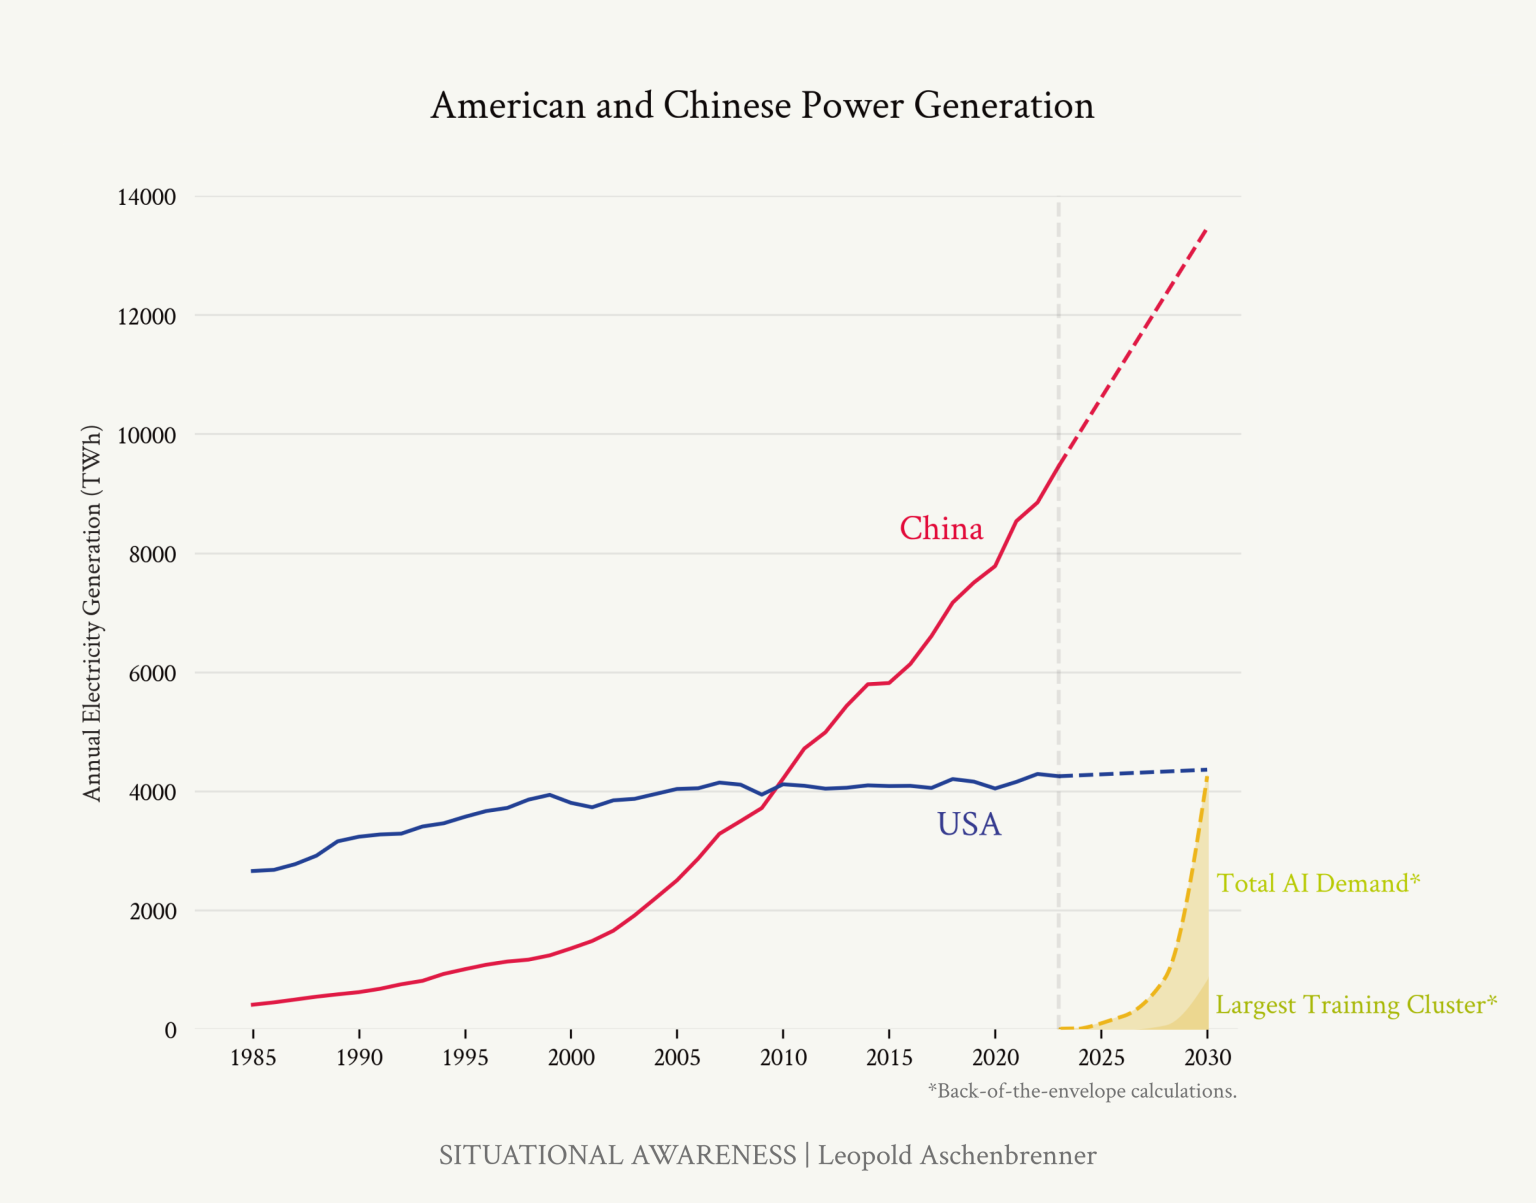
そこから自然な筋書きが生まれる。規制が、電力を整備して「AI競争に勝つ」米国の力を殺してしまった、というものだ。これにはある程度の真実がある。法的な障壁が電力の整備を妨げることはありうる。
しかしこの筋書きは、見当違いのものを責めている。米国の電力容量が伸び悩んだのは米国が建設できないからだと決めつけていて、そもそも需要がもっと多くの容量を必要としていたのかを確かめていない。米国人は単に、それほど多くの電力を欲しがっていなかっただけかもしれないのだ。
実際、実質エネルギー価格は過去20年間、基本的に横ばいである。1
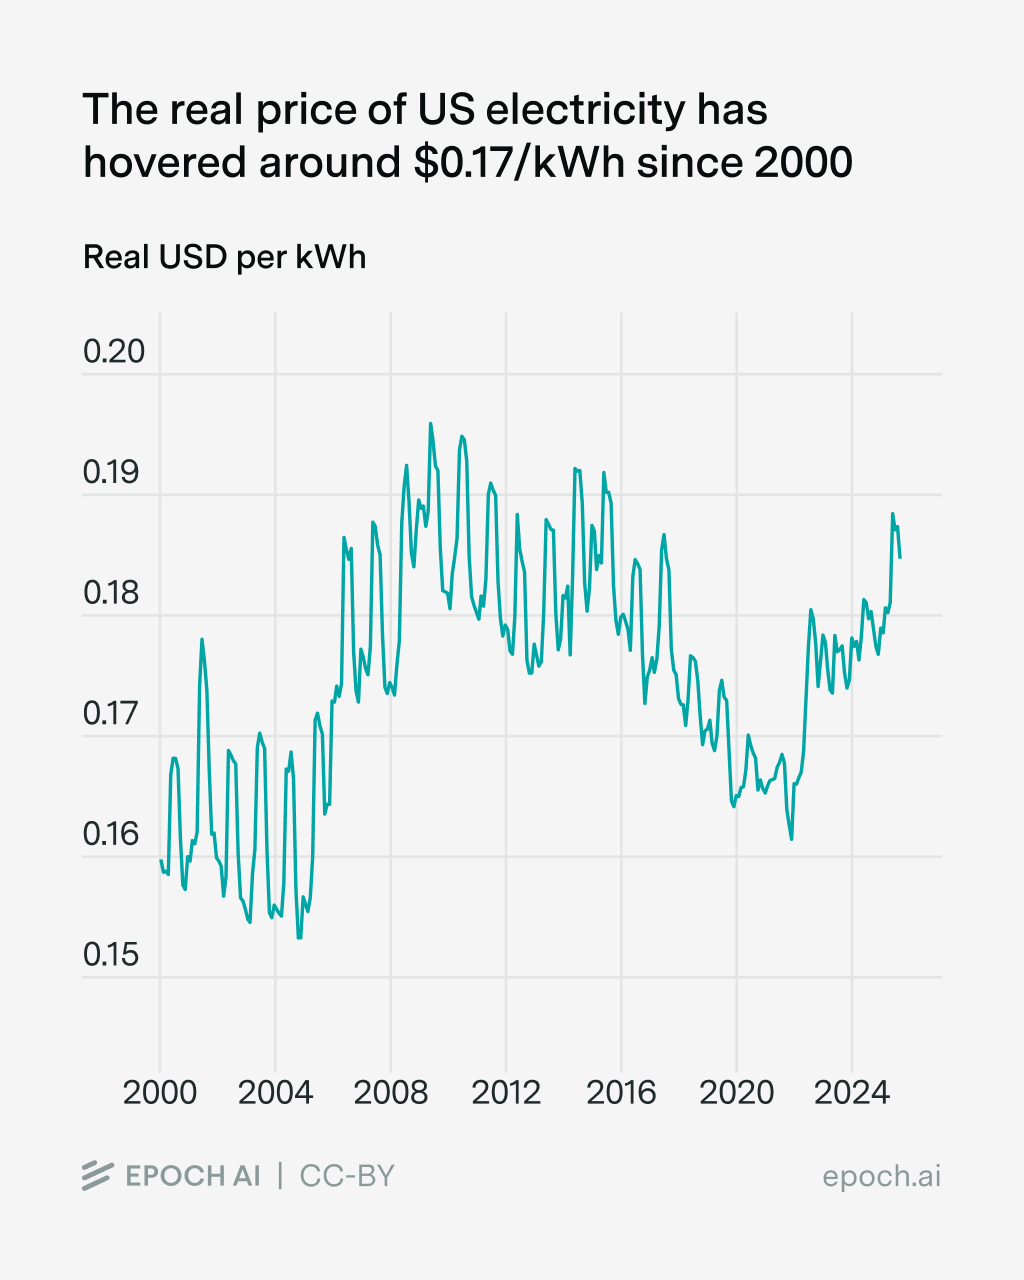
さらに、後で見るように、送電網には実は余剰容量がある。したがって問題は供給を増やせないことではなく、過去数十年の大半で需要が伸びなかったことにあったと考えられる。
「ここには見過ごせない大問題があるだろう。AIが米国の電力需要を大きく押し上げるのではないか」と思うかもしれない。そのとおりである。最近の電力需要の急増はAIによるもので、米国のAIデータセンターは2030年までに30〜80 GWの電力を必要とするだろう。
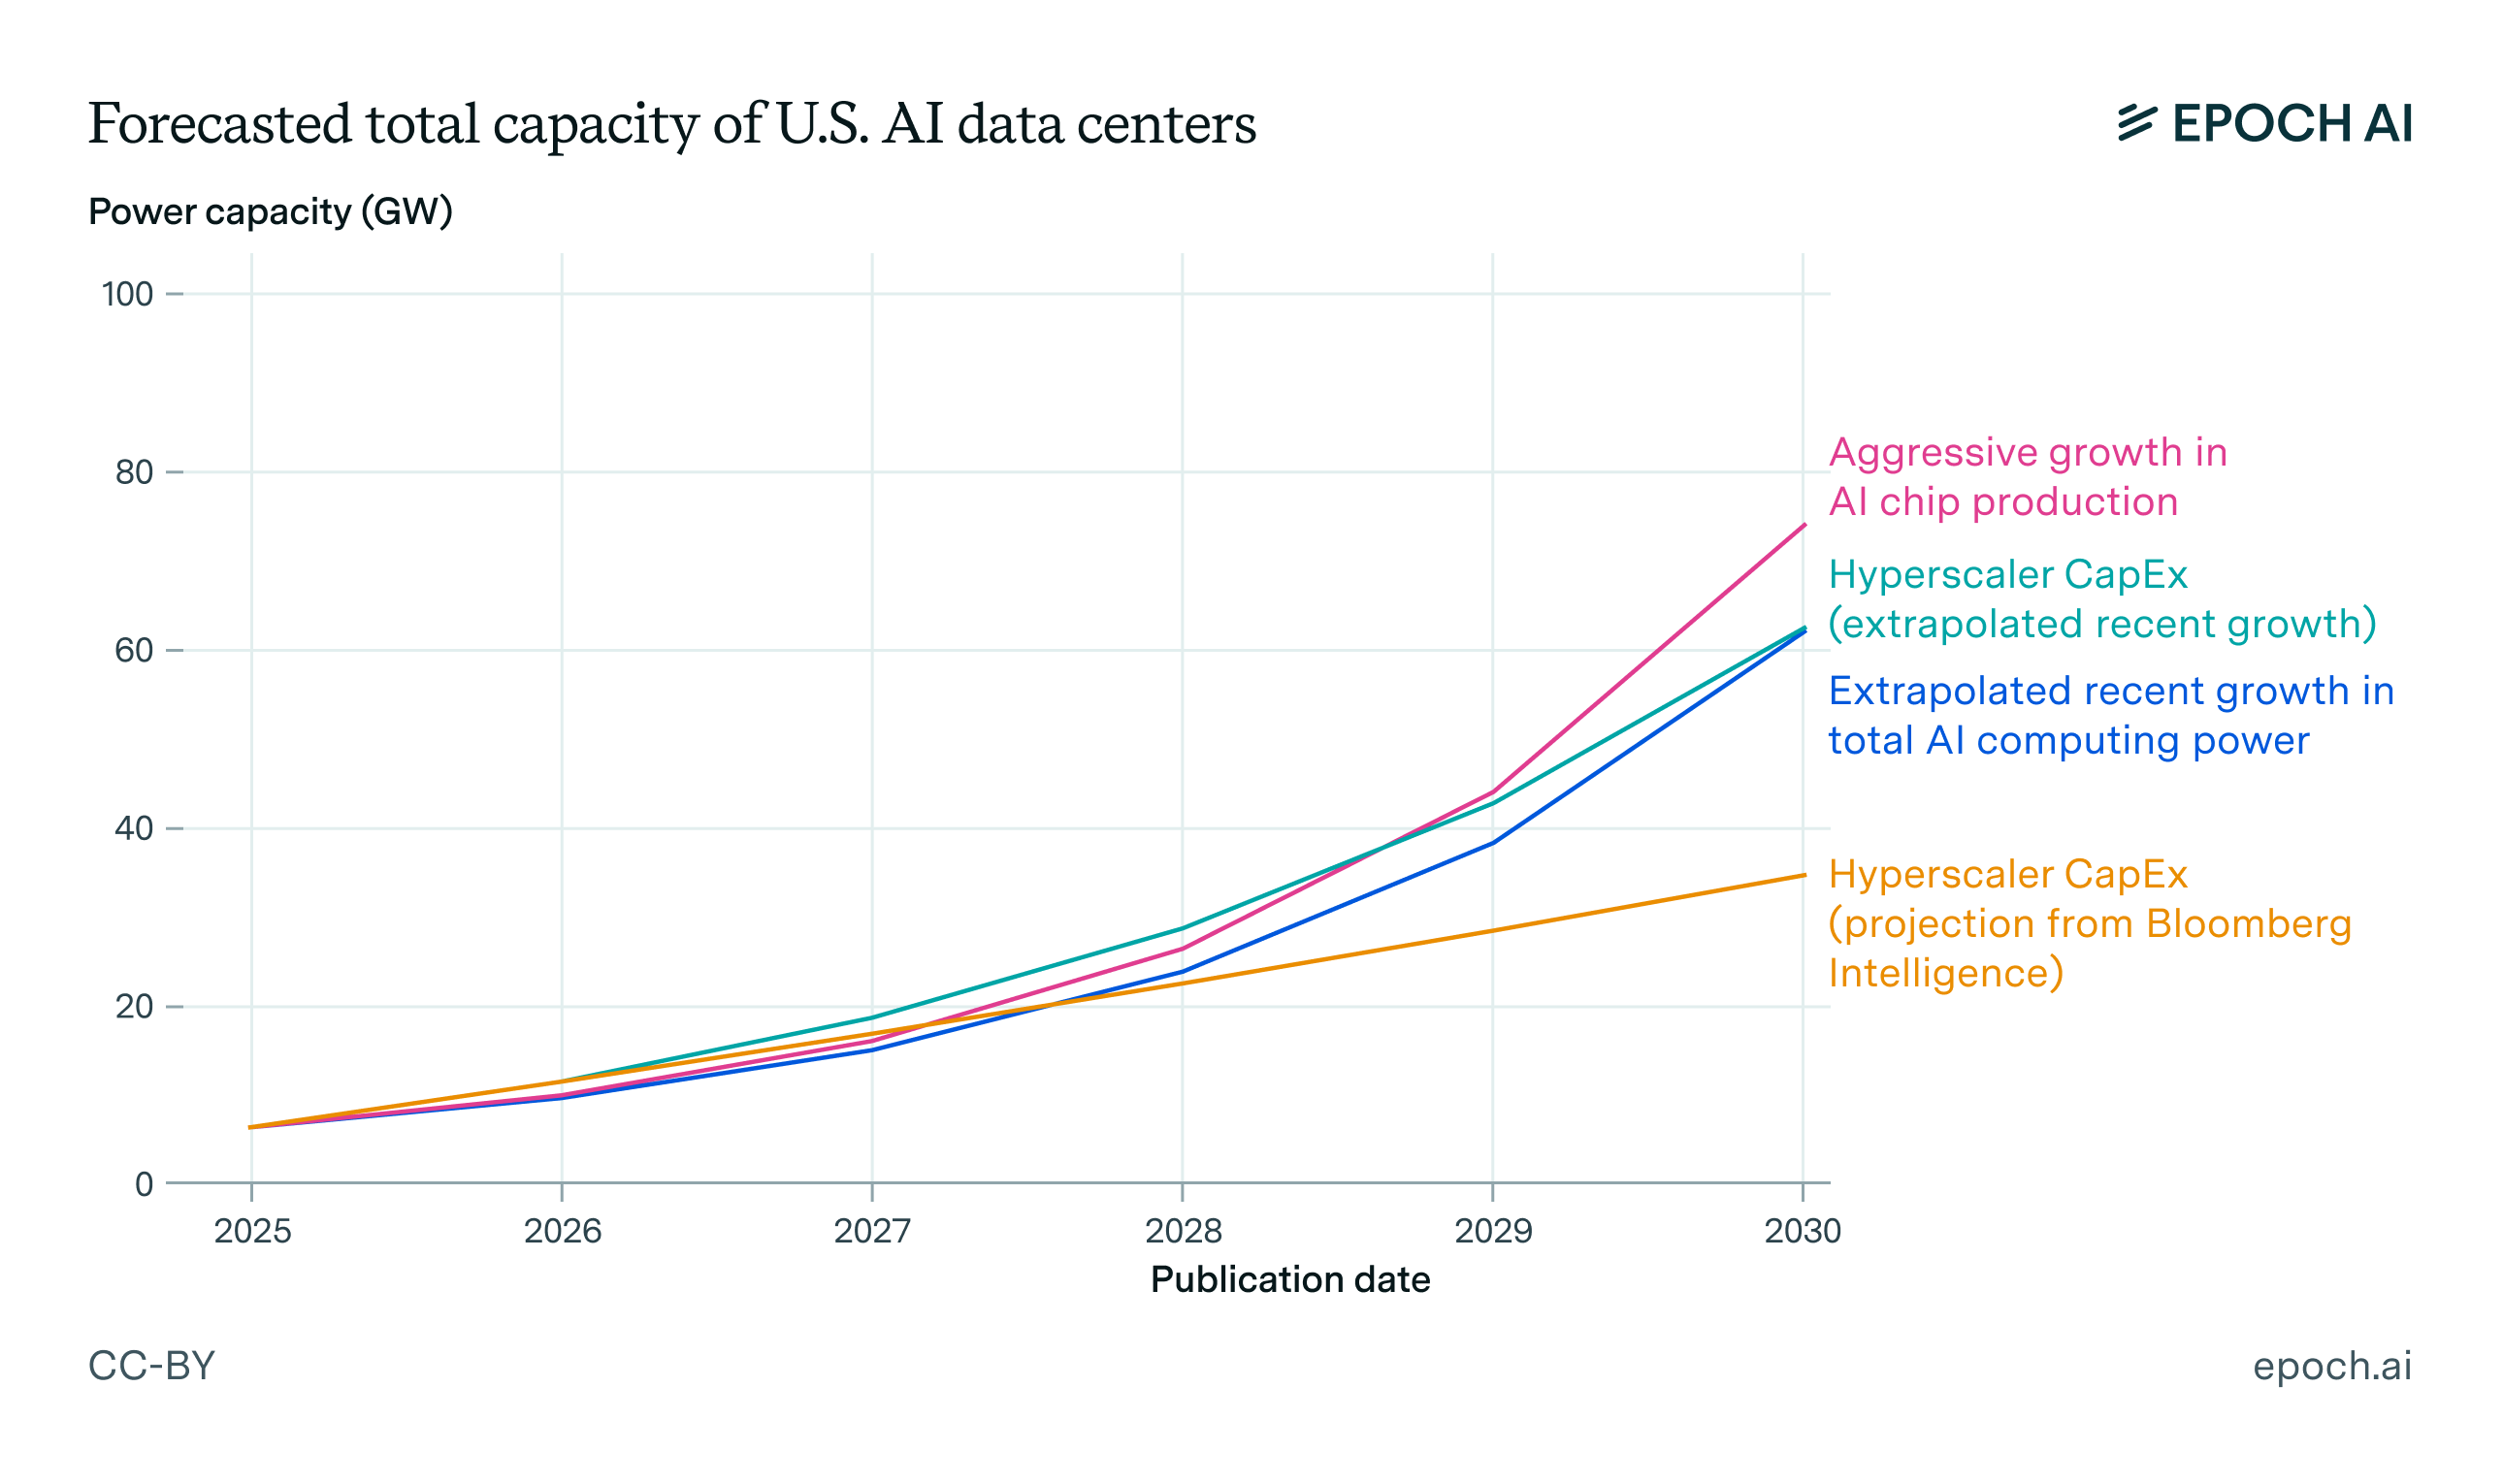
AIの電力需要が急激に伸び、2030年までに100 GWに達すると仮定しよう。2そうなると米国は、カリフォルニア州が平均して必要とする電力の4倍を新たに整備しなければならない。電力需要がこれほど相対的に伸びたのは1980年代以来見られない。3
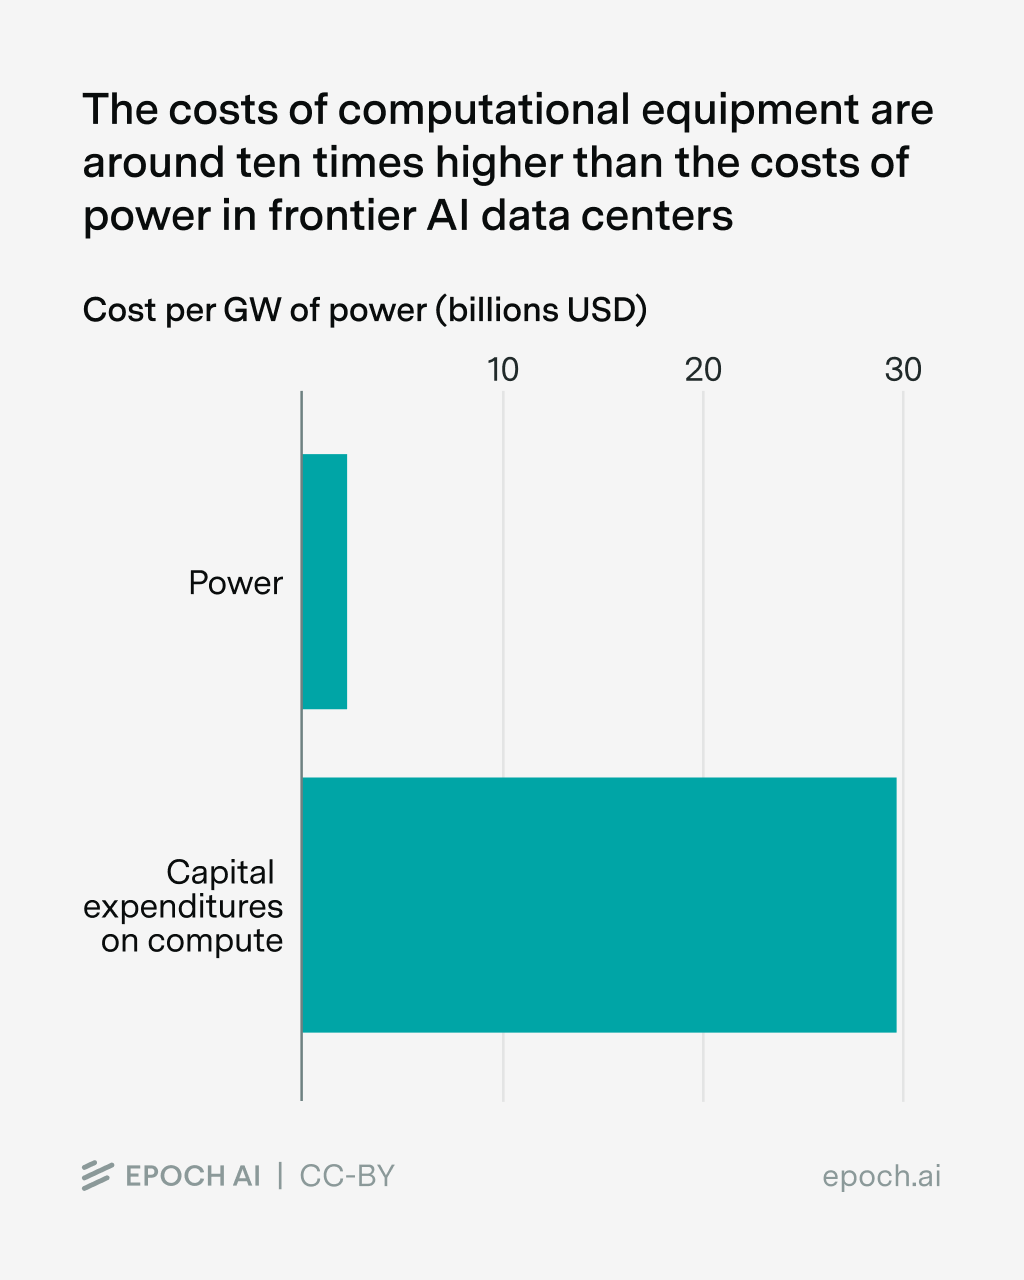
それでも私たちは、米国はおそらくこの需要を満たせると考える。AIのスケールアップに投資する意欲が十分にある限り、電力にお金を払う意欲も十分にあるはずだ。結局のところ、データセンターの運用コストに占める電力の割合は比較的小さく、チップのほうがはるかに高価である。巨大なAIチップのクラスターに大金を投じる気のある企業なら、電力に割増料金を払うのをためらいはしないだろう。
電力の木から果実を摘む
数十年の停滞の後に電力需要がこうして急増したということは、米国は助走なしで走り出すことになる。しかし裏を返せば、米国はこの種の需要の急増に応えようと本気で試みたことがまだないので、比較的手の届きやすい果実がまだたくさん残っているということでもある。
天然ガス:電力を地中から掘り出す
電力を供給する方法として最も目立つのは、おそらく天然ガスの整備である。比較的安く、すばやく建設できる(たとえば送電網にすぐ接続しなくてもよい)。だからこそ、OpenAIのStargate AbileneやMetaのHyperionのような最先端のデータセンターの電力源になっている。
では、天然ガスはどれだけ整備できるのだろうか。手始めに言えば、天然ガスの供給側はすでに生産を大きく増やすことを目指している。市場シェアの合計がおよそ85%を占める、ガスタービンの大手メーカー3社を考えてみよう。
- GE Vernova は、2026年までに年20 GW、2028年までに年24 GWを製造すると述べている。
- 三菱重工は、ガスタービンの生産を2年間で倍増させる計画である。ただ残念ながら、それが電力容量の絶対量でどれだけにあたるのかは分からない。
- Siemens は、ガスタービンの生産能力を、2024年の年17 GWから、2025〜2027年に年22 GW、2028年までに年30 GW超へ引き上げる計画である。
全体としてどうなるかは言いにくいが、GE Vernova と Siemens が2030年までに供給する電力を足し合わせるだけでも200 GWを超える。三菱重工やその他のメーカーも計算に入れれば、それを大きく上回るはずだ。この電力が米国の需要家向けに生産されるとは限らない(昨年、米国の需要は各社の売上高の20〜40%を占めた)。4それでもこの数字は、これらの企業が今後数年にわたってAIの電力需要に応える供給をできるだろうことを強くうかがわせる。
これは、2030年までに100 GWを超えるとした、米国の天然ガス発電に関する以前の予測ともおおむね整合する。
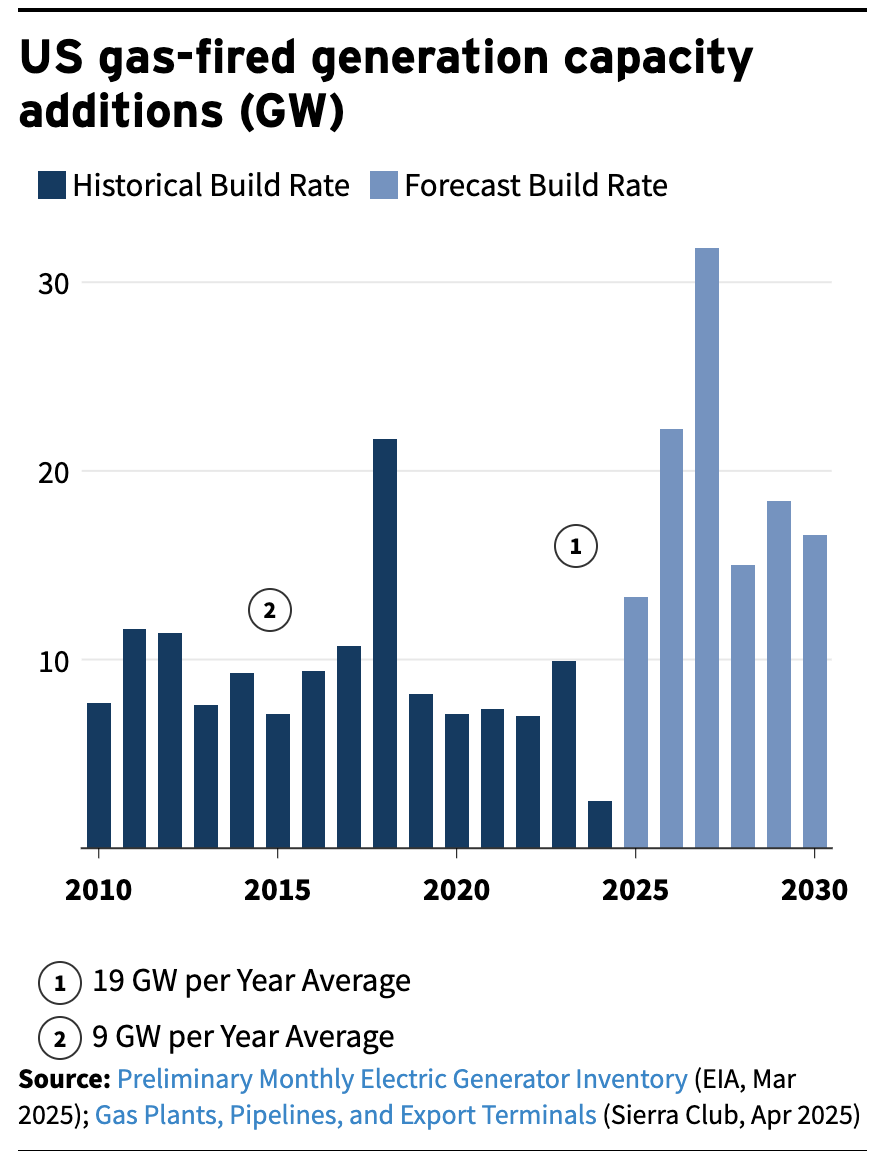
とはいえ、まだ勝利宣言はできない。問題が二つあるからである。第一に、天然ガスの発電容量はそのままデータセンターの容量になるわけではない。天然ガスの発電容量が100 GW増えても、需要のピーク時に確実に使えると送電網の計画担当者が見込むのは、そのうち80 GW程度かもしれない。5
第二の(そしてより厄介な)問題は、この発電容量のすべてがAIに回るわけではないが、どれだけ回るのかが分からないことである。GE Vernova は、受注残が2028年まで埋まっており、「それらの受注のうちデータセンターとAIに関係するのはごく一部にすぎない」と述べている。しかし「ごく一部」とはどれくらいなのか。3%か、30%か。少なくとも、最近の受注ではAIがおそらくかなりの部分を占めている。Siemens の場合は65%である。そして人々がAIのスケールアップに大金を投じる気があるなら、こうした受注の多くは、他の用途から買い取られることになるかもしれない。
この二つの問題を考慮に入れても、天然ガスは見込まれるAIの電力需要のかなりの部分をまかなえそうである。しかも、計画されている天然ガスの整備は実のところかなり控えめである。企業は2028年までに天然ガス設備に数十億ドルを投じる計画で、多額に聞こえるが、IT機器に必要な数兆ドルに比べれば見劣りする。どのみちGPUの購入に大金を投じるのなら、企業はその何分の一かを電力に払うのはいとわないだろう。だから、本当にそうしたいと思えば、タービンの生産をさらに増やす余地は十分にある。
そのためには、従来の電力業界の指標では最も費用対効果が高いとはいえない手段をとることもありうる。AIにとっては、電力を得るまでの時間が何よりも重要だからである。たとえばAI企業は、標準的な「コンバインドサイクル」のガスタービンではなく、より小型の「シンプルサイクルの航空転用型ガスタービン」に目を向けている。ジェットエンジンをもとにしたこれらのタービンは、コンバインドサイクルのものより高くつくことがあるが、建設はずっと速い。6
しかし、ガスタービンを急速に拡大できることを示すもっとよい例がおそらくある。Elon Musk の xAI である。2023年に設立された xAI は、Anthropic や OpenAI のような企業にすばやく追いつく必要があった。そのためにデータセンターを急いで建設し、かなり型破りなやり方で電力を供給した。送電網に接続する前にガス発電設備を借りる、許可を得る前に天然ガスタービンを配備する、さらには海外からガス発電所を分解して輸入する、といったことまでしたのである。
太陽光:電力を空から降らせる
Elon Musk 流の「とにかく一刻も早く電力を手に入れる」やり方にはまだ余地があるが、ほかの電力源も検討すべきである。その最有力候補が太陽光エネルギーだ。環境にやさしく、よく知られているように、ほかのエネルギー源に比べて価格がとてつもない速さで下がってきた。
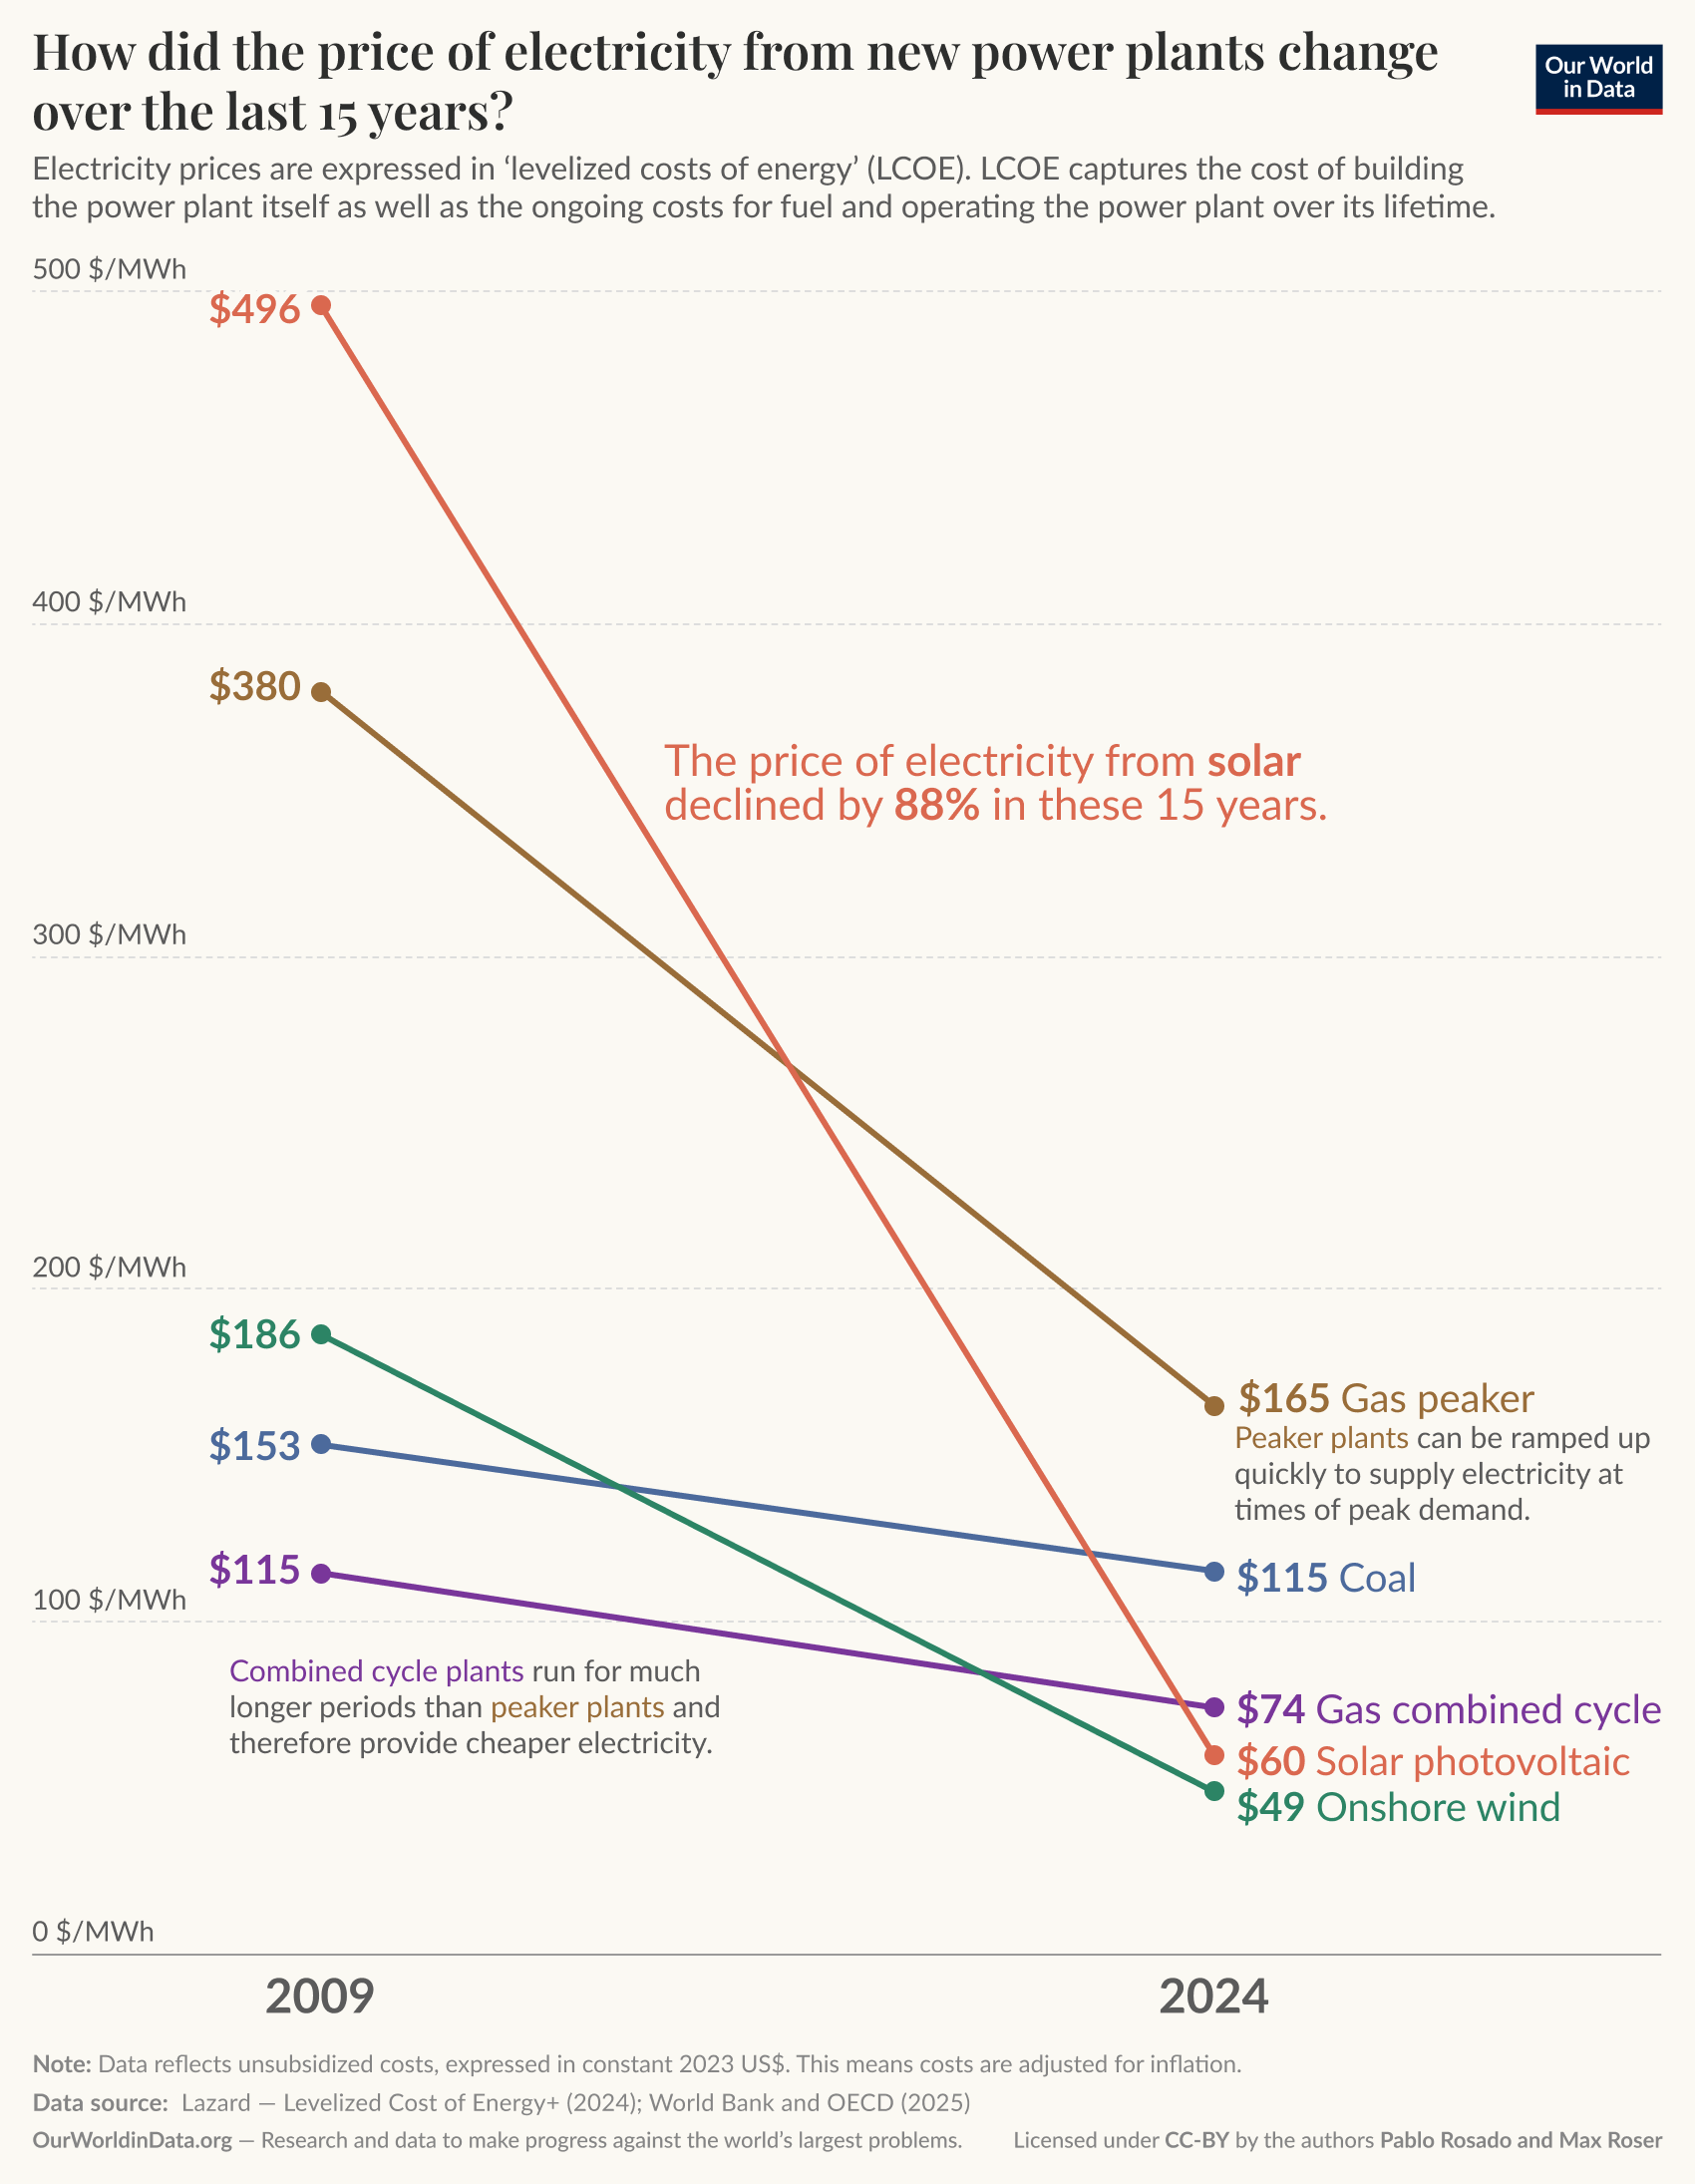
さらに重要な点として、太陽光発電は大幅に拡大できる。太陽光の設置量は少なくとも過去10年間、ほぼ指数関数的に伸びてきた。米国の政策上の逆風のせいで2024年の年40 GWというペースを超えられなかったとしても、今後5年間で200 GWになる。
ここでもまた、早まって勝利を宣言すべきではない。この太陽光の発電容量のすべてがデータセンターの容量になるわけではないからである。実際には、今後5年間の数字を5分の1に減らし、40 GWと見なければならないかもしれない。大幅な減少だが、それでもAIの電力需要のかなりの部分をまかなえる。そして天然ガスと同じく、太陽光発電の供給を伸ばす余地は大きい。
重要なのは、根本的なボトルネックが、設置コスト、許認可のコスト、太陽光発電の送電網への接続といったところにあることだ。製造はそれほど問題ではない。米国は基本的に、現実的に欲しいだけの太陽光パネルと蓄電池を製造または輸入できる。たとえば、米国の太陽光パネルの製造能力は2025年第2四半期だけで55 GWに達した。これは1年分の設置をまかなって余りある量である。したがって、こうしたボトルネックさえ回避できれば、多くの電力を引き出せるだろう。
昨年末のある報告書が提案したのは、まさにこれである。再生可能エネルギーを送電網に接続するのを待つのではなく、いっそ送電網から離れてしまえばよい。太陽光と、バックアップの少量の天然ガスで動く「マイクログリッド」を多数作るという発想である。各マイクログリッドが、たとえば100 MWから1 GWの規模のデータセンターに個別に電力を供給する。報告書によれば、これにより米国南西部だけでもデータセンター向けに1000 GWを超える電力を引き出せる可能性がある。しかも彼らは、これをすばやく建設できると考えている。
「大規模なオフグリッドの太陽光マイクログリッドの稼働までの期間は、約2年(用地取得と許認可に1〜2年、現地の建設に1〜2年)と見積もられる。ただし、非常に意欲的で有能な建設者がもっと速くやれない明らかな理由はない」
とはいえ、この手法はまだかなり推測の域を出ず、障害もたくさんある。一つには、広大な土地が必要になる。2 GWの太陽光発電には、マンハッタン全体と同じ広さが要るのだ。7さらに、データセンターは24時間365日動かしたいが、夜間は太陽光で発電できない。送電網に接続していれば、ほかの電力源による送電網の余剰容量を使えるので大した問題ではないが、オフグリッドにするとこれが難しくなる。おそらくこうした理由から、(私たちの知る限り)主に太陽光で動くギガワット規模のデータセンターの計画はまだない。
しかし天然ガスと同じく、これらの障害は乗り越えられないものではなさそうだ。一つには、米国には日照に恵まれた土地がたくさんある。マンハッタンほどの広さの太陽光発電所を1万か所以上作れるだけの土地がある。8さらに、蓄電池はオフグリッドの手法を大いに支えうる。2024年から2025年にかけて蓄電池の容量はおよそ20 GW増えており、このペースが続けば2030年までに100 GWに達する。9しかも、これは多くの点で控えめすぎる見積もりである。蓄電池は輸入することもできるし、電気自動車から転用することもできる。電気自動車は現在、蓄電池需要の大部分を占めている。実際、これにはすでにいくらか前例がある。Redwood Materials や Crusoe のような企業が、今年の初めにこの手法を検討していた。
デマンドレスポンス:電力を「何もないところから」手に入れる
ここまで、電力を整備する二つの方法を見てきた。しかし、大きな違いを生みうる切り札がもう一つある。Dean Ball が茶目っ気たっぷりに「何もないところからギガワットを取り出す」と表現したもので、より専門的な用語では「デマンドレスポンス」という(「データセンターの柔軟性」という別名もある)。
意外に聞こえるかもしれないが、米国の送電網はほとんどの時間、供給過剰である。電力インフラは、熱波のときに誰もがエアコンを強めるようなピーク需要に対応できるように作られているからだ。10しかしほとんどの時間、送電網には実は余剰電力が豊富にあり、(たとえば)1 GWのデータセンターを動かせるほどである。11
これを実現するには、データセンターが需要のピーク時に電力使用を減らす必要がある。これは難しいこともある。一つには、データセンターは必要なときに電力消費を減らすと確実に約束しなければならない。また、おそらくAIの処理を意図的に抑える必要も出てくるので、技術的な課題が生じる。ただし乗り越えられない課題ではない。今日でさえ、大規模な学習実行は、プロセス全体を止めてしまうAIチップの突発的な故障に対処しなければならないが、データセンターの運営者はかなりうまく対処できている。
デマンドレスポンスが実際に機能すれば、多くの電力を引き出せる可能性がある。ある研究によれば、データセンターが年間を通じて電力需要をわずか0.25%削減できれば、約76 GWの余剰容量が得られる。12これは米国の原子力発電所全体の電力の75%にあたり、AIの電力需要を満たすのにかなり近づく。電力需要をさらに抑えてもよいなら、得られる電力はかなり増える。たとえば年間を通じて1.0%削減すれば、126 GWの電力が得られる。
うますぎる話に聞こえるかもしれないが、すでに広がりつつある。Google はインディアナ州とテネシー州でこれを導入することに合意した。電力研究所(EPRI)は昨年、実際の市場でデマンドレスポンスを実証するプロジェクトを立ち上げた。またEmerald AIは、Oracle や Nvidia などの企業と協力して、これを実地で導入しようとしている。
だからといって、すべてが順風満帆にいくわけではない。前述の研究の推定は楽観的すぎるかもしれない。13さらに、PJM(米国最大の送電網運営者)によるデマンドレスポンスの提案は、大手テック企業やデータセンターから強い反発を受けている。しかしその反発は主にその特定の提案に向けられたもののようであり、14複数の主体がそれぞれ独自の提案を出していることを考えれば、デマンドレスポンス全般にとって大きな打撃ではなさそうである。
数字を足し合わせる
では、すべての数字をまとめてみよう。私たちの最良の予測では、米国は2030年までに約100 GWの電力を必要とする。そして個々の電力源を見ると、この需要を満たす潜在力は大きい。デマンドレスポンスは数十ギガワット、ことによると100 GWを超える電力を引き出す。太陽光と天然ガスは、既存の予測のもとでそれぞれさらに数十ギガワットを上乗せし、オフグリッドにしたり単に設備への支出を増やしたりすることで、伸ばす余地もおそらく大きい。
これらの手段は、ある程度互いを補い合える。たとえば、従来型の太陽光発電の整備では、送電網への接続に5〜7年かかることがあり、これでは遅すぎる。しかしデータセンターが自前の太陽光発電容量を調達し、それをデマンドレスポンスと組み合わせれば、この待ち時間を2年に縮められる可能性がある。
ほかの電力源もあることを忘れてはならない。たとえば次世代地熱発電は、中規模の商業展開に近づいているようである。パイロットプロジェクトの一つはすでに稼働しており、AIの「ハイパースケーラー」が支援するスタートアップがいくつも、2028年までに数百メガワットを約束している。2035年までに、こうした整備で地熱発電が40 GW増えることも十分ありうる。
したがって、これらの手段をすべて組み合わせれば、米国が2030年までAIのスケールアップに十分な電力を確保できる可能性はかなり高そうである。
厳密に言えば、これではまだ十分ではない。気にすべきなのは電力の総量だけではないからだ。AIシステムを学習させるには、多くの場合、この電力を1か所に集中させる必要がある。現在のトレンドが続けば、2030年までに4〜16 GWを使う、まさに巨大な学習実行が必要になるかもしれない。ただし、これは大きな「もし」である。モデル開発の多くは今や、1か所で単一の大規模な学習実行を行うことにそれほど重点を置いていないからだ。
しかし私たちは、これさえもそれほどの障害にはならないとみている。最先端のAI企業は、ギガワット規模のデータセンターの立地をすばやく見つけるのにかなり成功しているようだ。OpenAI と Oracle が、Stargateプロジェクトの一環として、およそ1年のうちに複数の拠点でこれをやってのけたことを考えてみてほしい。そして条件に合う単独の立地が見つからなくても、企業は学習を複数の拠点に分散させて、地域の電力制約を回避できる。
では、全員が間違っているのか?
一歩引いてみると、私たちが言っていることはかなり突拍子もないことかもしれない。私たちは本当に全員が間違っていると言っているのか。最先端のAI企業すべて、AI政策の研究者すべて、電力会社のCEOすべてより自分たちのほうが分かっていると、本当に思っているのか。これらの手段がそれほど優れているなら、なぜ誰もが実行していないのか。
実は、彼らは実行しているのである。先に見たように、新しい最先端のAIデータセンターは天然ガスを使うことが多いし、Google のような企業は今やデマンドレスポンスを導入しつつある。
そして、これらの手段がまだ実行に移されていない部分については、その多くが非常に新しいものだということを思い出してほしい。米国では「数十年にわたって電力需要が停滞した後、およそ3年前にChatGPTが公開された頃から、AIによる大きな急増が起きた」。3年といえばAIの基準では大昔だが、電力業界にとってはまばたきするほどの時間である。だから多くの人が、毎年ギガワット規模の巨大プロジェクトがいくつも立ち上がることのない世界に合わせた、時代遅れの見方で電力を考えてきたとしても驚くにはあたらない。
AI競争の圧力が、状況を一変させた。変圧器と送電線を考えてみよう。新しい施設を送電網に接続するには、従来はこれらを整備する必要があり、その過程には何年もかかりうる。しかし、何年も待つことが死を意味する業界では、企業は新たな電力を送電網に接続する手間を回避できる、オフグリッドの発電やデマンドレスポンスの制度にますます目を向けている。15
では、なぜこれほど多くの主体が、電力のボトルネックの大きさについて不満を述べているのか。私たちは、明白な理由が正しいと考える。AIのスケールアップのために電力を確保するのは、実際に難しいのだ。この難しさを乗り越えるには、型破りな手段で電力を手に入れることが多く、結果的にコストが高くつくかもしれない。だから、電力価格をできるだけ下げようとする動機がある。
結論として、こうした難しさだけでAIのスケールアップが妨げられるとは考えにくい。電力のボトルネックは、建設期間をおそらく数か月延ばすだろうが、数年延ばすことはないだろう。電力価格が3倍になったとしても、AIの計算資源のコストよりはまだかなり低い。現在の最先端データセンターでは、AIチップのコストは電力のコストのおよそ10倍なのである。チップを大量に積んだ巨大なデータセンターを建設する気があるなら、電力の整備に割増料金を払う気もあるはずだ。
だとすれば、最も重要なのは、人々がAIのスケールアップにお金をかける気があるかどうかである。これまでのところ、電力の整備への支出はかなり控えめで、それはおそらく将来の電力需要の不確実性のためである。16しかし、米国でAIインフラを建設する強い経済的・地政学的な動機が続くなら、AI業界はおそらく新たな発電の大きな割合を確保できるだろう。推論実行や分散学習に使う、より小規模なAIデータセンターならなおさらである。
ここでようやく、最初の議論に戻ってくる。中国の電力面での優位は、中国が「不戦勝で勝つ」(それが何を意味するにせよ)ことを意味するのか。必ずしもそうではない。中国が米国より速く電力を整備できることに変わりはないが、米国の電力のボトルネックは、多くの人が言うよりはるかに弱い。そもそも、電力がAIにとって重要なのは、それがAIチップを動かすのに使われるからにほかならない。しかし現状では、中国が米国に対して計算資源で優位に立つには、AIチップの量と質の深刻な不足をまだ克服しなければならない。それは電力容量が無制限にあったとしても変わらない。
要するにこういうことだ。電力は確かに現実の課題だが、その課題がどれほど大きいかが大いに問題になる。少なくとも、電力のボトルネックが米国のAIのスケールアップを大幅に減速させるほど強いとは考えにくい。そうなるとは、あまり思っていない。
この記事へのフィードバックと支援をくれた Lynette Bye と Yann Riviere に感謝する。
注
-
これは厳密な上限ではない。たとえば一部の推定はかなり高く、250 GW前後である(データセンターの建設に1 GWあたり300億ドルかかるとすれば、7.5兆ドルになる)。私たちはこの規模に達することにはより懐疑的だが、ありえないことではない。 ↩
-
100 GWは、米国のピーク時の電力容量の約10%にあたる。これを4〜5年に分けると年2〜3%の伸び率になり、これはおおむね1980年代以来見られなかった水準である。 ↩
-
たとえば、米国の需要は GE Vernova の売上高の約40%、Siemens の約20%、三菱重工のおよそ20%を占めた。 ↩
-
これをより厳密に表すのが有効負荷供給能力(ELCC)で、天然ガスでは約80%である。 ↩
-
よいデータはやや乏しいが、示唆的な証拠はある。たとえばエネルギー情報局の報告書には、シンプルサイクルの航空転用型タービンがコンバインドサイクルのものより50%以上高くつく例がいくつか示されている。同様に、小型のシンプルサイクルのガスタービンは発注から稼働まで18〜24か月かかるのに対し、大型のコンバインドサイクルのガスタービンは36〜48か月かかる。 ↩
-
太陽光発電には1 GWあたり約30平方キロメートルの土地が必要なので、2 GWなら約60平方キロメートルが必要になる。これはおよそマンハッタンの陸地面積にあたる。 ↩
-
米国には、1日あたり5 kWh/m2を超える日射を受ける土地が約150万平方キロメートルある。これは真昼の太陽を1日5時間ほど浴びるのにおおよそ相当する。比較のために言えば、ロサンゼルスの平均は5.3 kWh/m2/日である。マンハッタンの陸地面積が約60平方キロメートルであることを考えると、これはマンハッタン2万5,000個分に足りる。 ↩
-
これは、米国エネルギー省のアルゴンヌ国立研究所による予測と整合する。同研究所は、米国の蓄電池セルの容量が2030年までに約930 GWh増えると見込んでいる。蓄電池が10時間システムなら、約90 GWの電力を支えるのに十分である。 ↩
-
もっとよい例が英国にある。CMの時間になると、多くのテレビ視聴者がいっせいにこの機会を利用して、お茶やコーヒーをもう一杯いれるためにお湯を沸かす。その結果、約200〜400 MWの予測可能な電力の急増が起きる。 ↩
-
だからといって、1 GWをはるかに超える電力を必要とする学習実行ができないとは限らない。たとえば、個々のデータセンターが必要とする電力が1ギガワット未満でも、複数のデータセンターにまたがって分散してAIモデルを学習させることは、おそらく可能である。 ↩
-
実際には、これは時間の0.25%(つまり年22時間)だけ電力を止めるという意味ではない。こうした電力の削減は、データセンターの電力負荷を完全に止めるのではなく、部分的なものであることが多い。著者らはむしろ、これが85時間にわたって分散すると推定している。それでも、1年の総時間の1%弱にすぎない。 ↩
-
一般に、デマンドレスポンスのように新しいものを100 GW近い規模で適用したらどうなるのかは、知るのが難しいのではないかと懸念している(これに対し、これだけの電力を整備することには、はるかに多くの歴史上の前例がある)。 ↩
-
PJMは、データセンターが緊急時の優先的な出力抑制を受け入れれば、容量料金を免除されうるという案を出した。ただし自発的に参加する者が十分にいなければ、PJMは参加を義務づける。データセンター側は、既存の顧客には同等の義務が課されないのに、自分たちだけが劣ったサービスを受ける対象に選ばれていると反対した。電力会社側は、事実上新たな小売サービスの区分を作ることになるこの案について、PJMにはその権限がないと主張した。 ↩
-
長期的には、より大規模な整備も可能なはずである。たとえば、変圧器のはるかに大きな供給や、送電線への投資には歴史上の前例がある。 ↩
-
これはさらに、計算資源をさらにスケールアップすることの経済的なリターンに左右される。それが十分に高ければ、多額の投資を正当化する助けになるだろう。 ↩