
ニュースレター
AI企業は黒字化できるのか?
原題:Can AI companies become profitable?
Gradient Updates は著者個人の見解を述べるニュースレターで、Epoch AI 全体の見解とは限りません。
この記事は Exponential View との共同で執筆した。
更新(2026年3月6日):新たな情報と、事情に詳しい人々からのフィードバックを踏まえて推定を改訂した。具体的には、1)新しい情報を受けて推論実行のコストの推定を引き上げ、2)無料ユーザーへの提供にかかる推論実行の計算資源コストを除外したうえで、販売・マーケティング費の推定を引き下げた。この記事は更新後の数値を反映している。
AIモデルは利益を生んでいるのか。Sam Altman や Dario Amodei に聞けば、答えはどうやら「イエス」だ。ただ、表面上はそう見えないだけだという。
考え方はこうだ。個々のAIモデルは、運用すればそれ自体の研究開発(R&D)費をまかなえるだけの売上を生む。しかしその黒字は、次の大型モデルの開発費に食われてしまう。そのため、モデル単位では稼いでいても、会社としては毎年赤字になりうる。
これが本当なら大きな話だ。急成長するテック分野では、投資家はふつう、将来の大きな利益と引き換えに目先の赤字を受け入れる。だから、AIモデルがすでに自らのコストをまかなえているのなら、AI企業の財務の見通しは健全だと言えるだろう。
とはいえ、Altman と Amodei の言葉をうのみにはできない。CEOが自社の財務を明るく描いてみせるのは当然のことだ。仮に彼らが正しいとしても、モデルがどれほど利益を生んでいるのかは分からない。
この点を明らかにするため、私たちは注目すべき事例を一つ調べた。OpenAI の財務に関する公開報道をもとに1、GPT-5 の運用で得た利益と、それが研究開発費の回収に足りたかどうかを根拠のある推測で見積もったのである。分かったことは次のとおりだ。
- GPT-5 の運用が黒字だったかどうかは、どの利益率の話をしているかによる。売上から計算資源のコストを差し引いて(会計上の)粗利益率を計算すると2、約30%になるとみられる。ソフトウェア企業の標準(60〜80%が一般的)よりは低いが、それでも多くの業種より高い。
- しかし、給与やマーケティングなど他の営業費用も差し引くと、研究開発費を含めなくてもOpenAI はかろうじて収支トントンだった。さらに、Microsoft との収益分配契約を考慮すると、赤字になった可能性が高い。
- そのうえ、OpenAI は GPT-5 の4か月の存続期間のうちに、その開発費を回収できなかった可能性が高い。粗利益で見ても、GPT-5 が主力だった期間は短すぎて、発売前の4か月間に OpenAI が費やした研究開発費を埋め合わせるだけの売上を上げられなかった。したがって、GPT-5 が少しでも典型的な例だとすれば、少なくとも現時点では、AIモデルの開発・運用は赤字の事業だということになる。
だからといって、GPT-5 のようなモデルが悪い投資だとは限らない。黒字にならないモデルでも進歩を示すことはでき、それが顧客を引きつけ、将来のモデルを学習させる資金を研究所が調達する助けになる。そして次の世代は、はるかに多くを稼ぐかもしれない。さらに、GPT-5 に注ぎ込まれた研究開発は、GPT-6 のような将来のモデルにも生かされる可能性が高い。そのため、こうした研究所の財務の見通しは、一見して思えるよりずっと良いのかもしれない。
では、詳しく見ていこう。
Epoch AI の最新情報を受け取る 購読する
第1部:AIモデルの運用はどれだけ儲かるのか
この問いに答えるため、「GPT-5 バンドル」と呼ぶ事例を考える3。これは、GPT-5 が主力モデルだった期間に OpenAI が提供していたものすべて、つまり GPT-5 と GPT-5.1、GPT-4o、ChatGPT、API などを含む4。そのうえで、このバンドルを運用したときの売上とコストを推定する5。
売上は比較的わかりやすい。バンドルには OpenAI のすべてのモデルが含まれるので、GPT-5 の存続期間、つまり昨年8月から12月までの同社の総売上がそのまま売上になる6。これは60億ドルになる7。
60億ドルは一見すると十分な額に思えるが、GPT-5 バンドルの運用コストと並べてみると印象が変わる。コストの主な出どころは次の四つである8。
- 推論実行の計算資源:40億ドル。2025年に OpenAI が推論実行の計算資源に費やした総額の公開推定値にもとづき、GPT-5 が主力だった期間への計算資源の配分は、その期間に上げた売上が年間売上に占める割合に比例すると仮定した9。このコストには有料ユーザーと無料ユーザーの両方への提供が含まれる10。
- 人件費:10億ドル。OpenAI の従業員数、株式報酬に関する報道、H1B ビザの申請書類などから逆算できる。大きな不確実性の一つは、株式報酬のうちどれだけが研究開発ではなくモデルの運用に回っているかである。私たちは、推論実行に回る計算資源の割合に合わせて40%と仮定した。人員も同じ比率で分かれているかどうかは不確かだが、これが私たちの最善の推測である11,12。
- 販売・マーケティング費(S&M):5億ドル。スーパーボウルの広告や法人向けの販売キャンペーン、販促・値引き、その他の関連費用が含まれるはずだ。なお、無料ユーザーへの提供にかかる計算資源コストは含まない13,14。
- 法務・オフィス・管理費:2億ドル。2024年の費用から1.6〜2倍に増えたと仮定した。オフィスの拡張、新しいオフィスの開設、従業員の増加に伴う管理費の上昇を織り込んでいる。
では、利益はどうなるのか。一つの見方は粗利益である。これはモデルの運用に直接かかるコストだけを考えるもので、この場合は推論実行の計算資源コスト40億ドルだけになる。売上が60億ドルなので、利益は約20億ドル、粗利益率は約30%となる15。他のソフトウェア事業(一般に70〜80%)よりは低いが、いずれ事業を築くには十分な高さだ。
一方、4種類のコストをすべて合計すると60億ドル近くになる。売上とほぼ同じなので、営業利益で見れば GPT-5 バンドルはほぼ収支トントンだったと私たちは考えている16。
より強気な仮定や保守的な仮定で分析を試しても、全体像はあまり変わらない17。
| 利益率の種類 | 説明 | 推定値の中央値 (保守的、強気) |
|---|---|---|
| 粗利益率 | 売上から推論実行の計算資源コストを差し引いたもの | 30%(90%信頼区間:25%〜45%) |
| 営業利益率(研究開発費を除く) | 売上からすべてのコストを差し引いたもの 研究開発費と Microsoft との収益分配契約は除く。 | -5%(90%信頼区間:-30%〜10%) |
信頼区間はモンテカルロ分析で求めた。利益率は5%単位で四捨五入している。
そして、もう一つ厄介な点がある。OpenAI は Microsoft と、60億ドルの売上の約20%を渡す契約を結んでおり18、そのせいで最終的には赤字になる19。これは、この収益契約が OpenAI にとって害しかないという意味ではない。たとえば、Microsoft の側からも OpenAI に収益が分配されている20。また、この契約がモデルの収益性の見方を大きく左右することはおそらくないだろう。AIモデルに本質的な問題というより、OpenAI の経済的な構造に関わる話だと思われるからだ。それでも、OpenAI と Microsoft がこの契約の再交渉を続けてきたことを見ると、この契約は OpenAI が黒字化を目指すうえで実際の足かせになっていると考えられる。
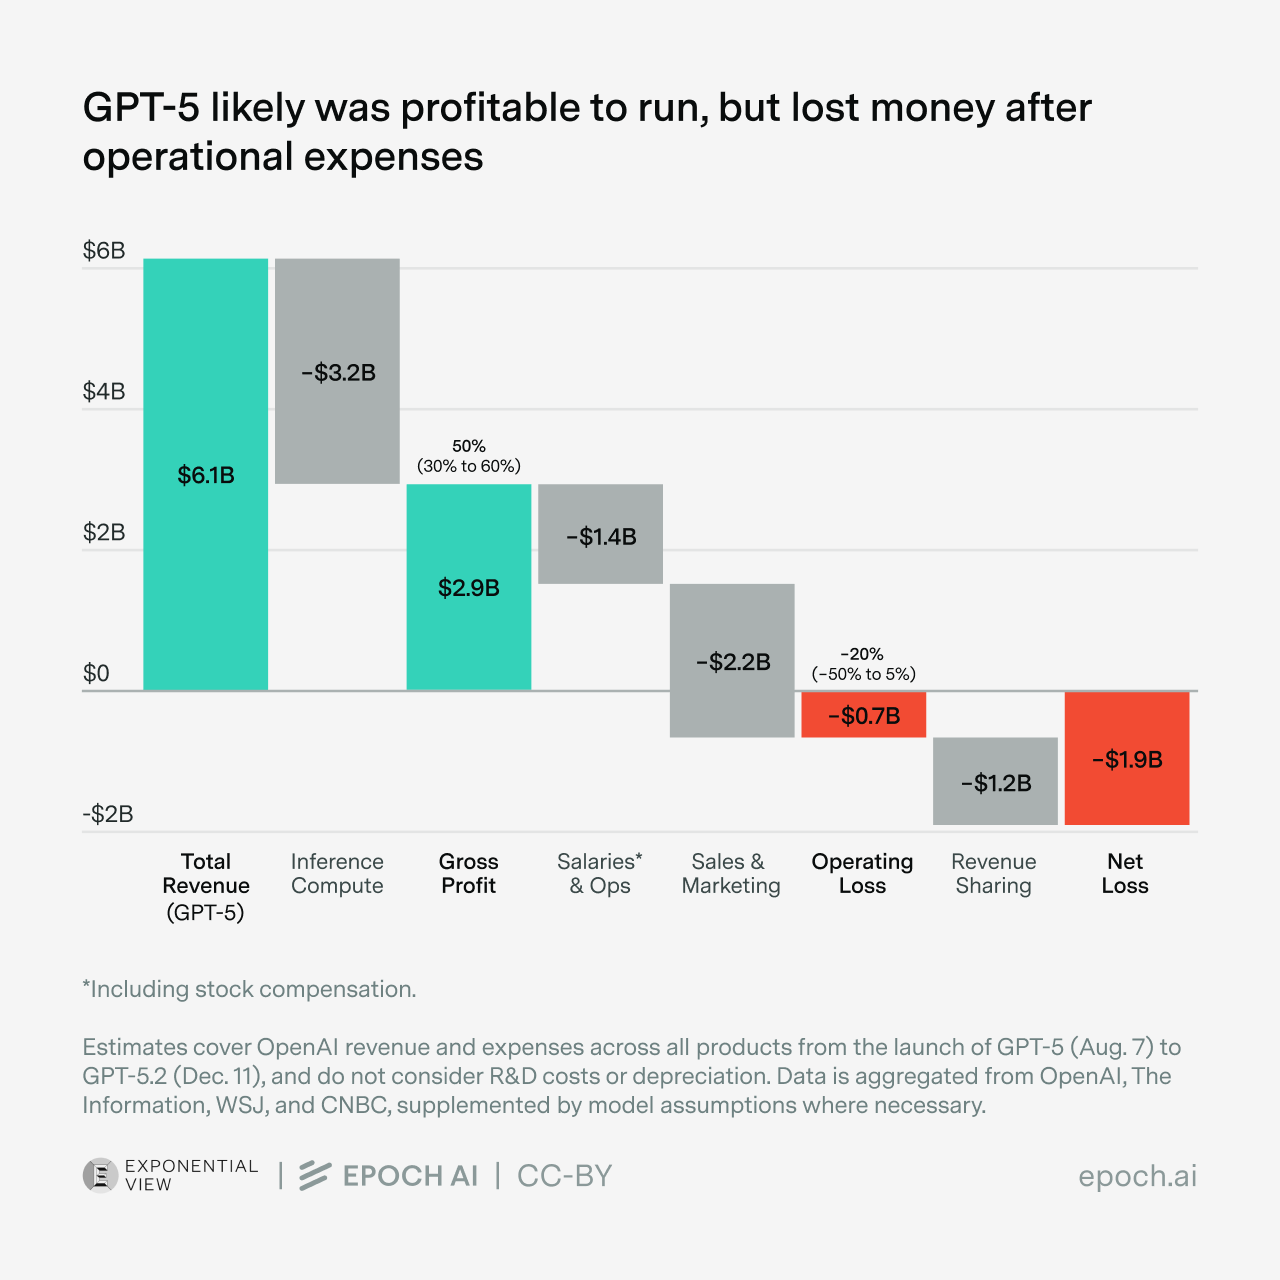
要するに、AIモデルの運用は、まずまずの粗利益率があるという意味では黒字である可能性が高い。しかし、マーケティングや人件費を含む OpenAI の営業利益率は、ゼロに近い可能性が高い。ただし急成長中の企業では、営業利益率は誤解を招きうる。販売・マーケティング費はふつう売上ほどには増えないので、長期的な収益性の目安としては粗利益率のほうが適切だと言えるだろう。
したがって、私たちの数字は今のところ、必ずしも Altman や Amodei の主張と矛盾しない。しかし、ここまでで見たのは話の半分にすぎない。研究開発費をまだ勘定に入れていないのだ。次はそれを見ていこう。
第2部:モデルはライフサイクル全体で黒字になるのか
粗利益率で見るべきだという議論を受け入れるとしよう。その場合、GPT-5 バンドルの運用は黒字だった。しかし、開発費を回収できるほどの黒字だったのだろうか。
理論上は、イエスだ。モデルを動かし続けさえすれば、遅かれ早かれ開発費を回収できるだけの売上が得られる。しかし実際には、モデルの寿命が短すぎて十分な売上を上げられないかもしれない。たとえば、ライバルの研究所の製品に競り負け、置き換えを迫られることがありうる。
そこで答えを出すために、GPT-5 バンドルに戻ろう。その粗利益は約20億ドルだと、すでに見積もった。では、これは研究開発費と比べてどうなのか。
これを推定するのは、思いのほか厄介な作業である。OpenAI は2025年に研究開発に150億ドルを費やしたと私たちは推定しているが21、そのうちの一部を GPT-5 バンドルに割り当てる、概念的にすっきりした方法はない。いくつもの恣意的な選択をしなければならないのだ。o1 や o3 のような以前の推論モデルに注いだ研究開発も数えるべきか。実験が失敗し、GPT-5 の学習方法を直接は変えなかった場合はどうか。こうした問いへの答え方しだいで、開発費は大きく変わりうる。
それでも、例示のための計算はできる。保守的に、OpenAI が GPT-5 の研究開発を始めたのは、昨年4月の o3 の公開の後だったと仮定しよう。それでも、そこから8月の GPT-5 公開までには4か月あり22、その間に OpenAI は研究開発に約50億ドルを費やしている23。これは粗利益の20億ドルをなお上回る。言い換えれば、OpenAI が GPT-5 公開前の4か月間に研究開発に費やした額は、GPT-5 が主力だった4か月間に得た粗利益よりも多かった24。
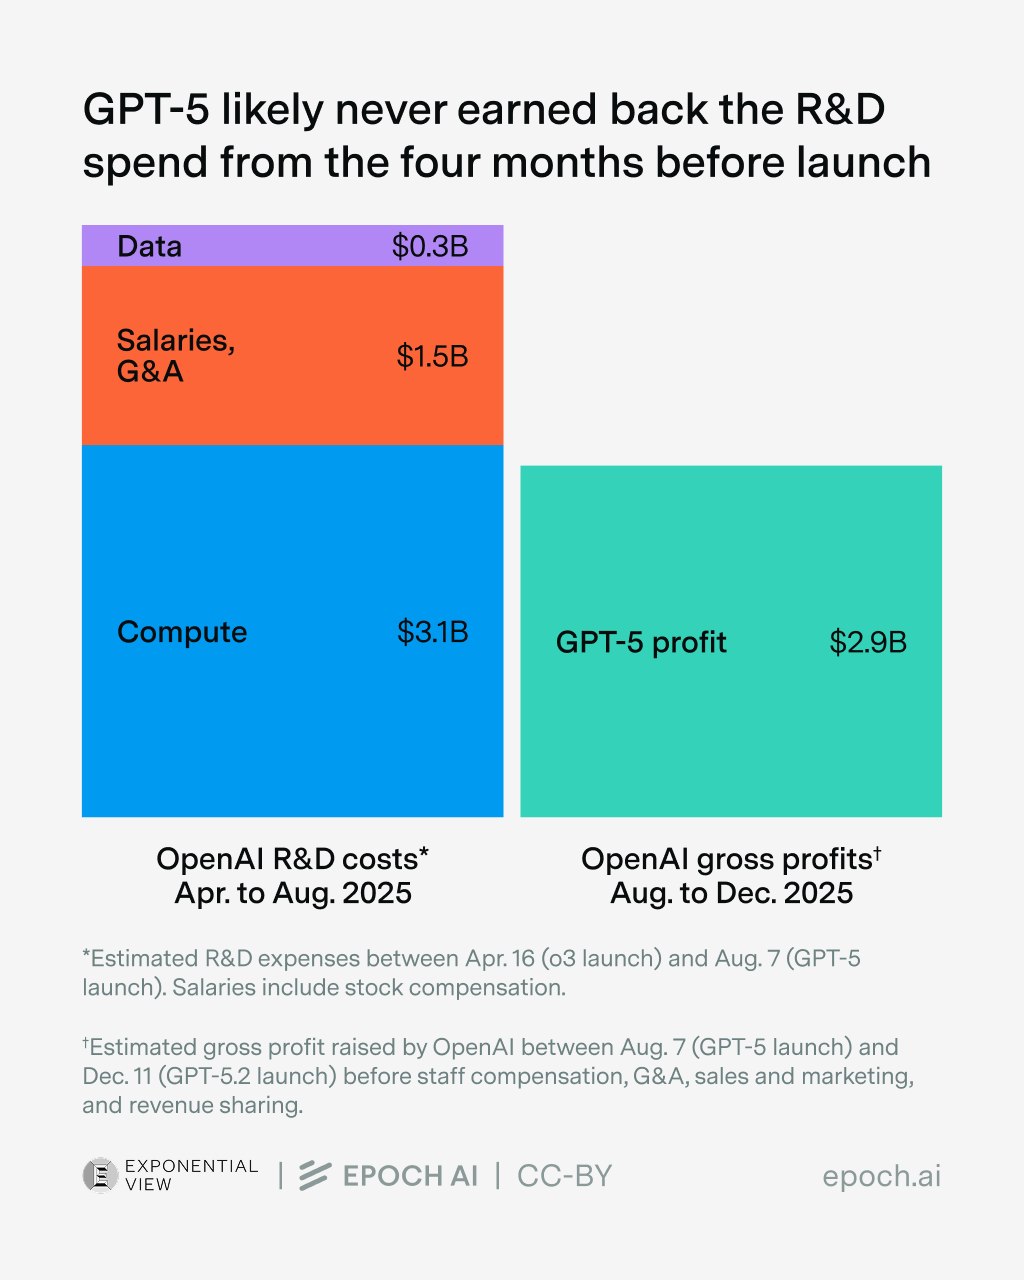
つまり実際には、モデルが主力でいられる期間は、研究開発費を回収するにはやはり短すぎるのかもしれない。実際、GPT-5 の主力期間が短かったのは外部との競争のためだった。Gemini 3 Pro は、3か月もたたないうちに GPT-5 のベースモデルを上回ったと言ってよい。
一つの捉え方は、フロンティアモデルを急速に価値が目減りするインフラとして扱うことだ。競合や後継モデルが現れて時代遅れになる前に、その価値を引き出さなければならない。したがってAI製品を評価するには、推論実行の利益率と、ユーザーがより良いものへ移るまでにかかる時間の両方を見る必要がある。GPT-5 バンドルの場合、粗利益率の観点からでさえ、ライフサイクル全体ではっきりと赤字だという結果になった。
第3部:AIモデルは黒字化するのか
このように、GPT-5 バンドルの財務は、Altman や Amodei がほのめかすほどバラ色ではない。他の研究所の他のモデルについては直接の証拠がそれほどないものの、似たような状況にある可能性は十分ある。たとえば Anthropic は、OpenAI と同程度の粗利益率を報告している。そこで、GPT-5 バンドルが他のモデルの典型だとしたら何を意味するのかを考えておく価値がある。
何より肝心なのは、モデルがライフサイクル全体で赤字だからといって、必ずしも警戒する必要はないということだ。将来は黒字になると企業が投資家を説得できる限り、AIモデルは今黒字である必要はない。急成長するテック企業ではよくあることである。
初期の段階では、投資家は利益より成長を重視する。企業がいったん市場を押さえれば、いずれ利益を出す方法を見つけるはずだと考えるからだ。その典型例が Uber である。同社は14年にわたって純損失を出し続け、325億ドルの累積赤字を抱えたのち、2023年に初めて黒字の年を迎えた。この物差しで見れば、OpenAI は順調だ。売上は毎年3倍に増えており、予測でも成長が続くとされている。この軌道が維持されれば、黒字化の可能性は非常に高いと思われる。
さらに、AIの長期的な収益性について非常に強気になれる理由さえある。最大の理由は、AIが生み出しうる価値の規模そのものだ。AI企業の多くの幹部たちは、経済的価値のあるほぼすべての作業でAIシステムが人間を上回ると予想している。心の底から本気でそう信じているなら、労働の自動化から数兆ドルを手にできる可能性があるということになる。そこから生じる売上の伸びは、利益率が薄く、モデルの寿命が短くても、開発費をはるかにしのぐかもしれない。
これは大きな飛躍であり、この構想に乗らない投資家もいるだろう。あるいは、売上が大きく伸びれば自動的に巨額の利益になるとは限らないと疑うかもしれない。研究開発費も売上と同じように膨らんだらどうなるのか、と。こうした投資家は、現在のAIの利益率に特に注目し、AI企業が近い将来にどうやって黒字になりうるのかについて、より具体的な見通しを求めるだろう。
こうした投資家への答えもある。AIが知能爆発を引き起こしたり、人間の寿命を2倍にしたりするほど優れたものになるとは思えなくても、AI企業が利益を出す道はまだある。たとえば OpenAI は現在、一部の ChatGPT ユーザーに広告を展開しており、ユーザー数がまったく増えなくても年間20億〜150億ドルの売上を上乗せしうる25。同社は個人消費者の先へと進み、企業への導入にますます頼るようになっている。アルゴリズムの革新によって、モデルの運用は毎年何分の一にも安くなりうるし、さらに速いペースで安くなる可能性もある。ユーザー基盤と利用の密度にも、まだ大きな伸びしろがある。たとえば ChatGPT のユーザーは10億人近くだが、インターネット利用者は約60億人いる。これらを合わせれば、数百億ドル規模の売上が上乗せされうる。
AI企業にとって、これは必ずしも容易ではない。特に、個々の研究所はAIの「価値が目減りするインフラ」問題に正面から向き合わなければならないからだ。実際には、「最高水準」はモデルの公開から数か月以内に脅かされることが多く、Claude や Gemini がユーザーを奪い続けるなら、最新の GPT で利益を上げるのは難しい。
しかし、こうした研究所間の競争があるからといって、すべてのAIモデルが黒字になれないわけではない。寡占市場では、消費者が乗り換えられる選択肢が限られるため、利益が高くなりやすい。また、ある研究所がアルゴリズム上の何らかの「秘伝のタレ」を持っていたり、より多くの計算資源を持っていたりすることで、抜け出すこともありうる26。あるいは、継続学習の技術を開発して、消費者がモデルの提供元を乗り換えにくくするかもしれない。
こうした競争上の障壁は、回避することもできる。企業はそれぞれ独自の領域を築くことができ、それはすでにある程度起きている。Anthropic は「コードさえあればいい」とでも言うべき使命を追求しており、Google DeepMind は「知能を解明」し、それを使ってがんから気候変動まであらゆる問題を解決したいと考えている。Meta は料金を測るのもばかばかしいほど安いAIの友人を作ろうとしている。こうすれば、個々の企業はより長く売上を得られる。
では、AIモデル(ひいてはAI企業)は黒字化するのだろうか。私たちは、それは十分にありうると考えている。GPT-5 バンドルの分析結果は Altman や Amodei がほのめかすより控えめだが、それよりもトレンドのほうが重要である。計算資源のコストが利益を圧迫する度合いは下がりつつあり、法人契約はより解約されにくく、モデルは GPT-5 のサイクルが示すよりも長く現役でいられる。
この記事へのフィードバックと支援について、JS Denain、Josh You、David Owen、Yafah Edelman、Ricardo Pimentel、Marija Gavrilov、Caroline Falkman Olsson、Lynette Bye、Jay Tate、Dwarkesh Patel、Juan García、Charles Dillon、Brendan Halstead、Isabel Johnson、Markov Gray、Stefania Guerra の各氏に感謝する。この共同作業を立ち上げ、欠かせない意見をくれた Azeem Azhar 氏と、詳しいフィードバックと議論をしてくれた Benjamin Todd 氏には特に感謝する。
Epoch AI は、OpenAI や Anthropic を含む複数のAI企業と商業的な関係を持っている。こうした関係とそれに伴う利益相反は、資金源のページで開示している。ここで示した見解と分析は独立したものであり、これらの企業によるレビューや承認は受けていない。
注
-
主な情報源は、OpenAI とその社員の発言、および The Information、CNBC、Wall Street Journal の報道である。一次情報源へのリンクは本文中に示した。 ↩
-
厳密には、粗利益率には、カスタマーサービスのように製品の提供に不可欠だった人件費も含めるべきである。しかし、それは給与のごく一部にすぎない可能性が高く、その給与自体も計算資源のコストに比べれば小さい。そのため、後で見るように、分析にはあまり影響しない。
同様に、OpenAI と Microsoft の収益分配契約も、理論上は売上原価として計上し、通常のGAAP会計どおり粗利益率に含めるべきである。しかし収益分配は、実際のコストというより、事業の利益を OpenAI と Microsoft でどう分けるかを反映したものなので、分析から除外した。 ↩
-
OpenAI のモデルに注目するのは、財務データが最も多く手に入るからである。 ↩
-
Sora 2 もこのバンドルに含めるべきだろうか。含めるべきでないという主張も成り立つ。独自のプラットフォームで動いており、新しいソーシャルネットワークを立ち上げるために多額の補助を受けているため、経済性がかなり異なるからだ。とはいえ、人々はあまり使っていないので、売上の面では誤差程度である可能性が高い。具体的には、12月までの Sora アプリのダウンロード数は900万近くだったのに対し、ChatGPT の週間アクティブユーザーは約9億人だった。
もっとも、売上はあまりなかったとしても、提供コストは高かったかもしれない。Sora 2 で TikTok 風のAI製ショート動画を作ることに、OpenAI は数億ドルを費やしたようだ。大まかに見積もってみよう。(アプリのダウンロード数がピークだった)11月、Sora 2 では「1日に700万件近くの生成が行われていた」。生成件数が時期ごとの週間アクティブユーザー数に比例していたと仮定すると、合計で3億3,000万本の動画になる。APIの料金は1秒あたり0.1ドルなので、動画の平均の長さを10秒とし、APIの計算資源の利益率を20%と仮定すると、3億3,000万 × 0.1ドル × 10 / 1.2 ≈ 2億5,000万ドルとなる。小さくない額だが、OpenAI の推論実行の計算資源への支出全体に比べればわずかである。 ↩
-
理想を言えば単一のモデルだけを見たかったが、コストと売上のデータは会社単位でしかなく、モデルの公開単位では得られないので、次善の策をとった。 ↩
-
この記事では、GPT-5 の存続期間は GPT-5 の公開(8月7日)に始まり、GPT-5.2 の公開(12月11日)で終わったと仮定する。少し奇妙に思えるかもしれない。GPT-5.2 は GPT-5 をもとにしているのではないか、と。私たちもそう考えていたが、GPT-5.2 は知識のカットオフが新しくなっており、どうやら「新しいアーキテクチャの上に構築されて」いるらしい。そのため、GPT-5 の名を冠する他のモデルとはベースモデルが異なるのかもしれない。 ↩
-
OpenAI は7月に、初めて月間売上が10億ドルを超え、年末には年換算売上高が200億ドル超(月17億ドル)で年を終えた。これが指数関数的に伸びたとすると、GPT-5 が主力だった4か月間の平均月間売上は15億ドル近くとなり、期間中の合計は60億ドルになる。 ↩
-
私たちが無視している損失の一つに、転換権の再評価がある。これは2025年上半期の OpenAI の純損失の半分を占めたとされる。収益分配契約と同じく、これは利益を投資家の間でどう分けるかに影響するだけで、製品の利益率には影響しないので、AI全体の収益性には関係しない。
もう一つ考慮していない費用に、買収のコストがある。これも OpenAI の製品バンドルを運用する事業の全体的な収益性を判断するうえではあまり関係がないと考えるが、研究開発には関係するかもしれない。 ↩
-
昨年、OpenAI の通年の売上は約131億ドルで、GPT-5 バンドルの売上は61億ドルだった。同時に、推論実行の計算資源に対して33%の粗利益率を達成したと報じられている。これは、昨年すべてのモデルの運用に約88億ドルを費やしたことを意味する。したがって、年間を通じて売上と推論実行の計算資源が比例すると仮定すると、費やした額は 61億 / 131億 × 88億 ≈ 41億ドルとなる。
これに、サーバーやネットワーク機器などその他のIT支出として2億ドルを上乗せする。それでも合計はおおよそ 41億ドル + 2億ドル = 43億ドルである。 ↩
-
The Information は、OpenAI が2025年に推論実行に費やした80億ドル超のうち、有料ユーザーへの提供に約45億ドルを費やしたと報じた。つまり、無料ユーザーへの提供に約40億ドルを費やしたことになる。言い換えれば、計算資源の40〜50%を無料ユーザーへの提供に使っていたのである。 ↩
-
H1B の申請書類からは、2025年の平均基本給は31万ドルで、15万ドルから68万5,000ドルの幅があることがうかがえる。これは levels.fyi のデータとおおむね一致しているようだ。同サイトでは、執筆時点で14万4,275ドルから127万4,139ドルの給与が報告されている。全体として、平均31万ドルに、約40%の福利厚生費を上乗せした額を使うことにしよう。また、OpenAI の従業員数は2025年半ばの3,000人から2025年末には4,000人へと急増したことが分かっている。この間をなめらかに補間すると、GPT-5 の存続期間中の平均従業員数は3,500人となる。
すると基本給は、3,500人 × 基本給31万ドル × 福利厚生1.4 × GPT-5 の提供に携わる従業員の割合40% × 提供期間 127 / 365 ≈ 2億ドルとなる(127は GPT-5 の存続期間の日数)。
次に、株式報酬を考慮する必要がある。2025年、OpenAI は従業員に60億ドルの株式報酬を付与した。年間を通じて従業員数に比例して付与したと仮定すると、従業員数が指数関数的に増えていたことから、株式の42%超が GPT-5 の存続期間中に付与されたことになる。先ほどと同じく40%が運用に回るとすると、GPT-5 バンドルの運用にかかる株式報酬費用は 60億ドル × 42% × 40% = 10億ドルとなる。人件費の合計は約12億ドルになる。 ↩
-
技術系スタッフへの非常に高額な報酬パッケージが、業界の成熟後も続くかどうかについては議論の余地がある。 ↩
-
これは私たちが最も確信を持てない項目である。The Information は、OpenAI が2025年上半期に販売・マーケティングに20億ドルを費やしたと報じ、これは「2024年通年の支出のほぼ2倍」だとした。しかし同誌は以前、2024年の販売・マーケティング費はわずか3億ドルと報じていた。私たちはこの食い違いを次のように解釈している。OpenAI は主に無料ユーザーへの提供によって製品を宣伝しており、2025年上半期の販売・マーケティング費にはその推論実行のコストが含まれているが、2024年の数字には含まれていない。
計算資源を除いた販売・マーケティング費を推定するため、2024年の費用と比べて売上に比例して増えたと仮定する。すると推定値は、2024年の販売・マーケティング予算3億ドル × GPT-5 の主力期間の売上61億ドル / 2024年の売上40億ドル = 5億ドルとなる。
OpenAI は法人向け(B2B)への注力を強めているので、この費用はずっと大きく増えていた可能性もある。B2Bは販売・マーケティング費が特にかさみやすく、成約に対する多額の手数料も含みうる。 ↩
-
これは期間中の売上の約10%にあたり、他の大手ソフトウェア企業と比べて珍しい水準ではない。たとえば Adobe、Intuit、Salesforce、ServiceNow はいずれも、2024〜2025年の売上の約27〜35%を販売・マーケティングに費やした。とはいえ、支出がもっと少ない例も確かにある。たとえば Microsoft と Oracle は売上の9〜15%をマーケティングに費やしている。ただし、これらは比較的成熟した企業であり、若い企業は販売・マーケティングにより高い割合を費やすかもしれない点に注意が必要だ。 ↩
-
比較のために言えば、Anthropic は12月半ばに粗利益率を約40%と予測しており、30〜40%の粗利益率が業界の典型である可能性を示している。 ↩
-
過去の年と比べるとどうだろうか。The Information の報道によれば、2024年の OpenAI の売上は40億ドルで、推論実行の計算資源とホスティングに24億ドル、従業員の給与に7億ドル、一般管理費(G&A)に6億ドル、販売・マーケティングに3億ドルを費やした。これは、粗利益率40%、営業利益率0%(株式報酬を除く)を意味する。 ↩
-
大まかに言うと、各コスト項目について取りうる値の範囲を考え、それぞれから値を抽出して、ありうるシナリオの幅を検討する感度分析(モンテカルロ分析)を行った。この分析に効いてくる最大の不確実性は、人件費のうち研究開発ではなく推論実行に回る割合、2025年下半期の販売・マーケティング費、そして GPT-5 が主力だった期間の売上である。 ↩
-
注意点をさらに二つ挙げておく。第一に、この20%という率は、少なくとも私たちの知る限り、OpenAI も Microsoft も公に認めていない。第二に、収益分配契約はこの数字だけで表せるよりも複雑である。Microsoft は OpenAI に多額の資金と計算資源を投じ、その見返りとして、相当な持ち分、OpenAI の技術を使う特別な権利、そして OpenAI の売上の一部を得ている。また、明確に定まった一つの「終了日」もない。一部の権利は2030年代初めまで続くことになっており、その他の部分(収益分配を含む)は、OpenAI が「AGI」に到達したと独立した委員会が確認するまで続く。 ↩
-
厳密に言えば、収益分配契約は粗利益率に影響する費用とみなされることが多い。しかし私たちが関心を持っているのは、OpenAI の財務状況に固有の事情ではなく、モデル全般に当てはまるユニットエコノミクス(1単位あたりの採算)である。 ↩
-
この契約は GPT-3 公開の1年前の2019年に結ばれた。当時は、計算資源を確保し、商業的な販路を得るための有効な手段だったのかもしれない。そもそも OpenAI が GPT-5 を開発できたのも、これが大きかった可能性がある。 ↩
-
OpenAI の研究開発費の主な内訳は、計算資源、給与、データである。2025年には研究開発用のAI計算資源に83億ドル、データに約10億ドル(人間の専門家や強化学習の環境への支払いを含む)を費やした。給与の支払いは、前の節で推論実行について行ったのと同じ方法で推定できる。ただし人件費の40%ではなく60%を考え、その結果、費用は46億ドルとなる。最後に、オフィスと管理費で約4億ドル、その他の計算資源コスト(ネットワークのコストなど)で6億ドルを加える。合計すると約150億ドルになる。 ↩
-
実際には、研究開発費をかなり低く見積もっている可能性がある。GPT-5 は長い時間をかけて開発されてきた。たとえば、o1 のような初期の推論モデルは、GPT-5 の推論能力の開発におそらく役立った。GPT-5.1 はおそらく8月から11月にかけて開発されており、GPT-5 バンドルの主力期間の大部分と重なる。しかし逆方向に働く考慮点もある。GPT-5 の研究開発費の一部は、「GPT-6」のような将来のモデルの開発にもおそらく役立つ。そのため正確な数字を言うのは難しいが、全体としての私たちの主張はなお成り立つと、かなり確信している。 ↩
-
OpenAI の費用は指数関数的に増えているので、この期間の研究開発費の割合を単純に年間総額の3分の1と見積もることはできない。研究開発費が年2.3倍で増えると仮定すると(これは2024年から2025年にかけての OpenAI の研究開発用計算資源への支出の伸びと同程度である)、4月16日から8月7日までにかかった費用は、年間の研究開発費総額のおよそ35%を占める。 ↩
-
GPT-5.2 のコストと売上を考慮に入れるかどうかで、結果は変わるのだろうか。2025年12月の OpenAI の売上は約17億ドルで、粗利益にして約6億ドルにあたる。2026年2月には売上が約21億ドル、粗利益は7億ドルだった。つまり、GPT-5.2 がデフォルトのモデルになってからの3か月間で、OpenAI は約20億ドルの粗利益を得たことになる。しかし当然ながら、GPT-5.2 の開発にもそれなりの労力がかかったとみられる。GPT-5.2 は知識のカットオフが異なり、知識の傾向もはっきり違ううえ、競合に対抗するために OpenAI が「コードレッド」体制で取り組んだ成果だとされている。4月から8月までの4か月間に OpenAI が研究開発に約53億ドルを費やしたのなら、その後も各月にさらに少なくとも10億ドルを費やしていた可能性が高い。したがって、GPT-5.2 の開発に少なくとも追加で2か月分の研究開発費がかかったと考えるなら、GPT-5.2 の開発費は70億ドルを超え、一方で GPT-5+GPT-5.1+5.2 のバンドルの粗利益は現時点で約40億ドルとなる。やはり収支トントンには届かないが、この下限がどれほど厳しいかによっては、あと3か月運用すれば届くかもしれない。 ↩
-
OpenAI の週間アクティブユーザーは、昨年12月に9億人に迫っていた。広告については、無料ユーザー1人あたり2026年に2ドル、2030年には最大15ドルの売上を見込んでいる。これらの数字を組み合わせると、約20億〜150億ドルという私たちの推定になる。 ↩
-
より極端なシナリオも考慮に入れる投資家にとっては、「知能爆発」の力学が働き出すときに、さらに強い効果が生じる。OpenAI が適切なタイミングで抜け出せば、より優れたAIを使って自社の研究を加速させ、わずかな優位を大きなリードへと増幅できるかもしれない。多くの読者には SF のように聞こえるかもしれないが、一部のAI企業の代表者はこれを公に目標として掲げている。たとえば Sam Altman は、OpenAI の目標の一つは2028年3月までに「真の自動化されたAI研究者」を実現することだと述べている。 ↩