
ニュースレター
イランでの戦争はAIにとって何を意味するのか?
原題:What does the war in Iran mean for AI?
Gradient Updates は著者個人の見解を述べるニュースレターで、Epoch AI 全体の見解とは限りません。
おことわり:私の専門はAIと計算資源の経済学である。戦争、外交、石油・ガスの専門家ではないが、AIにとってどんな経済的な投入要素が重要かはよく知っている。また、私が書いているのは非常に流動的な状況についてである。したがって、イランとホルムズの状況、そしてそれがサプライチェーンに与える影響についての具体的な主張は、比較的短時間の調査にもとづく暫定的なものとして読んでほしい。
2月末に米国とイスラエルがイランとの戦争に入って以来、ペルシャ湾から外へ出る唯一の海路であるホルムズ海峡の海運は、ほぼ止まっている。これにより、世界の石油供給の約10%のほか、天然ガス、ヘリウム、尿素、アルミニウムなどの輸出が妨げられている。イランは湾岸諸国の標的も攻撃しており、特に石油・ガス施設と、いくつかのデータセンターが狙われた。
4月8日、米国とイランは、ホルムズ海峡を再開させる2週間の停戦に合意した。ただし、海運がどれだけ早く再開するのか、停戦が守られるのかははっきりしない。これを書いている4月9日の時点で、停戦違反の可能性が報じられる中、ホルムズの海運は実質的には再開していない。紛争が長引く可能性は今でも十分にあると私は考えている。1 イランでの戦争とホルムズの封鎖が続いた場合、それはAIにどのような影響を与えうるのだろうか?
この問いには、主に計算資源を中心とした見方で取り組む。計算資源はAIにとって主要な物理的投入要素であり、労働やデータといった他の投入要素がこの紛争で混乱する可能性はずっと低い。そこで、ホルムズがこの先何か月も閉ざされたままだと仮定して、この紛争がAIチップとデータセンターの生産・展開にどう影響しうるかを中心に考える。(ただし、戦争は予測できないものであり、この紛争の長期的なn次の影響がどうなるかをわかっているふりをするつもりはない。)
AIの計算資源のサプライチェーンのいくつかの構成要素は、この戦争の直接の影響を受けるかもしれない。エネルギーショックによって半導体製造工場(ファブ)やデータセンターに電力を供給するのが難しくなるかもしれない。ヘリウム不足がファブに影響するかもしれない。そして、湾岸諸国とデータセンター建設への直接攻撃によって、データセンターの建設とAIへの投資の流れが乱れるかもしれない。
| AIのサプライチェーンの構成要素 | 混乱が生じる仕組み | イラン戦争が長引いた場合の混乱のリスク | AIと計算資源全体にとっての重要度 |
|---|---|---|---|
| アジアのファブ | エネルギー、ヘリウム | 低い | 極めて高い |
| 米国のデータセンター | エネルギー | 低い | 高い |
| 欧州とアジア(湾岸を除く)のデータセンター | エネルギー | 中程度 | 中程度 |
| 湾岸諸国のデータセンター | 直接攻撃と地政学的リスク | 中程度〜高い | 中程度 |
| 湾岸諸国からの資本供給 | 石油・ガス収入の途絶、リスク回避 | 高い | 中程度〜高い |
この紛争で妨げられている輸出品はこれだけではない(たとえば、ペルシャ湾はアルミニウムの重要な供給源でもある)し、何か重要なことを見落としているリスクも確かにある。しかし、半導体製造とデータセンターの経済学は、他の投入要素にも一般化できるだろう。 全体として、戦争が劇的に拡大しない限り、イランでの紛争が長引いても、AI産業や世界の計算資源の拡大にとって大打撃にはならないと私は考えている。とはいえ、紛争が長引けば世界経済には広く害が及び、AIの需要、収益、投資にさまざまな形で二次的な影響が及ぶだろう。
Epoch AI の最新情報を受け取る 購読する
イラン戦争がエネルギーに与える影響
石油は発電にはあまり使われない。通常ホルムズを通る燃料のうち発電に関係するのは天然ガスであり、海上輸送するには冷却して液化天然ガス(LNG)にする必要がある。
ホルムズの封鎖によって世界のLNG供給の20%が途絶え、天然ガスをLNGの輸入に頼っている欧州とアジアでは、天然ガス価格が約70%上昇した(リアルタイムの価格はこちら)。2 これにより電気料金が大きく上がる可能性がある。台湾、日本、韓国はいずれも電力の約30〜40%をガスから得ており(ただし中国本土ではこの割合は3%にすぎない)、欧州の多くの国でもこの割合は高い。3
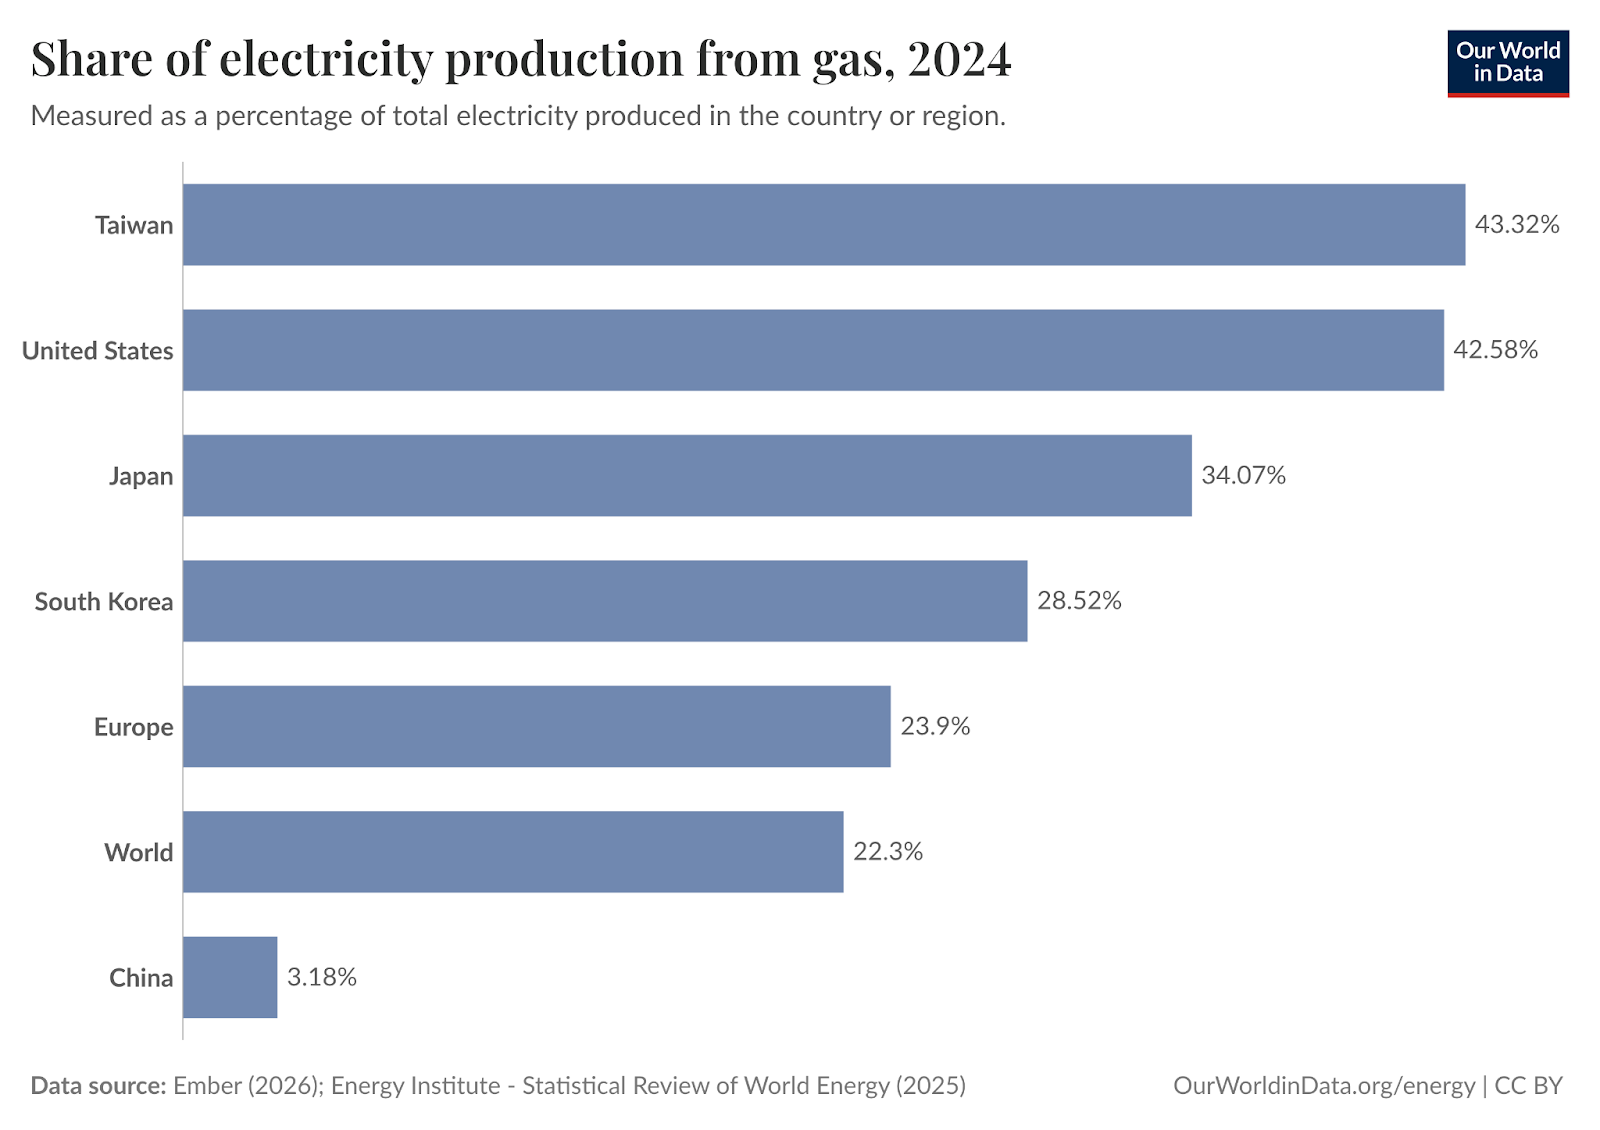
出典:Ember Energy Institute と OWID。OWID には見やすい世界地図もある
対照的に、米国はLNGショックの影響を受けておらず、価格は戦争前から安定している。これは、米国が消費量より多くのガスを生産している(米国は世界最大のLNG輸出国である)うえに、LNGの輸出が輸出インフラの能力によって頭打ちになっているからである。米国のLNG輸出は戦争前からすでに能力の上限に達していたので、短期的には、欧州やアジアの買い手が米国の天然ガスの価格を世界平均まで競り上げることはできない。4 要するに、ホルムズの封鎖は欧州とアジアの多くで電気料金を大きく押し上げたが、米国ではそうなっていない。
しかし、計算資源のサプライチェーンには、アジアと欧州の電力に依存する主要な段階が2つある。半導体ファブとデータセンターである。
ファブのためのエネルギー
世界のAIチップの大半は東アジアで製造されている。台湾の TSMC は最先端のウェハー製造とチップのパッケージングのほぼすべてを担い、韓国には世界のメモリ製造能力を担う主要3社のうち2社(SK Hynix と Samsung)がある。5
しかし、どちらの地域もLNGに依存しているとはいえ、ホルムズ危機が長引いてもAIチップの生産が止まる可能性はかなり低いと私は考えている。
ファブは大量のエネルギーを消費するが、そのエネルギーから得られる見返りは莫大である。TSMC は2024年に25,000 GWhの電力を使った。これは台湾の総電力消費量の約8%にあたる。しかし、産業用需要家の平均価格である1kWhあたり3.81台湾ドル(約11米セント)で計算すると、TSMC の2024年の電気代はわずか30億ドル、つまり2024年の売上高の3%未満だったことになる。
AIチップの製造は非常に儲かるので、電力価格が上がる余地は大きい。チップメーカーの利益率は非常に高い(TSMC と SK Hynix はどちらも営業利益率が50%超)。しかもこれは、チップの設計・販売企業の段階での、同じく非常に高い利益率を考える前の話である。Nvidia の売上総利益率は70〜75%に達する。エネルギーはチップの最終価格のごく一部にすぎないので、TSMC は電力コストが2倍になっても吸収できるし、それを Nvidia に転嫁することもでき、Nvidia も容易に吸収できるだろう。6
したがって、半導体ファブを脅かすには、アジアの電力価格は大幅に、たとえば10倍をはるかに超えて上がる必要がある。これは、これまでに見られた約70%の上昇をはるかに上回る。
ガス価格は上がり続けるだろうか? 上限がどこにあるかを言える資格は私にはない。研究機関 Oxford Institute for Energy Studies は、封鎖が1年続けば欧州のガス価格は100万BTUあたり40ドルまで上がりうると推定した。これは戦争前の価格のほぼ4倍である(それでも、ロシアのウクライナ侵攻後の2022年のピークよりは低い。私の知る限り、そのときも欧州で最も収益性の高い工場が広く操業停止に追い込まれることはなかった)。また、台湾は欧州よりさらにLNGに依存しているかもしれない。一般に、燃料や電力の需要は短期的には非常に非弾力的であり、供給ショックが価格に不釣り合いなほど大きな影響を及ぼしうる。
政策の力学も働いている。台湾は産業用に比べて家庭用の電力に補助金を出している。また、深刻な逼迫が起きれば、台湾と韓国は基本的な需要を満たすために、商業用の需要家への電力を配給制にして削ることもありうる。しかし、両国とも半導体ファブは最優先の産業用需要家であり、他の企業が先に配給の対象になるのではないかと思う。
さらに、深刻な不足が生じれば、米国政府が介入する可能性もある。台湾政府は、ある「主要な」LNG生産国から、必要量を満たすための供給の確約を得たと述べている。どの生産国かは明かされていないが、いずれにせよ、AIチップは米国の経済的・戦略的利益にとって非常に重要なので、チップの生産が脅かされれば、米国政府は台湾が必要なLNGを確保できるよう取り計らうかもしれない。
全体として、エネルギーショックの規模が劇的に拡大しない限り、エネルギーの制約がAIチップの生産を妨げる可能性は低いように私には見える。7 台湾と韓国のエネルギー逼迫は、単に深刻というだけでなく、本当に壊滅的なものでなければならないだろう。
データセンターのためのエネルギー
AIデータセンターは、LNGショックの影響を受けない米国に偏って立地している。しかし、かなりの割合は欧州とアジアにあり(正確な分布を推定するのは本稿の範囲を超える)、そこでは戦争がAIデータセンターの拡大に深刻なエネルギー問題を引き起こしうる。
AIデータセンターはファブよりはるかに多くの電力を必要とする。TSMC のAIチップを動かすデータセンターは、TSMC が直接使う数ギガワットの電力よりかなり多くの電力を消費する。8
それでも、半導体ファブと同様に、欧州やアジアですでに建設されたAIデータセンターが停止する可能性は低い。通常の価格であれば、エネルギーコストはデータセンターの総保有コストや潜在的な収益に比べて控えめな割合にすぎない。9 AIデータセンターを建設するための初期の資本コストをいったん支払ってしまえば、停止に追い込まれるには、エネルギー価格が大幅に急騰する必要がある。
しかし、計画中のデータセンターは話が別である。ハイパースケーラーのクラウドは Nvidia や TSMC 並みの利益率を享受していないし、一部の「ネオクラウド」(より小規模で新しいAIクラウド企業)は、財務基盤が少なくともいくぶん不安定だと報じられている。電力が総コストに占める割合が小さいとしても、エネルギー逼迫によって総コストが10〜20%増えれば、一部のプロジェクトを頓挫させるには十分かもしれない。
均衡まで考えたとき、これが大きな違いを生むかどうかははっきりしない。電力をまかなえなくなった顧客が十分に多ければ、Nvidia は価格を下げるかもしれない。需要の伸びによってGPU時間の価格が上昇すれば、ぎりぎりのプロジェクトが救われるかもしれない。また、データセンターを建設するかどうかの判断は、今後数年間のエネルギーコストの予測にもとづく。時間がたてば、アジアや欧州は代替のエネルギー源を整備できるかもしれないし、米国がLNGの輸出を増やして世界の価格を下げるかもしれない。最後に、データセンターの総容量は立地を変えて置き換えがきくかもしれず、欧州やアジアから回されたデータセンターを最終的に米国が引き受けることもありうる。10
それでも、ホルムズの封鎖が長引き、アジアと欧州の多くで大規模かつ長期のエネルギーショックが起きれば、中期的にはAIの計算資源への投資全体の規模を鈍らせるうえで、少なくともそれなりに重要な要因になる可能性は十分にある。
ヘリウム
ヘリウムは石油やガス以上に私の専門外だが、触れておく価値はある。ヘリウムはパーティー用の風船や飛行船に使われるだけではない。不活性ガスとして、またウェハーを冷却する手段として、半導体製造に欠かせない。ある情報源は、世界のヘリウムの24%が半導体に使われていると主張している。ヘリウムは、MRI装置、科学研究のための超伝導体の冷却、光ファイバーなど、他の多くの用途にも必要である。概要については Construction Physics のこの記事を参照してほしい。
ペルシャ湾は世界のヘリウムの約3分の1を供給しており、その大半はカタール産である。この輸出はホルムズの封鎖によって止まったので、相対的に見れば、この混乱は石油やLNGの場合よりもさらに大きい。
しかし、カタールのヘリウム供給が失われても、AIチップの生産が止まる可能性は低いように見える。The New York Times が話を聞いた複数の専門家は、物流面の課題はあるかもしれないが、チップメーカーはヘリウムの他の利用者より高値をつけて確保できるだろうと考えていた。韓国は6月まで持つ十分なヘリウムの備蓄があるとしており、SK Hynix と Samsung は米国からの供給確保に動いている。11
私はヘリウムについて、ここで過度に確信をもてるほどよく知っているわけではない。しかし、エネルギーと同様に、半導体産業のうち最も収益性の高い部分、つまりAIチップとそれに必要な広帯域メモリが、33%のヘリウムショックによって締め出される側になる可能性は低いように思われる。
湾岸のデータセンターと投資の流れ
この1か月、イランは近隣の多くの湾岸諸国12をドローンとミサイルで攻撃しており、その中には地域内の(AI用ではない)Oracle と AWS のデータセンターへの直接攻撃も含まれる。少なくとも AWS の場合、これらの攻撃はサービスの障害を引き起こすほど深刻だった。さらに、イランのイスラム革命防衛隊は、OpenAI のためにアラブ首長国連邦で現在建設中のギガワット級のデータセンター Stargate UAE を破壊すると直接脅している。
これらの攻撃によって、湾岸諸国のAIデータセンターに支障が出たり、計画が完全に中止されたりするかもしれない。原因は直接の被害かもしれないが、より可能性が高いのは、この紛争が終わった後も湾岸地域はより大きな地政学的リスクにさらされるという認識が広がることである。
これはかなり重大になりうる。Stargate UAE だけでも大きなプロジェクトであり、当初は1GW超の電力容量で計画され、最終的には5GWを目標としている。しかし私自身は、湾岸地域がそもそも世界のAIデータセンターの、たとえば10%を超える量を受け入れることになっていたのかについて、いくぶん懐疑的である。サウジアラビアやUAEのような湾岸諸国は、少ない人口に比べて非常に裕福でエネルギーも豊富だが、GDP(世界全体の約2%)、総発電量、労働力、国土面積のどれで見ても、米国、アジアのその他の地域、欧州といった地域よりも根本的にずっと小さい。13
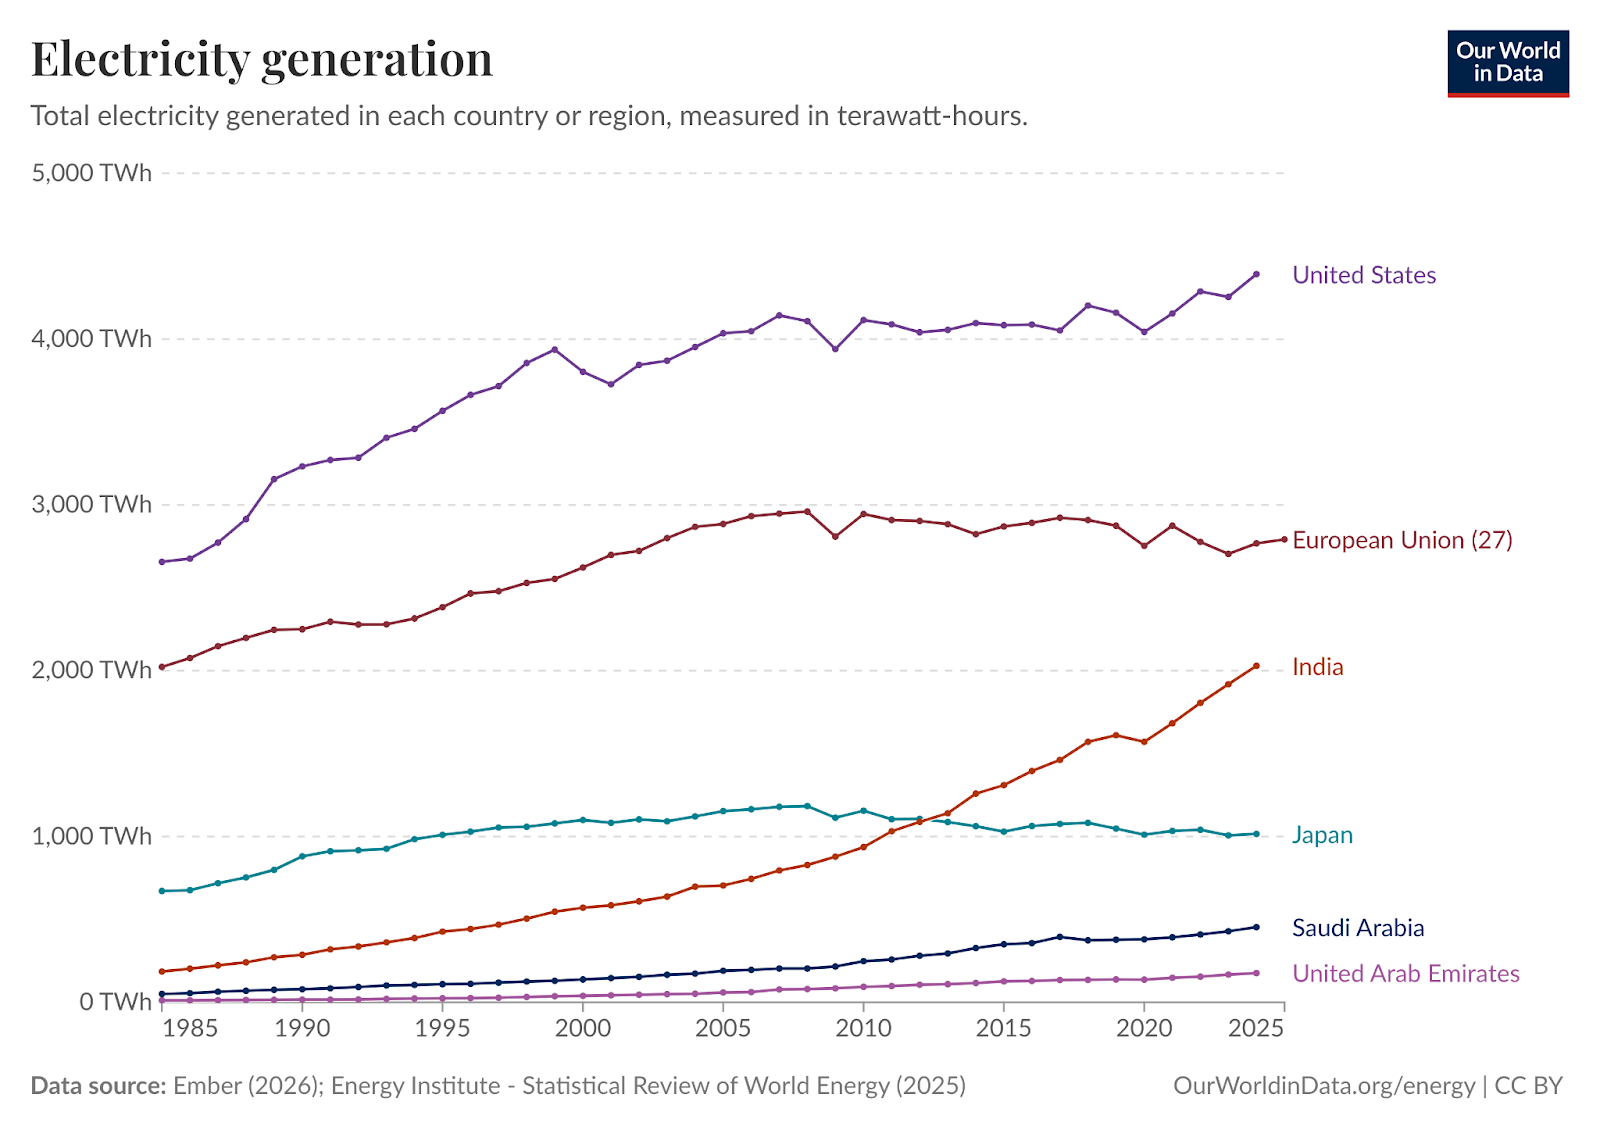
出典:Ember Energy Institute と Our World in Data
実際、湾岸諸国はデータセンターを建てるのにそれほど良い場所ではないように見える。GovAI の研究者 Amelia Michael は、UAEは米国よりエネルギーコストが高く、環境面の課題もあり、現地の労働力も限られていると指摘している。
湾岸の巨大プロジェクトを動かしている要因の一つとして考えられるのは、湾岸がAIにとって非常に重要な資本の供給源であることだ。企業は、資金力のある投資家や政府系ファンドとの関係を築くために、そこでデータセンターを計画する。報道によれば、こうした湾岸からのAI投資は合計で3,000億ドルにのぼる。
イラン戦争が続けば、この資金の蛇口が閉じられるかもしれず、そのほうがデータセンターへの直接の影響より重大かもしれない。湾岸がデータセンターに適さないとわかっても、その資本は他所へ流れることができる。ただし、それは資本がまだそこにある場合に限られる。湾岸の経済は石油の上に成り立っており、輸出の途絶が長引けば、本来AIに流れ込んでいたはずの資金の流れは大きく細るだろう。14 石油の輸出が完全に止まったわけではない。サウジアラビアとUAEは、ホルムズを迂回するパイプラインを通じて今も1日500万バレル超の石油を輸出している。しかしそれは、以前この海峡を通っていた1日2,000万バレルのごく一部にすぎない。
湾岸の投資家がよりリスク回避的になり、より安全だと考える投資を優先するようになる可能性もある。ただし、3月12日の時点で、UAEとサウジアラビアはどちらも投資戦略を変えるつもりはないと述べている。
短期的には、資金の途絶が OpenAI と Anthropic に影響するかもしれない。どちらも早ければ今年中のIPOを計画していると報じられており、湾岸からの何十億ドルもの資金がかかっている可能性がある。湾岸からの投資がAIにとって重要であることを示す兆候の一つは、Anthropic が道義上・評判上のリスクを負ってでも、湾岸からの投資を求めると決めたことである。Anthropic の CEO である Dario Amodei は、昨年の流出したメモの中で、「独裁者」を富ませることには道義的なためらいがあるものの、「中東にある本当に巨額の資本、ゆうに1,000億ドル以上」を活用すると決めた、と書いている(そしてその後の流出からは、この決定が社内で物議を醸したことがうかがえる)。
とはいえ、湾岸の資金の重要性を誇張したくもない。湾岸諸国は集中した資本の巨大な供給源であり、UAE、サウジアラビア、クウェート、カタールの政府系ファンドは合計で5兆ドル超にのぼる。これらのファンドの多くはテック・ベンチャーのスタートアップに多額の投資をしているので、スタートアップ業界にとって非常に重要である。しかし結局のところ、湾岸諸国は世界の残りの部分全体と比べれば、それほど裕福なわけではない。
世界の計算資源の拡大の全体的なペースは、主にハイパースケーラーの設備投資によって決まる。その資金は、Microsoft、Google、Meta、Amazon のような巨大テック企業の莫大なキャッシュフロー15と、巨大な世界の債券市場によってまかなわれている。AIへの資本支出の総額は、まもなく年1兆ドルを超えるかもしれない。湾岸からAIへの投資の流れは年に数百億ドル規模であり、大きくはあるが、決定的ではない。
まとめ
全体として、ホルムズがこの先何か月も閉ざされたままだとしても、イラン戦争がAI部門にとって大打撃になることはないと私は考えている。チップ製造は莫大な利益を生むので、TSMC、Samsung、SK Hynix は、必要な電力、ヘリウム、その他の資源をまず確保できるだろう。欧州やアジアでは、コストの上昇によって一部のデータセンター計画が中止されるかもしれないが、米国のデータセンターはエネルギーショックの影響を受けない。最も重要な直接の影響は湾岸からの投資の流れの途絶かもしれないと思うが、それはAIにとって最大の資金源ではない。
ただし、これはすべて、紛争が劇的に拡大しないことを前提にしている。より広い地域戦争、他の戦域への波及、あるいは深刻な二次的なマクロ経済の影響が起きれば、ここではモデル化できない形で状況は変わりうる。イラン戦争は(戦争が続くなら)流動的な状況であり、この記事が公開後まもなく古くなってしまうリスクは現実にある。私は引き続き関心をもって「状況を注視」していくつもりである。
この記事にフィードバックをくれた Anson Ho、Luke Emberson、Jaime Seville、Lynette Bye に感謝する
注
-
しかも、たとえ即座に永続的な和平合意が結ばれ、海峡が再開されたとしても、戦争による石油・ガスインフラの被害や、油井の「閉鎖(シャットイン)」の影響によって、長期的な後遺症が残るだろう。油井を閉鎖すると、油層を傷めることがあるのだ。本稿の主張はすべて「戦争とホルムズの封鎖が今週中に実際に終わることはない」という条件のもとでのものだが、この区別はそれほど決定的ではないかもしれない。 ↩
-
天然ガスがすべて液化されるわけではないので、LNGの20%のショックは世界のガス全体に対してはより小さな割合になる。しかし、台湾のような島や、韓国のような事実上の島にガスを輸出するにはLNGが必要である。 ↩
-
一般に、これらの国ではガスは発電の投入要素の一つにすぎないので、ガス価格の上昇率は電力価格の上昇率の上限になるはずである。しかし、ガス不足のときには、両者の上昇率が近くなることがある。電力市場で需給を一致させるには、価格が発電の限界費用と等しくなる必要があるので、電力価格はガス火力発電のコスト(燃料費とその他の運転費)と密接に連動するからである。 ↩
-
これは、半導体製造装置を含む非常に複雑な上流のサプライチェーンを単純化したものである。しかし、TSMC とメモリ企業は、チップ製造工程の中でおそらく最もエネルギーを多く使う部分である。 ↩
-
Nvidia がGPUを売上総利益率75%で4万ドルで売るとすれば、売上総利益は3万ドルで、供給業者(主に TSMC)に1万ドルを支払う。TSMC の営業利益率が50%なら、限界生産費と間接的な運営費を含めて、そのGPUを生産するのにかかる費用は5,000ドルということになる。TSMC と Hynix について売上総利益率ではなく営業利益率を挙げているのは、ファブに関わるすべての費用を確実に含めるためである。 ↩
-
たとえば、双方が石油・ガスインフラへの直接攻撃をエスカレートさせ(イランはすでにカタールのLNG施設を攻撃している)、深刻で長期的な被害が生じる場合である。ホルムズを迂回してオマーンへ通じるパイプラインがあり、その容量は湾岸のLNG輸出の約20%にあたるので、こうした攻撃は短期的に湾岸のガス輸出をさらに減らしうる。あるいは、他の戦域へ波及する可能性もある。ウクライナは、最近の石油価格の急騰でロシアが得をするのを防ごうと、ロシアの石油生産への攻撃を強めている。 ↩
-
これは、TSMC の年間25,000 GWhという消費量を、1年の時間数で割ることで求められる。 ↩
-
米国の一般的な電力価格を使ったある推定では、Nvidia H100 を2万基動かすエネルギーコストは年2,070万ドル(H100 1基あたり年1,000ドル)である。一方、H100 は1時間あたり約2ドル、つまり年15,000ドル超で貸し出せる。 ↩
-
エネルギーの供給量そのものだけでなく、送電網への接続とインフラを備えた適地が手に入るかどうかも制約になりうるので、データセンター建設の地理的な範囲が狭まれば、世界の計算資源の拡大におそらくある程度の影響が出るだろう。 ↩
-
米国は中東以外で最大のヘリウム生産国であり、世界の供給量の約3分の1も担っている。 ↩
-
「湾岸諸国」は、ペルシャ湾に面するアラブ人が多数を占める6つの裕福な君主国、すなわちサウジアラビア、アラブ首長国連邦、バーレーン、カタール、クウェート、オマーンを指す一般的な略称である。イラクとイラン自身もペルシャ湾の主要な石油輸出国だが、かなり趣が異なる。 ↩
-
はっきりさせておくと、この戦争がなくても、アジア(湾岸と中国を除く)は最終的に湾岸諸国より多くのAIデータセンターを建設すると私は予想している。しかし、イラン戦争が湾岸のデータセンターに与える影響は、エネルギー面でアジアのデータセンターが受ける影響より大きいかもしれないので、湾岸のデータセンターの混乱のほうがそれでも大きくなる可能性はある。 ↩
-
ここでの私の単純なモデルはこうである。湾岸の石油・ガス産業の利益は政府系ファンドや非公開の投資ファンドに再投資されるので、それが湾岸から外へ向かう資本の流れの主な源泉になっている。ただし、たとえオイルマネーがしばらく入ってこなくなっても、AIに非常に強気な湾岸の投資家が、AI以外の投資を売却してその分をAIにつぎ込むことも考えられる。もっとも、それはかなりリスクが高そうに思える。 ↩
-
Understanding AI の「16 charts that explain the AI boom」のグラフ12を参照。 ↩