
ニュースレター
AIと爆発的成長・再論
原題:AI and explosive growth redux
Gradient Updates は著者個人の見解を述べるニュースレターで、Epoch AI 全体の見解とは限りません。
AIのマクロ経済的な影響をめぐる議論は、収束する気配をまったく見せていない。
一方では、Daron Acemogluのような著名な経済学者が、AIによって米国のGDPが10年間で増えるのは2%未満にすぎないと見込んでいる。他方では、AIが世界総生産(GWP)の成長率を年30%超に押し上げる「爆発的成長」をもたらすことも十分ありうると論じる人々もいる。
では、どちらが正しいのだろうか。この議論に手がかりを与えるため、私たちは最近GATE(Growth and AI Transition Endogenous)モデルを公開した。これは、経済学者とAIの実務家のあいだの溝を埋めることを目指した、AIによる自動化の統合評価モデルである。ただ、モデルが技術的にどう組み立てられているかは論じたものの、モデルの予測をどう解釈すべきか、そしてモデルから得た最も重要な知見は何かについては、まだ詳しく述べていなかった。
そこでこの記事では、GATEに取り組むなかで私たちが見方を改めた最も大きな二つの点を説明する。重要なのは、これらが定性的な見直しだということである。このモデルは、精密な定量的予測をするためではなく、大局的な定性的知見を得るために設計された。
- AIによる大幅な成長の加速は、私たちが考えていたより容易に起こる:爆発的成長に懐疑的な人々は、成長の大きな制約としてボーモル効果をしばしば挙げる。しかしGATEのシミュレーションからは、この効果が予想よりさらに弱いことがうかがえる。さらに、ほかのボトルネック(労働の摩擦、投資家の不確実性、過少投資につながる研究開発の外部性など)を導入しても、こうした成長の加速を抑える効果は予想より小さかった。
- 今日の水準と比べても、AIへの巨額の投資は正当化されうる:AIインフラへの5,000億ドルの投資どころではない。爆発的成長にともなう消費の大幅な増加を考えれば、AI開発へのはるかに大きな投資も容易に正当化されうることを、GATEのシミュレーションは示唆している。
こうした点を踏まえると、爆発的成長は不可能だと強く確信する見方は、合理的に正当化しがたいと私たちは考える。爆発的成長を事実上確実とみなす見方についても同じことが言える。この記事の目的は、「第三の道」となる立場をはっきりさせ、それを擁護することである。すなわち、AIが経済成長に与える効果については楽観的であれ、ただし確信の度合いはほどほどにとどめよ、という立場である。
Epoch AI の最新情報を受け取る 購読する
1. ボーモル効果は過大評価されており、大幅な成長の加速は考えていたより起こりうる
爆発的成長についての文献から教訓を一つだけ引き出せるとすれば、それは次のことだろう。AIの労働は人間の労働よりはるかに蓄積しやすく、AIが広く展開されることにともなう労働力の規模の拡大こそが、標準的な経済成長モデルの多くで爆発的成長をもたらすのである。1
GATEもこの力学をとらえているので、私たちは、このモデルがAIによる自動化から爆発的成長を予測するだろうと予想していた。2 だが驚いたのは、モデルの中で爆発的成長がいかに早く生じるように見えるか、そして爆発的成長という結果がいかに頑健か、ということだった。
この意外な結果が生じるのは、AIが自動化する労働タスクの割合がそれほど高くなくても、非常に大きな成長への影響が生まれるからである。私たちのデフォルトのシミュレーションのパラメータに基づく次のグラフを見てほしい。3

ここから、経済的に有用なタスク全体のうちAIが自動化したのが30%にすぎない段階でも、経済成長率が20%を超えうることがわかる。ただし、爆発的成長の厳密な基準(30%超)を満たすのはもっと難しく、タスクの50〜70%近くが自動化される必要がある。それでも、完全な自動化よりずっと前にこれほど大きな成長効果が現れたのは、私たちにとって驚きだった。4
もちろん、この大きな成長の加速がどれだけ早く起こるかは、さまざまな労働タスクが標準的な「ボーモル効果」によって互いにどの程度ボトルネックになり合うかで決まる。GATEでは、このボトルネック効果の強さはタスク間の「代替パラメータ」⍴ < 0 で決まり、このパラメータがゼロを下回って小さくなるほど、効果はしだいに強くなる。先に見たように、デフォルトの推定値 ⍴ = -0.65 では、シミュレーションの最初の5年間で大幅な成長の加速が起きる。だが、はるかに厳しいボトルネックを導入しても、たいていはこれを妨げられない。5

もちろん、これはあまりにも急激すぎて、もっともらしいとは言えない。たとえば、モデルのデフォルトの予測である2027年の年23%という成長率が正しいと判明する可能性は、きわめて低いと私たちは考えている。そこでGATEの開発にあたって、モデルの予測を「手なずける」かもしれない重要な力学のうち、何が欠けているかを検討した。
その結果、私たちの結論を和らげうる力を考慮するため、三つの追加機能(デフォルトのモデルのシミュレーションでは有効にしていない)を導入した。
- 研究開発のくさび(R&D wedge):AI開発における正の外部性を考慮する。AIの開発者は研究開発の取り組みから生まれる価値をすべて手にできるとは限らないため、基準シナリオより投資を少なくすることを選ぶかもしれない。
- 投資家の不確実性:AIによる自動化をどの程度まで達成できるかが不確かだと、投資のリターンも不確かになり、AIへの投資が抑えられる。その効果をとらえる。
- 労働の再配分の摩擦:自動化による転職のコストを考慮する。タスク間での人間の労働の再配分はまったく起こらないと悲観的に仮定し、それによって、まだ自動化されていないタスクから生じるボトルネックを強める。
だが、三つの追加機能をすべて同時に有効にしても、シミュレーションはなお、経済的に価値のあるすべてのタスクが完全に自動化される時点の前後で爆発的成長を予測する。しかも、これらの追加機能によって力学は穏やかになるものの、「いつもどおり」のシナリオとはなお程遠い。タスクの40%が自動化された時点でも、GATEはGWPの成長率を12%と予測しており、これは20世紀の東アジア経済で観測されたGDP成長率のピークに匹敵する。

GATE Aはデフォルトのシミュレーションの結果である。一方GATE Bは、デフォルトに手を加え、AI開発における正の外部性、投資家の不確実性、労働の再配分の摩擦を考慮したものである。6
もちろん、それでもこのモデルは経済の中核的な力学を見落としていると論じることはできるし、それは間違いなく正しい。一つの統合評価モデルが、ありうるボトルネックをすべてとらえることなど、とてもできない。だが、モデルを手なずけるためにボトルネックを導入すればするほど、モデルに特定の望ましい結果を無理に出させているのではないかという疑問が強まる。7
総じて私たちは、爆発的成長は以前に予想していたより幅広いシナリオで起こりうる、という見方へと考えを改めた。
2. 今日の世界がAIにどれほど過少投資している可能性があるかを、私たちは過小評価していた
GATEが爆発的成長を予測する要因の一つは、このモデルが文字どおり莫大な額のAI投資を想定していることである。たとえばシミュレーションの結果は、2025年のAIへの最適な投資額が25兆ドルにのぼることを示唆している! これに比べれば、OpenAIのStargateプロジェクトのような、すでに約束されている5,000億ドルの投資もちっぽけに見える。
言うまでもなく、ここからいくつかの疑問が生じる。まず、GATEはどのようにしてこれほど大胆な投資の配分にたどり着くのか。その大きな部分は、AIによる自動化が進むことで生み出されうる莫大な価値に帰着する。具体的には、現在の世界の労働報酬は50兆ドル規模であり、完全な自動化によって、その多くをAIが手にすることになる。これほど莫大な価値があるのなら、巨額の先行投資を行って完全な自動化の到来を早めることは、経済的に正当化されうる。8 もしこれが当たらずとも遠からずなら、現在のAI投資は、よく言われるような「バブル」によるものではなく、むしろ控えめすぎることになる。
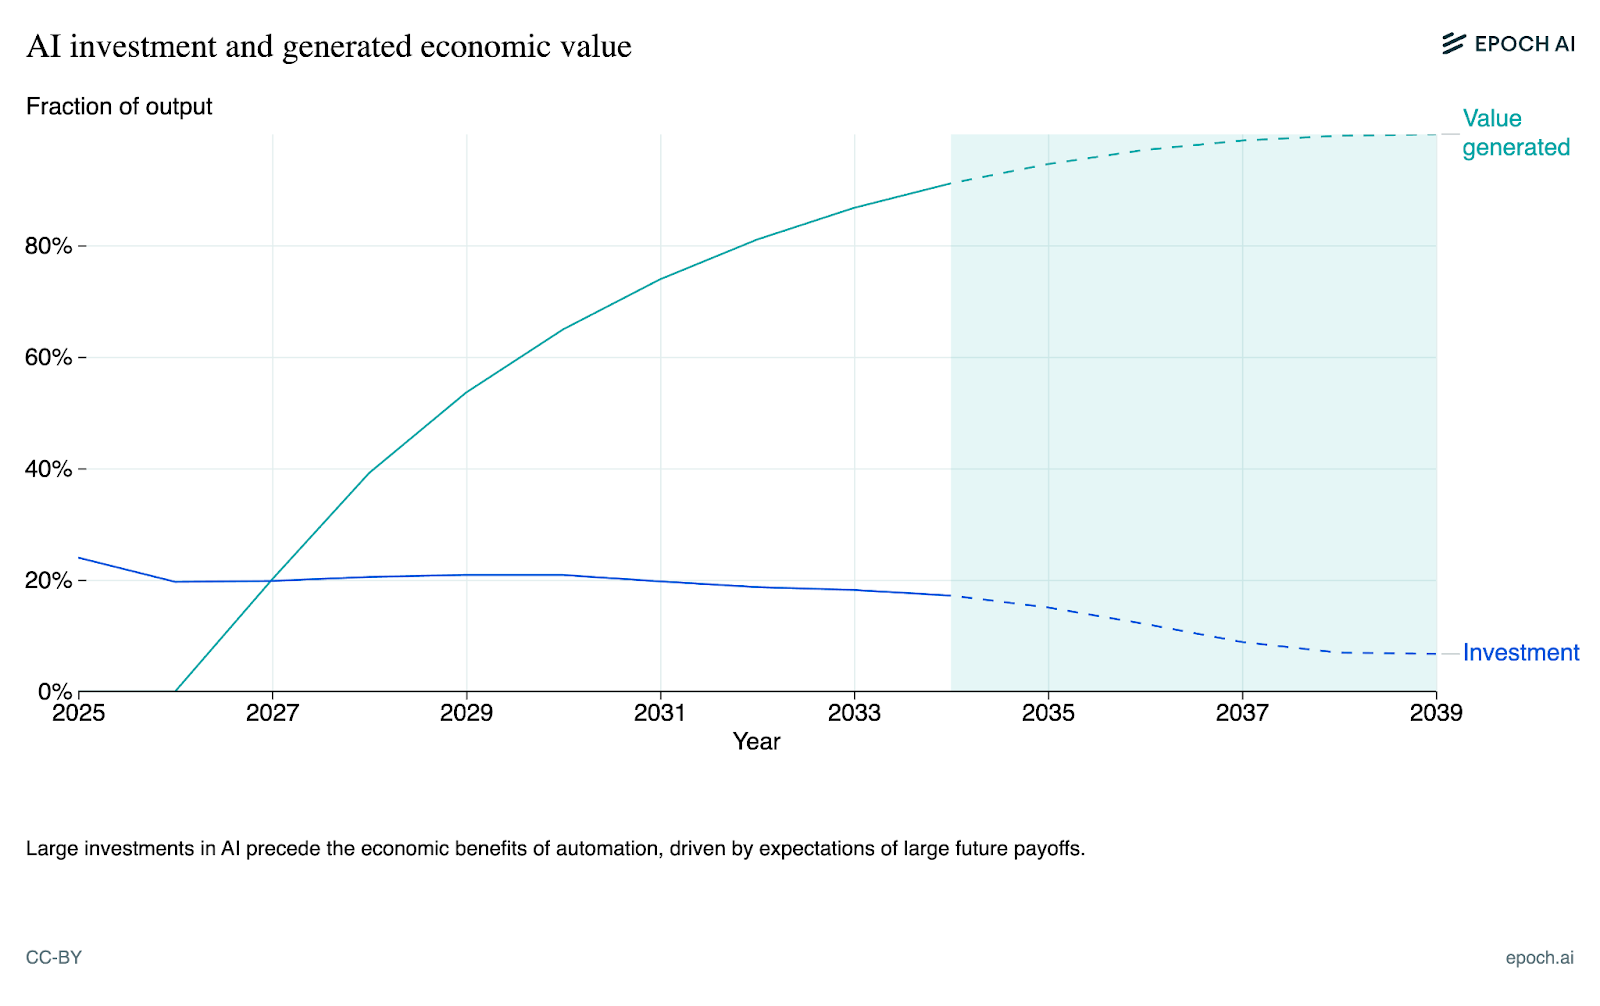
だが懐疑派はこう問うかもしれない。もしこれが正しいなら、なぜ人々は実際に今年AIに25兆ドルを投資していないのか。いくつかの理由が思い浮かぶ。一つは正の外部性の存在かもしれない。個々のAI企業は、AIの経済的な便益のごく一部しか手にできないかもしれないのである。だが、これですべてが説明できるとは思えない。一つには、先に述べた「研究開発のくさび」を導入しても、2025年の初期投資はほとんど変わらない。そのうえで投資家の不確実性を導入すると確かに大きな違いが生じるが、それでも結果として得られる投資額は、今日観測される額をはるかに上回る。9
ほかの理由としては、AIの導入に対する将来の規制上の障壁や、AI投資の超過リターンへの懲罰的な課税が予想されていることが考えられる。また、特定のタスク(ロボット工学を必要とする物理的なタスクなど)を自動化するコストについての不確実性もあるし、曖昧さ回避、正常性バイアス、同調主義といった行動上のメカニズムもある。当然ながら、GATEが、投資家には見えている重要な点で誤って定式化されている可能性もある。
全体として、GATEの投資の予測と現在観測されている水準とのあいだになぜこれほど大きな差があるのかは、私たちにも完全には明らかでない。この食い違いには多くの説明がありうる(モデルは現実に完全に沿ってはいないので)が、主な原因を特定するのは難しい。それでも私たちは、GATEのシミュレーションの結果は、現在の投資が最適な水準より低いという方向に、少なくともいくらかは考えを改める根拠になるはずだと考えている(ただし、これはAI開発による負の外部性とも比較衡量する必要がある)。
懐疑派には一撃、過信する者には数々の打撃
もちろん、GATEモデルが十分にとらえきれていない要因は数多くある。そのため、モデルの予測をどこまで信頼でき、それを踏まえてどこまで考えを改めるべきかについては、もっともな懸念が生じる。それでも、シミュレーションの結果に基づいて意味のある見直しをすべき理由がいくつかあると私たちは考えている。
第一に、GATEへの批判は両方向から寄せられている。懐疑派は、技術の経済への普及や、手作業のタスクの自動化に必要なロボット工学といったボトルネックを、私たちが明示的にモデル化していないと指摘してきた。モデルはまた、市場支配力や不完全競争への考慮も省いており、そのためにデジタルな労働力の拡大、ひいては生産の拡大を過大に見積もっているかもしれない。
他方で、一部のAI研究者は、このモデルはあまりにも控えめすぎると論じる。AIの研究開発のモデルははるかに急激なものにでき、「ソフトウェアによる知能爆発」を許容することもできる。そこでは、物理的な計算資源の継続的な拡大や急速な経済成長を必要とせずに、AIシステムが再帰的に自己を改善していく。10 さらにGATEモデルは全要素生産性の成長もモデル化しておらず、これを加えれば、成長への影響はおそらくさらに大きくなるだろう。
全体として、こうした見直しから私たちは、AIによる前例のない成長の加速について、自信をもって極端に懐疑的な人も、自信をもって極端に強気な人も、おそらく確信の度合いがずれていると考えるようになった。11 内部の視点からも外部の視点からも、爆発的成長について賛否どちらの側にも説得力のある議論を組み立てられる。GATEを含め、既存のモデルはおそらく誤って定式化されており、少なくとも一部では、GATEが投資について示したように、現実世界の観測から大きく外れた予測を出す。さらに、それらの予測は、当初考えていたほどではないにせよ、主要なパラメータの値に敏感である。
とはいえ、経済学の専門家のあいだで現在主流となっている、強い確信をもったAI懐疑派の見方には、ますます首をかしげている。私たちは標準的なマクロ経済モデルをとり、AIの技術的な主要な特徴を組み込めるように拡張し、利用できる証拠と専門家の意見を使って較正した。そのうえでこの仕組みを使ってシミュレーションを行うと、多くの場合、AIによる大幅な成長の加速が見いだされ、爆発的成長にまで至ることもある。そのため私たちには、確信をもった懐疑派の立場を合理的に正当化するのはきわめて難しく思える。
しかも私たちは、この研究で懐疑派が提起した反論の多く(AI開発における正の外部性、ボーモル効果など)を考慮に入れようとしてきたが、強気な成長の結果はかなり頑健であるように見える。総じて、GATEにはまだいくつかの限界があるものの、AIによる大幅な成長の加速という方向に、少なくともいくらかは考えを改めるべきだと私たちは考えている。そのため、専門の経済学者の方々が私たちの研究に向き合ってくれることを歓迎したい。主要な意見の相違点を絞り込むことが、停滞し、膠着してしまった議論を前に進める助けになると考えるからである。
注
-
Erdil and Besiroglu 2023の文脈でいえば、AIによってはるかに蓄積しやすい労働力をもてば、生産における規模に関する収穫逓増を活かせるようになる。規模に関する収穫一定の場合でも、AIの労働を増やせる速さは、爆発的な経済成長の基準を満たすのに十分かもしれない。 ↩
-
より具体的には、GATEにおけるAIと人間を合わせた労働力の増加は、主にAIチップの生産の拡大、チップの性能の向上、AIのアルゴリズムの改善から生じる。 ↩
-
これらの「デフォルト」のパラメータの値は、利用できる経験的な証拠と専門家の意見に基づいて選んだ。詳しくはGATEの技術論文を参照。 ↩
-
なお、これはAIシステムがあらゆる労働タスクをこなせるだけの能力をもつ時点を指しており、実際にすべてのタスクをこなす時点ではない。 ↩
-
具体的には、GATE Bのシナリオのパラメータ設定は次のとおりである。研究開発のくさび = 10、投資家の不確実性(達成できる自動化が最大30%である確率が50%、最大100%である確率が50%)、労働の配分の摩擦。 ↩
-
私たちがこうしたより控えめな力学を、デフォルトのシミュレーションに含めず、モデルの任意の追加機能としてのみ組み込んでいるのもこのためである。私たちはもともと、この内生的成長モデルに特定の定量的な結果を無理に出させるのではなく、その大局的な予測を分析しようとしたのである。 ↩
-
この点をより数学的に示す計算例として、Sevilla et al. 2024を参照。 ↩
-
これは、デフォルトのシミュレーションに手を加え、研究開発のくさび(値は10)と投資家の不確実性(達成できる自動化が最大30%である確率が50%、最大100%である確率が50%)の両方を含めて確かめた。この二つの追加機能を両方含めると、AIへの初期投資はGWPの24%から約15%に変わる。これは大幅な減少だが、それでも今日観測される水準をはるかに上回る。 ↩
-
なお、「ソフトウェアによる知能爆発」という言葉は、さまざまな意味にとられることが多い。GATEでは、ソフトウェアの効率が1年で何桁も向上することを許容すれば、これを数学的に操作化できる。これは技術的には可能だが、経済全体がばかげたほど高い率(たとえば年1000%超)で成長することを許容しなければならない。そのため私たちは、少なくとも一般的な説明で想定されているような形(経済成長率の大幅な上昇を必ずしもともなわずに、AIシステムが急速に向上していく)では、ソフトウェアによる知能爆発はGATEでは起こりえない、と言っている。 ↩
-
たとえば、極端に懐疑的な立場とは、今世紀末までに年30%超の成長が可能になる確率を1%未満とするようなものを指しうる。極端に強気な立場とは、同じ結果の確率を99%超とするようなものを指しうる。 ↩