
お知らせ
AIチップの部品エクスプローラーを公開
原題:Introducing the AI Chip Components Explorer
AIの計算能力は指数関数的に増えている。しかし、AIチップへの支出が数千億ドル規模に達するにつれ、半導体のサプライチェーンはますます逼迫している。研究者、政策立案者、一般の人々が半導体の投入物と生産の制約を理解する助けとなるよう、私たちはAIチップの部品(AI Chip Components)エクスプローラーを公開する。
完成したチップを追跡するAIチップの販売エクスプローラーに続いて、AIチップの部品エクスプローラーは、サプライチェーンをさらにさかのぼり、チップの製造に使われる部品に目を向ける。世界のチップ部品の供給のうち、米国の主要AIチップ設計企業4社(Nvidia、AMD、Google、Amazon)がどれだけを消費しているかを推定する。さらに、部品の消費量をチップの種類、設計企業、四半期ごとに分けて示す。対象はチップそのものに限る。ラック単位の部品やネットワーク機器もAIインフラの重要な投入物だが、これらは扱わない。
エクスプローラーが追跡する三つの重要なチップ部品
現代のAIチップは、いくつかの特殊な投入物に頼っている。中核の計算を担う先端ロジックウェハー、データを保存して計算エンジンへ高速に送り込む広帯域メモリ(HBM)、そしてロジックとメモリを一体化するアドバンスト・パッケージングである。いずれも、少数の上流メーカーが供給している。ロジックウェハーを製造するのはTSMC、HBMを生産するのはSK Hynix、Samsung、Micron、ロジックとメモリのダイをまとめてパッケージングするのはTSMCである。
このうちどれか一つが不足するだけで、最先端のAI計算資源の拡大の速さ、それを誰が利用できるか、どれだけのコストがかかるかが左右されうる。これらの部品は今や非常に重要になり、供給するTSMC、Samsung、SK Hynixの3社は、国有企業を除くとアジアで最も時価総額の大きい3社となっている。
2024年末から2025年初めにかけての主なボトルネックはパッケージング
データからは、サプライチェーンの制約にいくつかの明確な段階があったことがわかる。2024年末から2025年初めにかけての最初の大きなボトルネックは、アドバンスト・パッケージングだった。今日の主要なAIチップは、ロジックダイとHBMスタックを一体化するために、TSMCのCoWoS(chip-on-wafer-on-substrate)パッケージングに頼っている。CoWoSパッケージングでは、ロジックダイとHBMスタックがシリコンインターポーザー上に横に並べて置かれる。シリコンインターポーザーは薄いシリコンの配線層で、ロジックとメモリの間を短い接続で密につなぐことができる。従来のパッケージングでは現代のAIチップに必要な配線密度を実現できない。そのため、CoWoSの生産能力はAIチップ生産の決定的な隘路となっている。
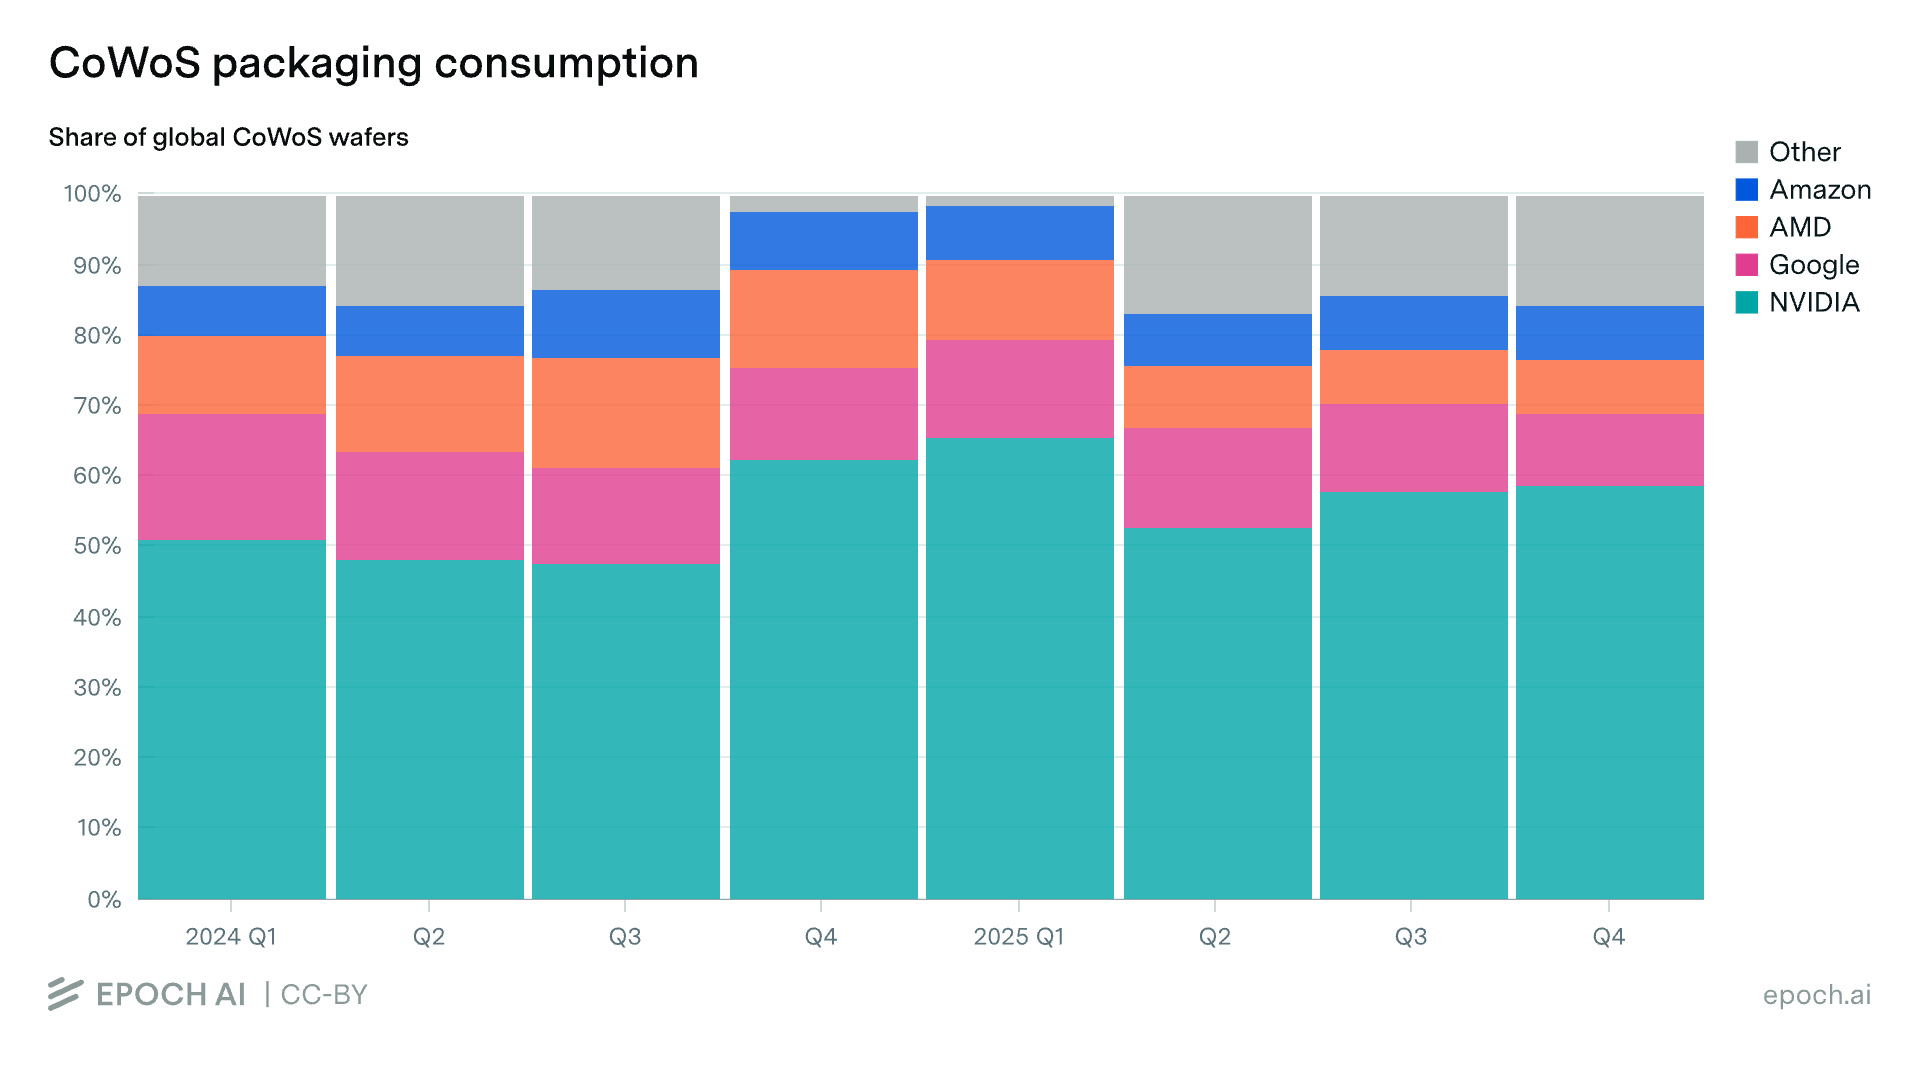
2024年末から2025年初めにかけては、生産能力が逼迫していた。上位の設計企業4社は合わせてTSMCのCoWoSウェハー生産量のほぼすべてを消費し、ほかの顧客に回る余地はほとんどなかった。2025年を通じてTSMCがCoWoSの生産能力を拡大するにつれて、このボトルネックは和らいだ。ただし、4社は今もCoWoSの総供給量のおよそ80〜85%を使っている。
2025年にはメモリがボトルネックに
パッケージングが緩むと、今度はHBMが逼迫した。世界のHBM供給量に占める上位4社のシェアは、2025年第1四半期に急上昇し、その後も上がり続けている。
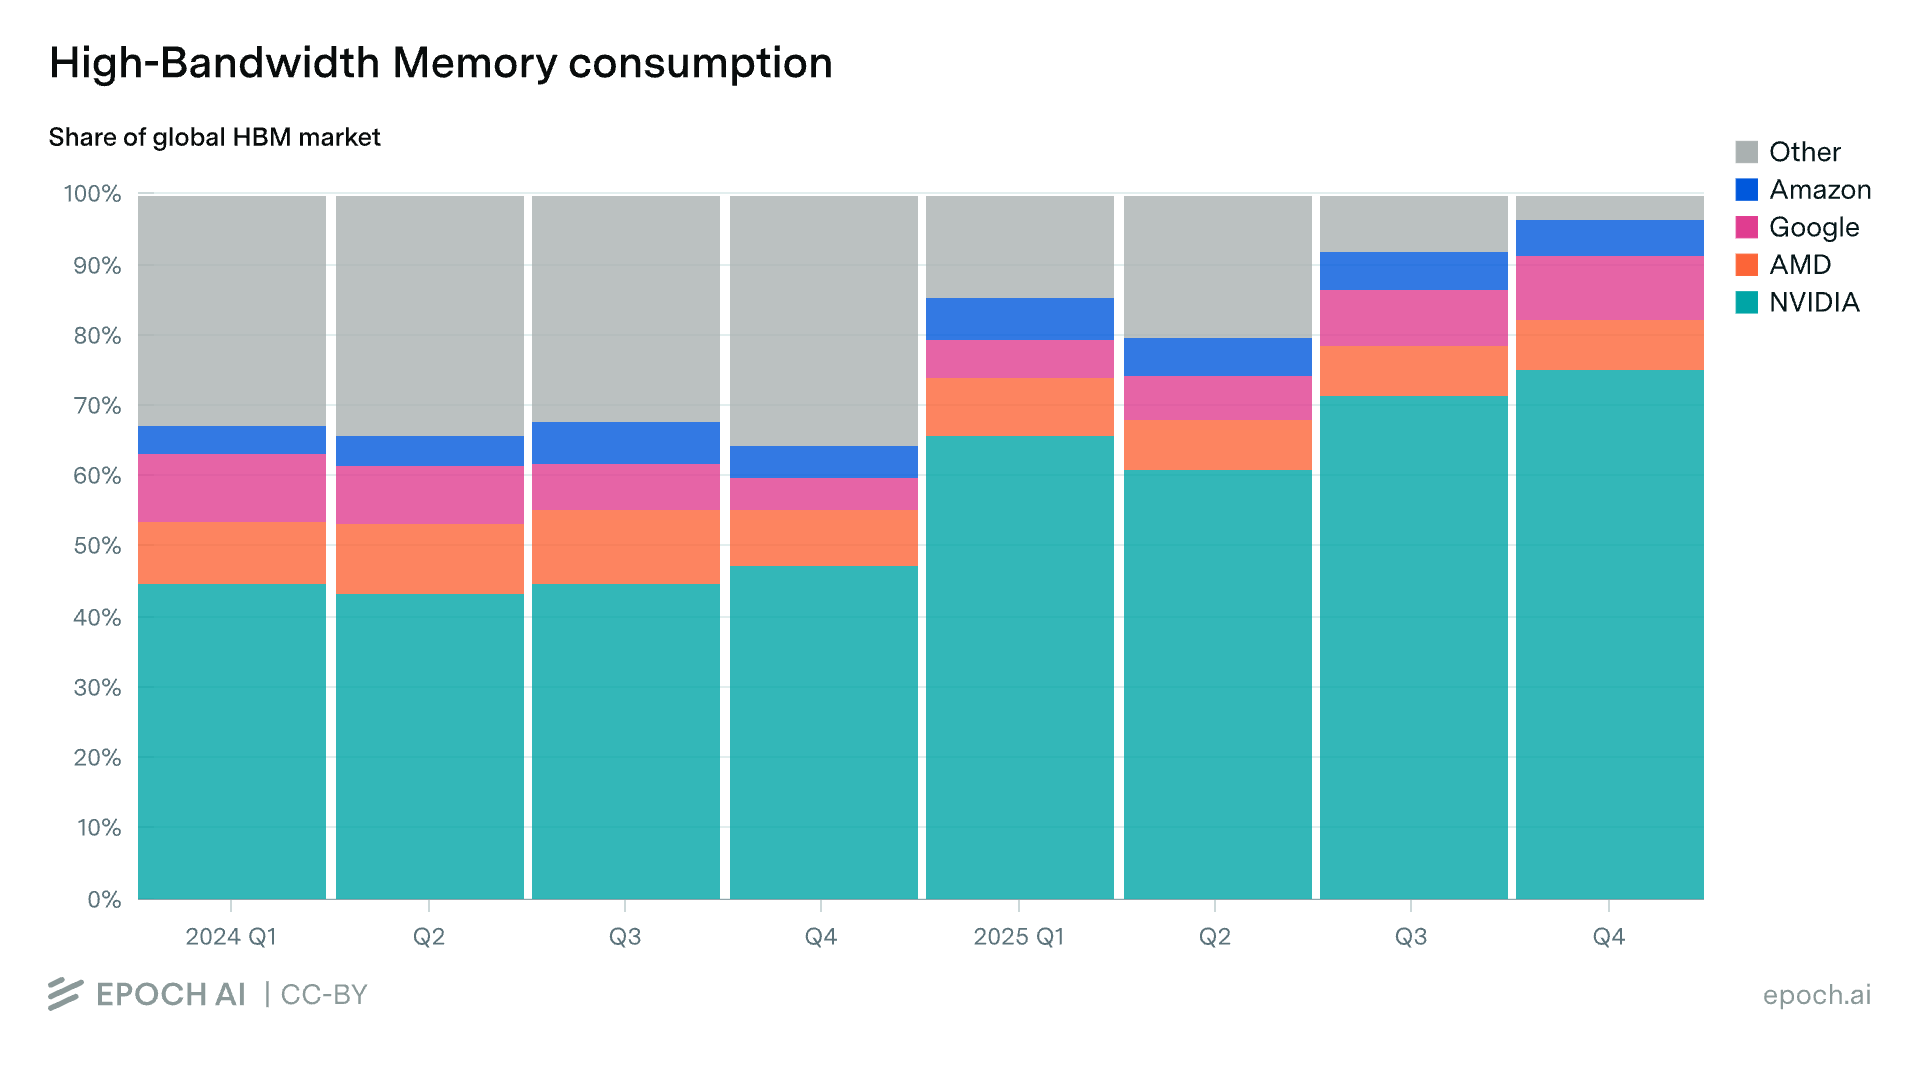
この変化は、中国の需要の急減と米国の需要の急増の両方によるものである。2024年、中国はHBMの大口の買い手だった。Samsungは2024年12月だけで、中国の顧客に推定700万個のHBMスタック(約14億ドル)を出荷した。その後、米国の新たな輸出規制で中国への販売が制限され、中国市場は事実上閉ざされた。同時に、米国の設計企業4社はB300やTPU v7のようにメモリを多く積むチップの生産を拡大した。これによりHBMの需要が増え、2025年後半には供給のほぼすべてを4社が消費した。
メモリのボトルネックは2027年まで続くと見込まれている。HBMの供給は依然として大きく制約されており、主要な供給企業3社はいずれも事実上売り切れの状態にある。不足は深刻で、報道によれば、大口の顧客がSK Hynixの設備拡張に直接資金を出すと申し出ている。新しい生産ラインへの出資や、ASMLのEUV露光装置の費用の負担まで含まれる。
2024年と2025年には、先端ロジックの制約は比較的緩かった
HBMとアドバンスト・パッケージングはほぼAI用途だけのために生産されている。これに対して、最先端のロジックウェハーはスマートフォン、PC、ネットワーク用チップなど、はるかに幅広い市場に向けられている。2024年と2025年に4社が消費したのは、世界の最先端ロジックウェハー生産能力の約11%にすぎない。
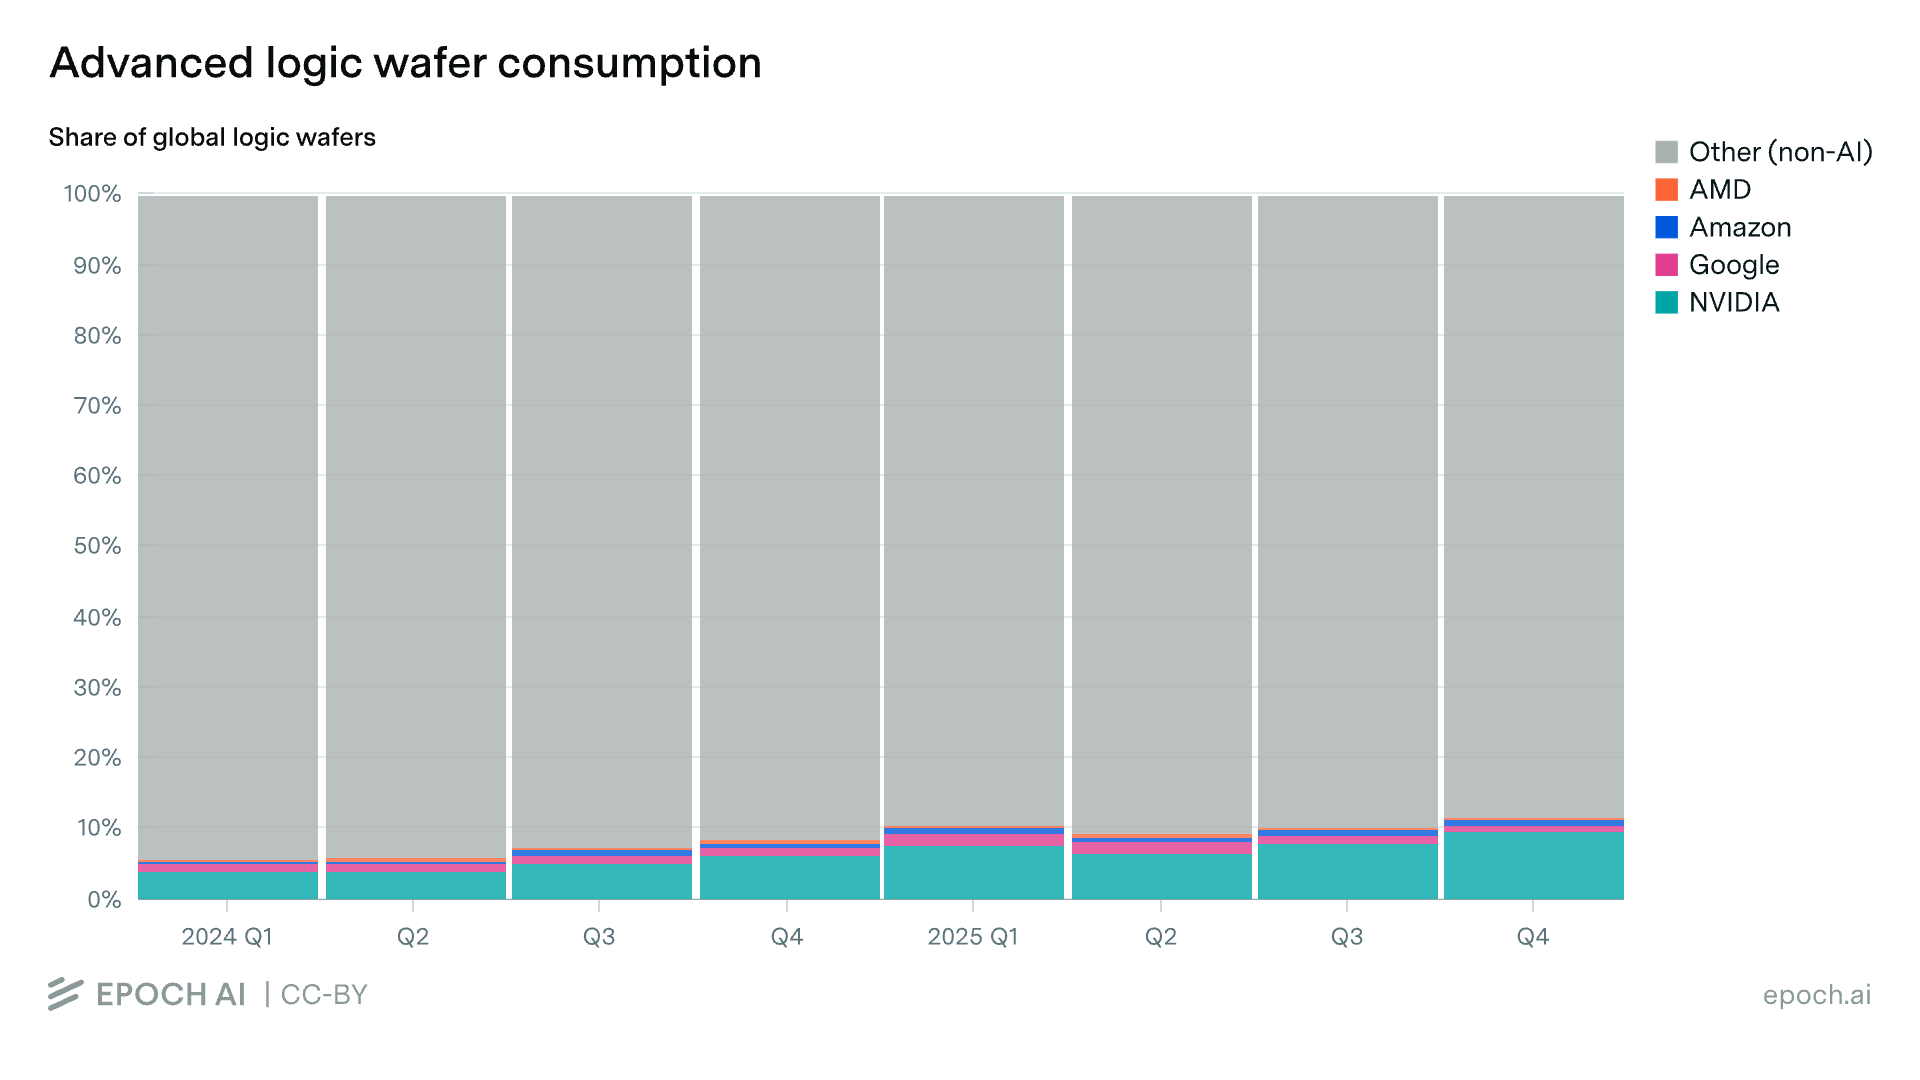
AIチップの生産が需要に占める割合は比較的小さかったものの、先端ロジックの総供給量はやはり高い稼働率で使われていた。しかし、HBMやCoWoSパッケージングと比べると、ロジックの供給は制約として緩かった可能性が高い。AIチップ設計企業は、まったく新しい生産能力が立ち上がるのを待たなくても、ほかの顧客より高い値を付けることで比較的容易にシェアを広げられたからである。
先端ノードの生産能力は、今後数年でより深刻なボトルネックになると見込まれている。NvidiaのRubinのような次世代のAIチップは3nmプロセスに移行し、先端ノードの生産能力に占めるAI需要の割合も大きくなる。
チップ部品への支出は2024年から2025年にかけて2倍以上に
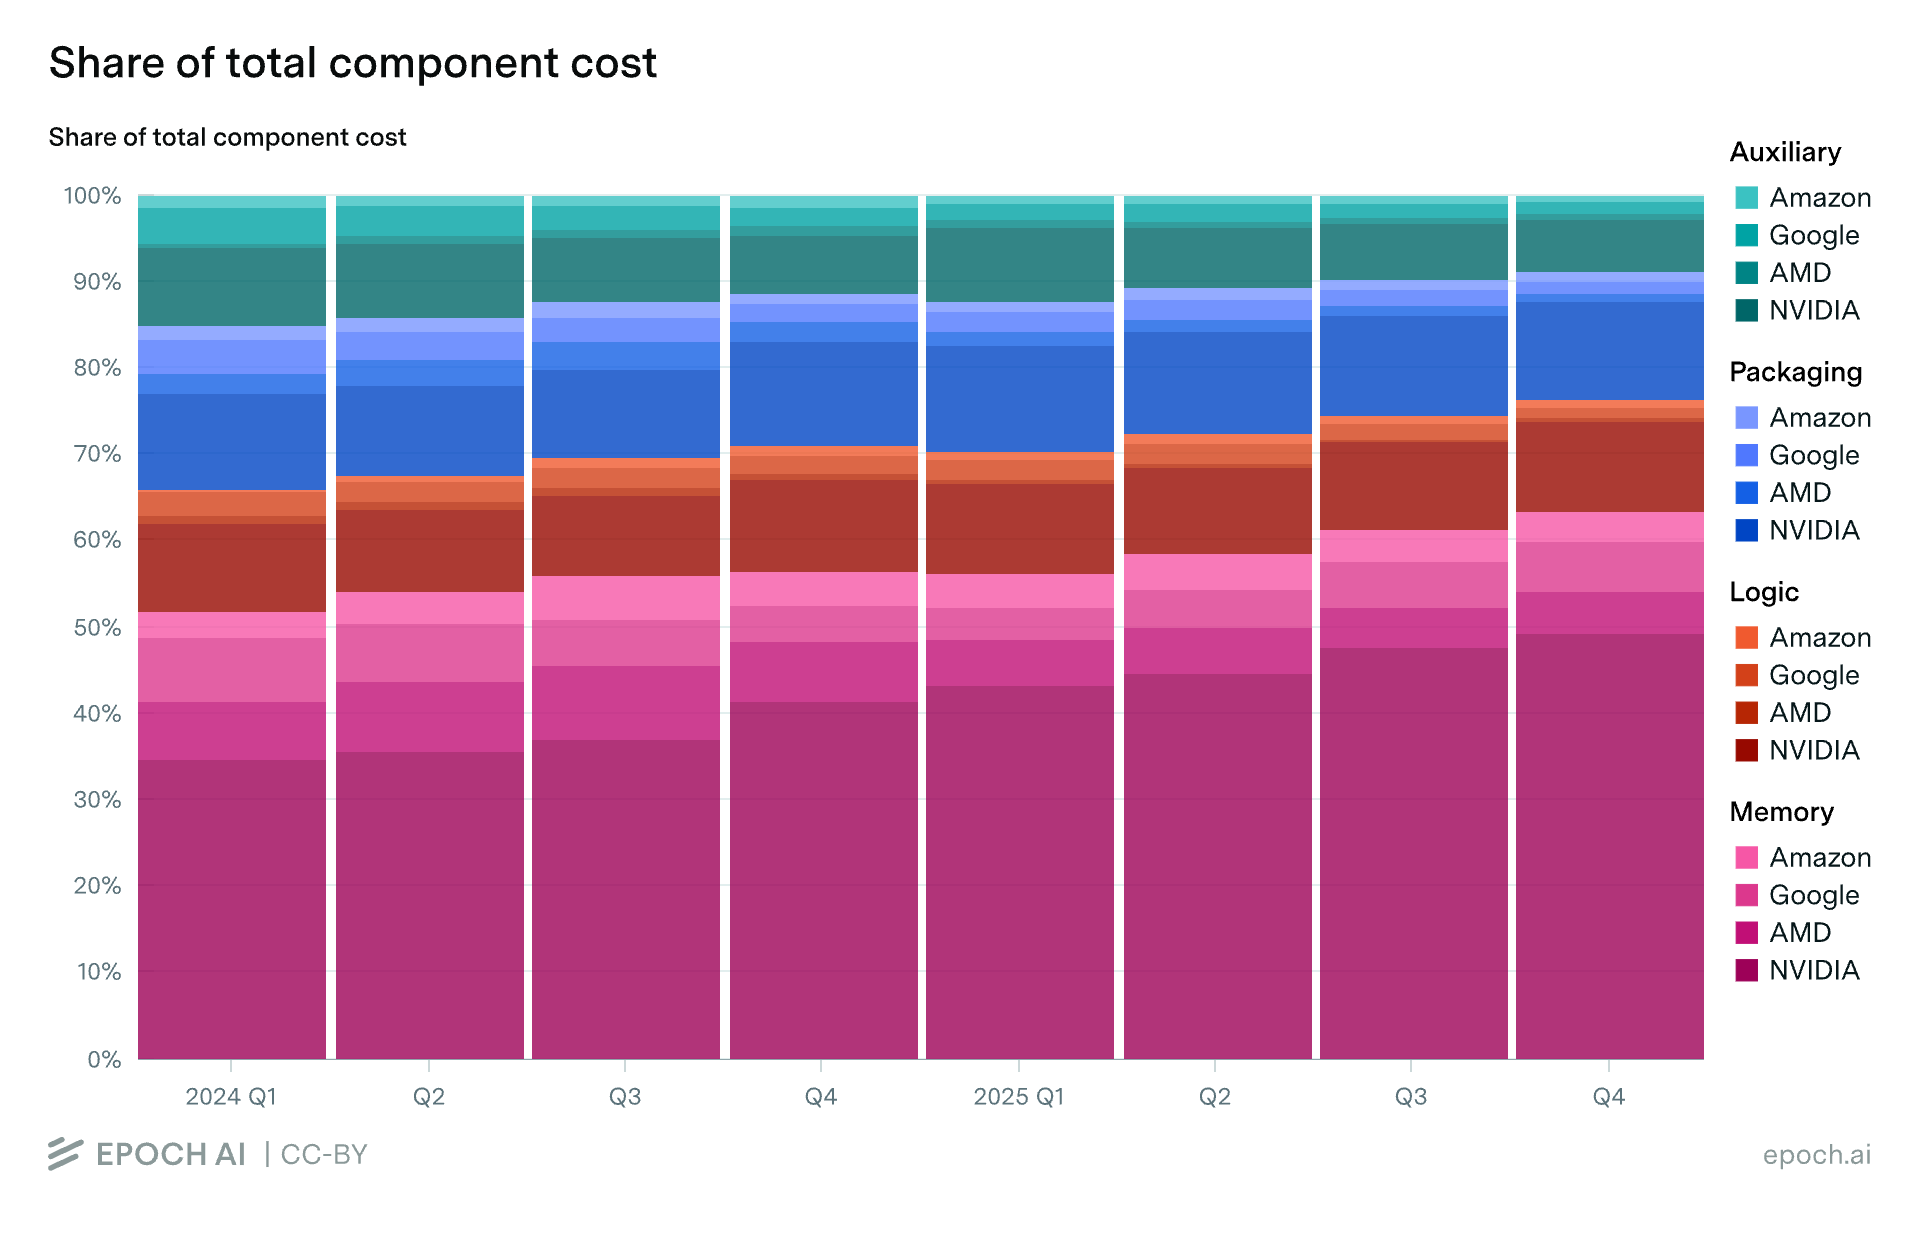
上で述べた部品のボトルネックは、急速に増える需要によって生じた。上位の設計企業4社の部品への総支出は、2024年から2025年にかけて220億ドルから520億ドルへと2倍以上に増えた。その増加の大半を担ったのはHBMである。前年比でおよそ300億ドル増えたうち、約200億ドルはHBMだけによるものだった。
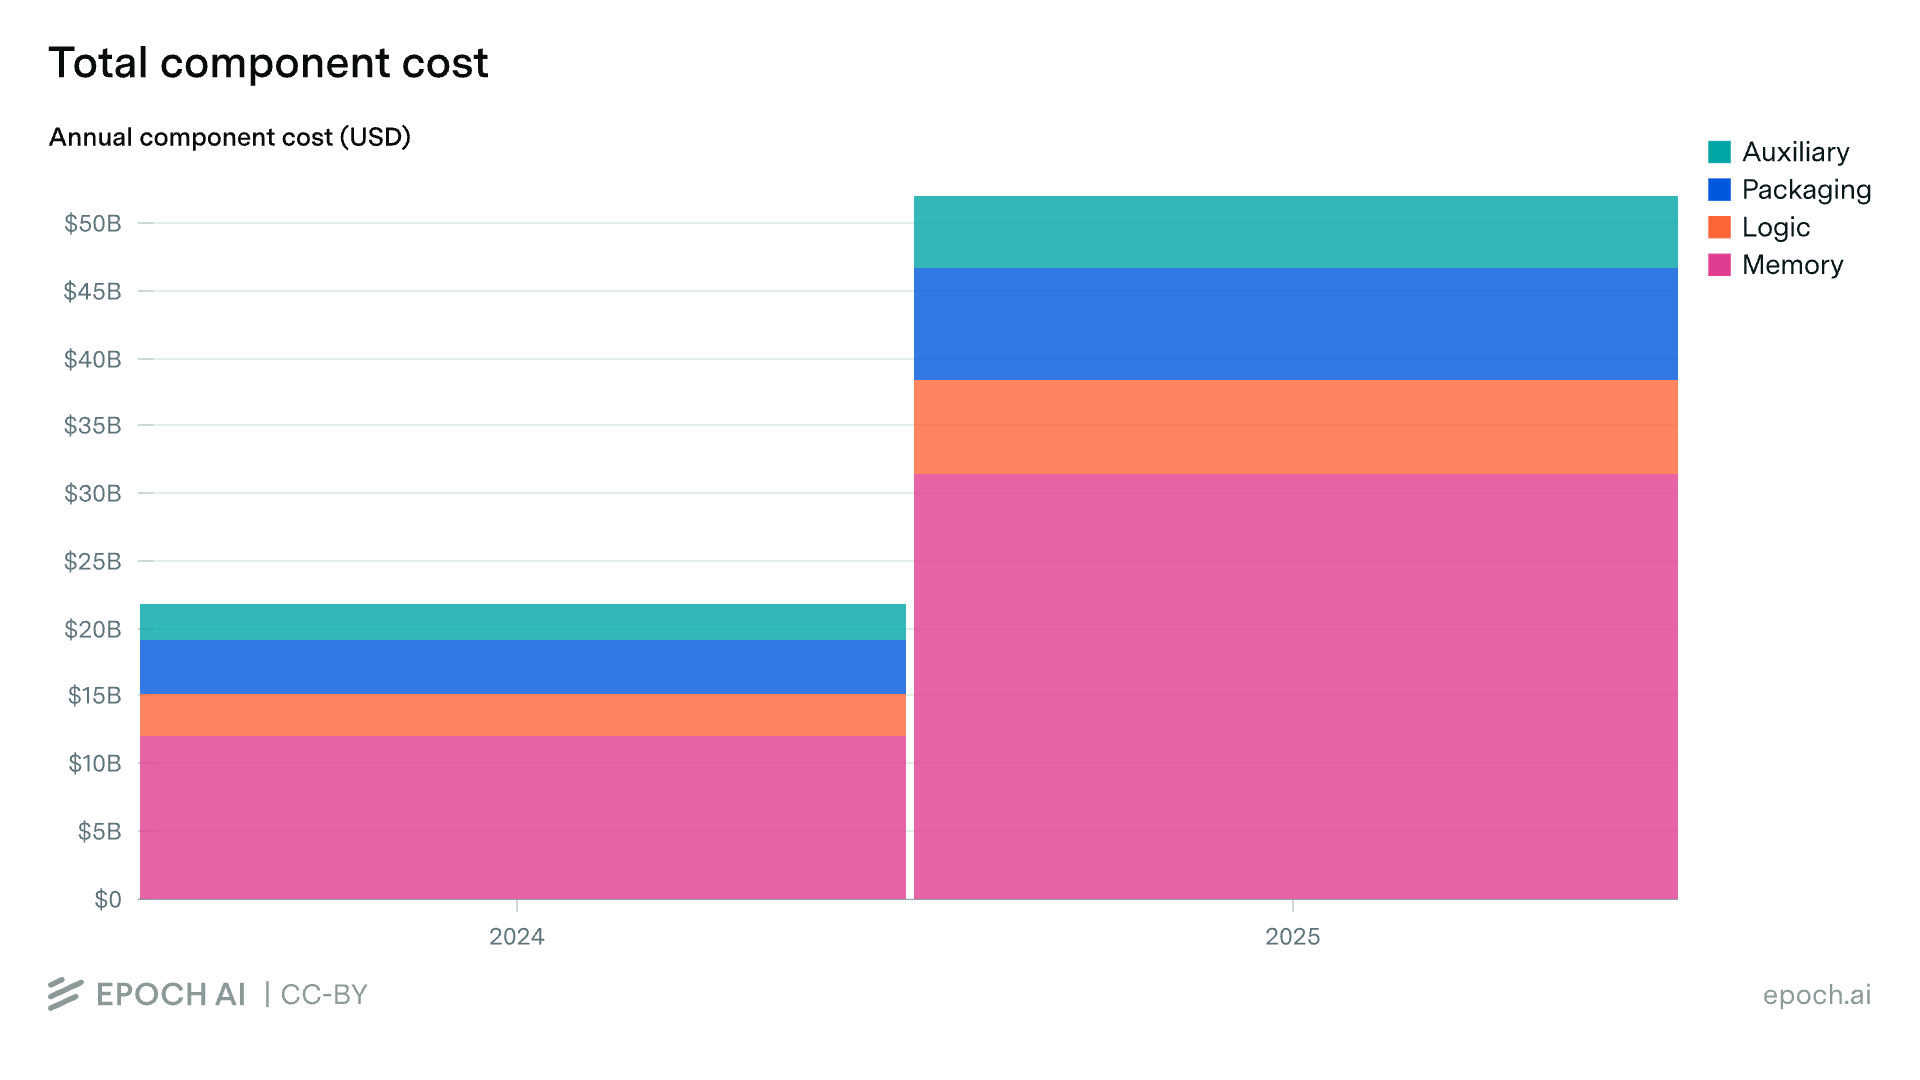
その結果、HBMはAIチップで最も大きなコストとなった。四半期ごとの部品コストに占めるHBMの割合は、2024年初めのおよそ半分から、2025年末には約3分の2に増えた。この変化は、最先端チップに積まれるメモリが増えていることを反映している。NvidiaのB300は288 GBのHBM3Eを搭載しており、H200の141 GBの2倍以上である。GoogleのTPU v7も同じ傾向にある。
AIチップの部品エクスプローラーが、AI計算資源のサプライチェーンの変化を追うすべての人にとって役に立つ資料となることを願っている。データセットの全体、方法論、対話型の可視化については、エクスプローラーを参照してほしい。
フィードバックをくれたErich Grunewald、Jack Freed、Georgia Adamsonに感謝する。