
ニュースレター
資金調達はAIの計算資源のボトルネックになるか? Anthropicの事例研究
原題:Will financing bottleneck AI compute? An Anthropic case study
Gradient Updates は著者個人の見解を述べるニュースレターで、Epoch AI 全体の見解とは限りません。
これまでのAIの進歩の多くは、計算資源のスケーリングによってもたらされてきた。しかし最近の伸び率を保つには、指数関数的に増える資本が必要になる。最大手の最先端の研究所は今や、数百億から数千億ドル規模のインフラの展開を計画している。これは現在の利益を大きく上回り、自力で調達できる額をも超えるかもしれない。そこで、AIの将来をめぐって一つの問いが浮かぶ。資金調達は、計算資源のスケーリングの継続を制約するのだろうか。
Anthropicのインフラ拡張は、この問いを検証するのに役立つ事例である。Anthropicは、年換算売上高が90億ドル未満だった2025年11月に、米国の計算インフラに500億ドルを投資する計画を発表した。その後の開示から、この拡張に関連する500億ドル近い借入による資金調達を特定できる。この資金調達の多くはAnthropicの売上高が急増する前の2026年初めにまとめられており、AI企業の将来の売上高の伸びを当てにして投資家がどこまで資金を貸すかを見る格好の試金石になる。
この事例でAnthropicに必要なのは、計算システムと、それを稼働させる場所の両方である。Anthropicは、Googleからの1 GWを超えるTPUシステムと、Fluidstackからの五つのデータセンターのリース資金を、借入によって確保した。それぞれに独自の資金調達がある。TPUシステムの購入には約350億ドルの借入があり、Anthropicが支払いを止めた場合には、その資金調達の多くをBroadcomが条件付きで支える。データセンターの側では、5社が約152億ドルの融資を受けて1.43 GWのクリティカルIT容量を建設しており、Fluidstackが賃料の支払いを止めた場合にはGoogleが条件付きで支援する。どちらの仕組みでも、機関投資家が資本を先に貸し出し、BroadcomとGoogleが将来の支払いの流れをより確実なものにしている。
したがってAnthropicのインフラ拡張は、最先端の計算資源の伸びを当面制約するのが資金調達である可能性は低いことを示している。機関投資家は、研究所が長期的な支払いを約束していれば、それを当てにして資本を貸す用意があるようだ。少なくとも、より基盤の確立した組織(つまり、その展開から利益を得る供給業者)がリスクの一部を引き受ける用意がある場合にはそうである。以下の節では、この仕組みが一般にどう機能するかをたどり、続いてAnthropicのTPUシステムと、それを収容するデータセンターの場合を見ていく。
Epoch AI の最新情報を受け取る 購読する
ベンダー支援型の資金調達の仕組み
銀行、保険会社、プライベート・クレジット・ファンドは、比較的予測しやすいリターンを求める機関投資家の巨額の資金を運用している。計算システムやデータセンターの容量を長期でリースする約束は、支払いの見込みを生み出す。これが、そうした資金の出し手に融資を促す誘因となり、その裏付けとなるTPUラックや完成した施設が担保になる。こうして外部の投資家はインフラの費用を先に支払い、時間をかけて返済を受けられる。
長期リースによってAnthropicの支払いの額と時期は予測しやすくなるが、Anthropicが実際に支払うかどうかは、やはり投資家が判断しなければならない。Anthropicの売上高は驚異的な速さで伸びてきたが、急成長は、安定したキャッシュフローの長い実績と同じではない。技術や競争、規制が変化するなかでこの企業がどう推移するかについて、貸し手が持っている証拠は少なく、ふつうならその不確実性を負う見返りとしてより高いリターンを求めるだろう。
このギャップを埋めるのを助けているのが、BroadcomとGoogleである。両社とも、TPUシステムの展開が増えるほど事業上の利益を得るうえ、Anthropicより事業の歴史が長く、キャッシュフローの源泉も多様である。そのため投資家にとっては、事業環境が変わっても両社が約束を守れるという証拠が多い。AnthropicやFluidstackが支払いを止めた場合に損失の一部を引き受けることに同意すれば、BroadcomとGoogleは自ら資金を出すことなく、借入のコストを下げ、より幅広い投資家にとって魅力的なものにできる。これがベンダー支援型の資金調達である。供給業者が自らの信用力を使い、自分たちが利益を得る展開の資金調達を助けるのである。
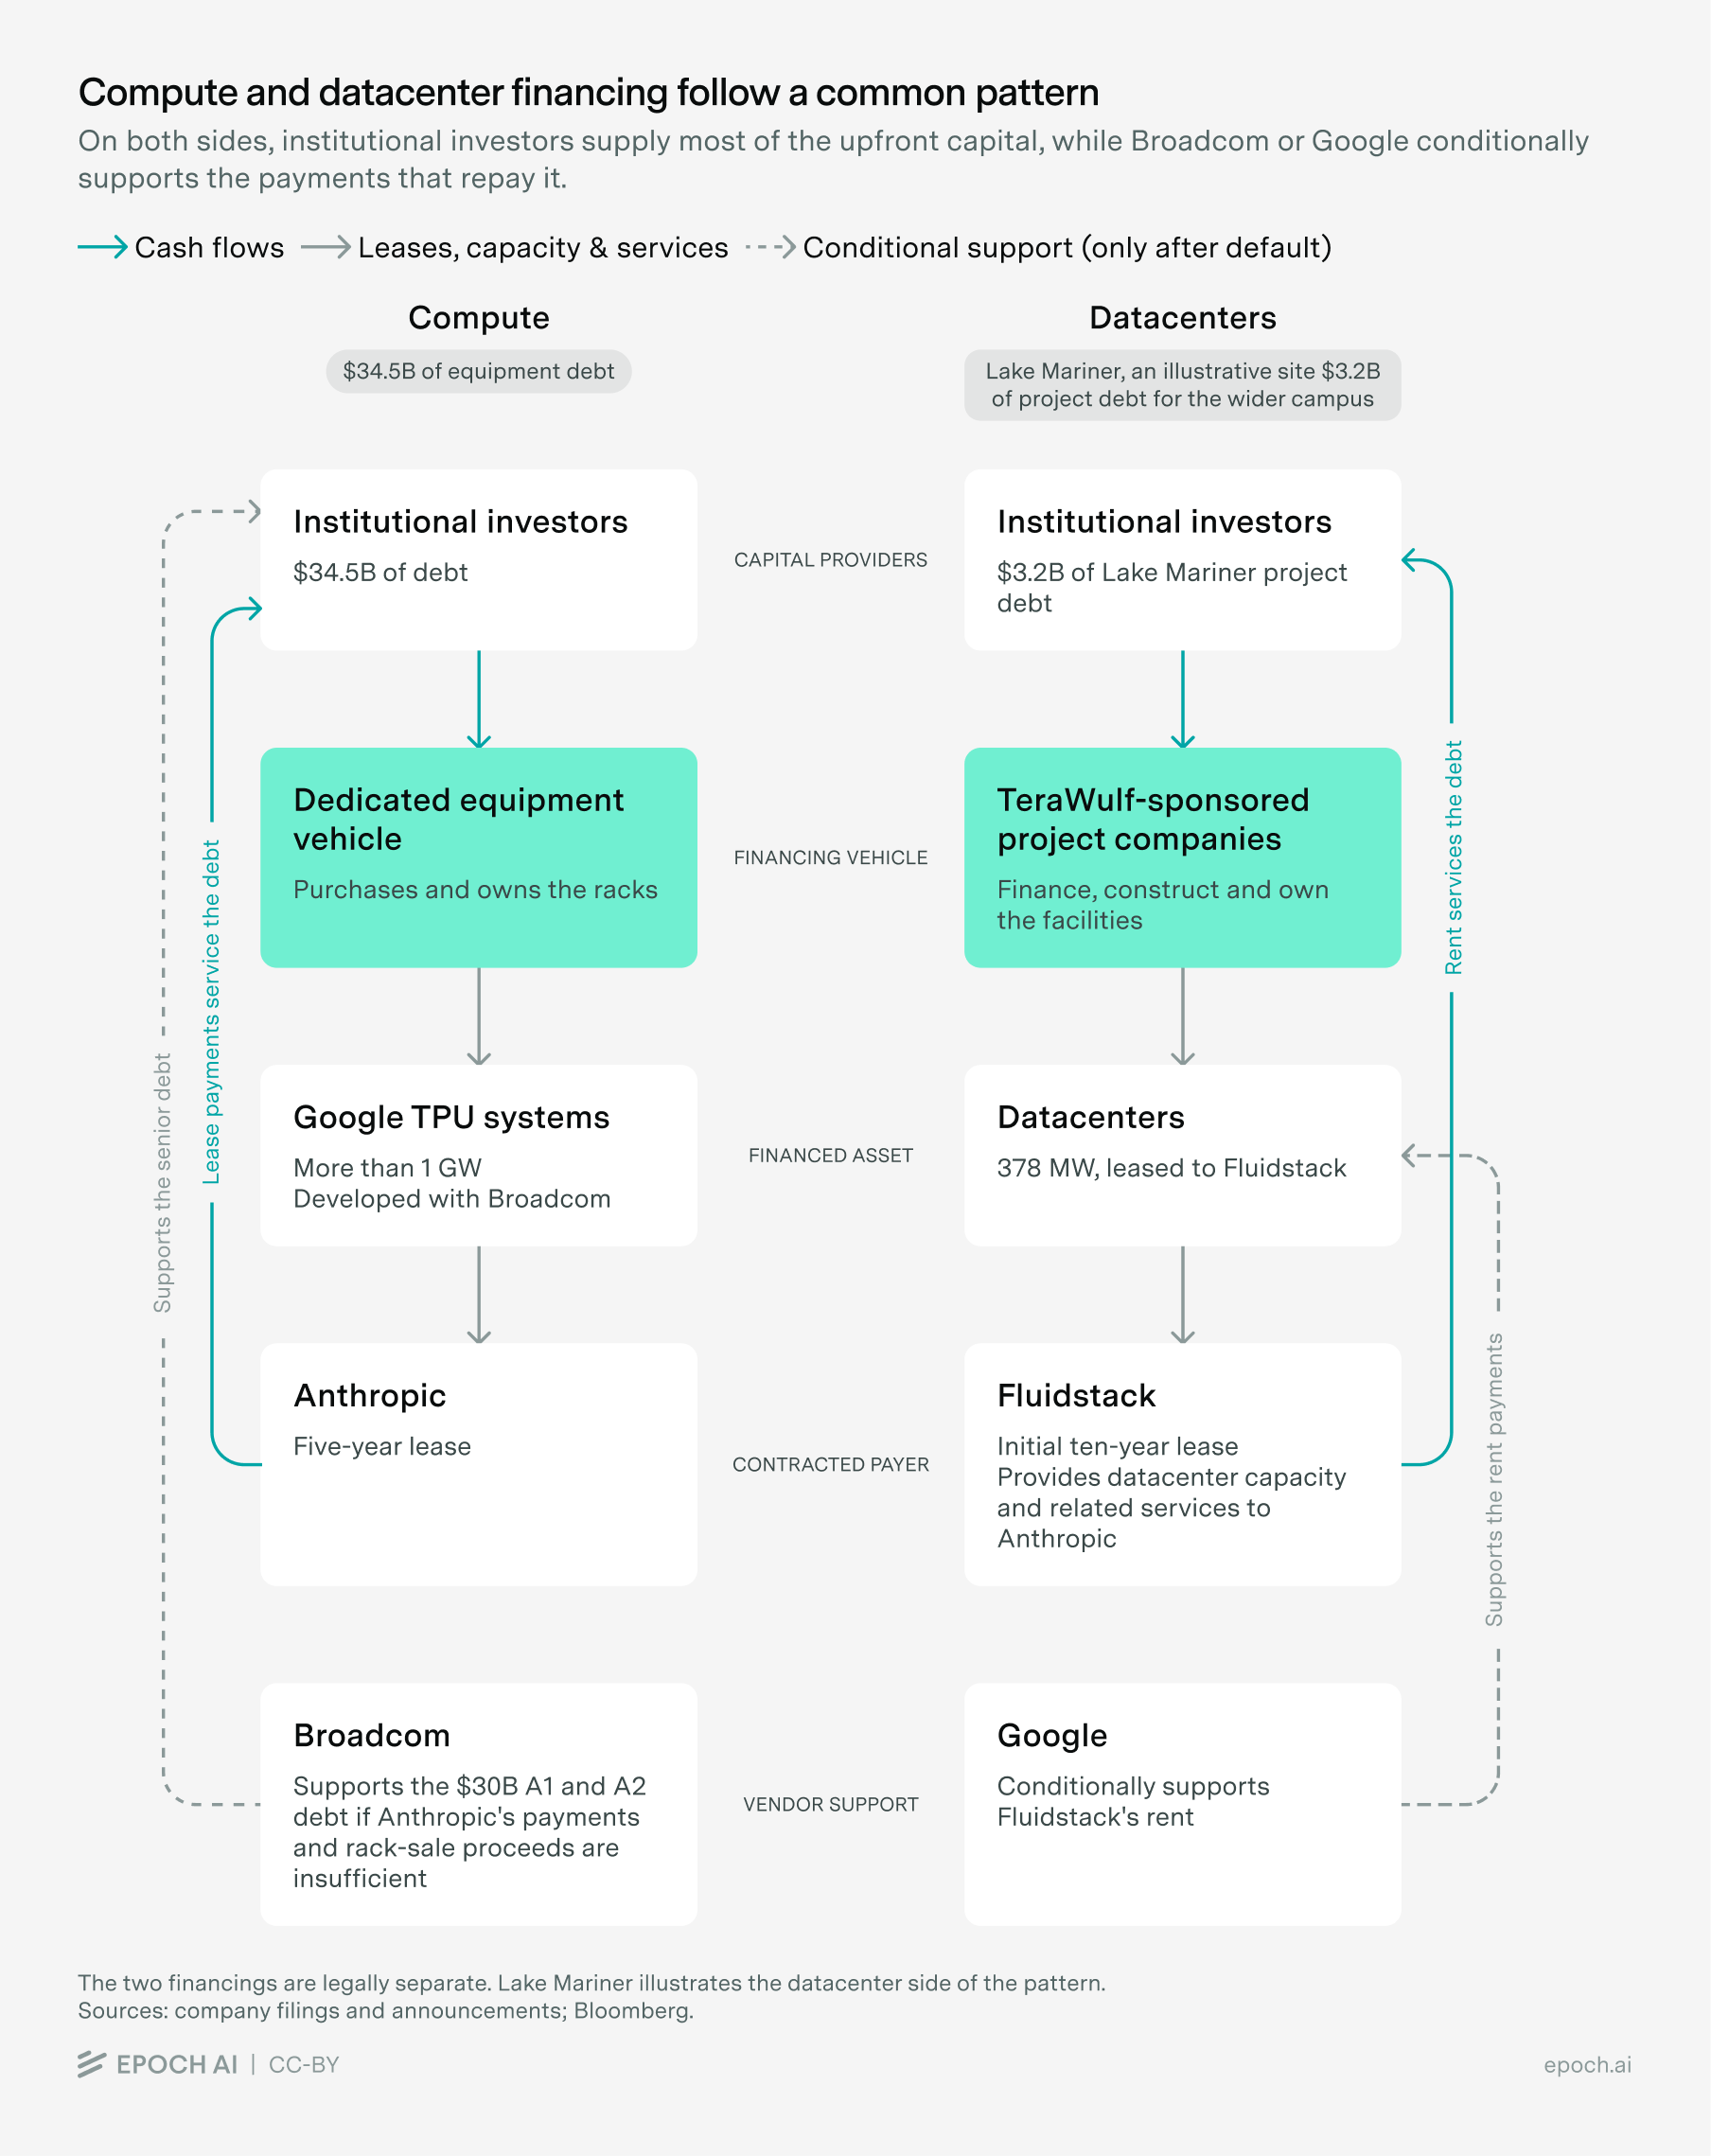
計算資源:Broadcomが支えるAnthropicのリース
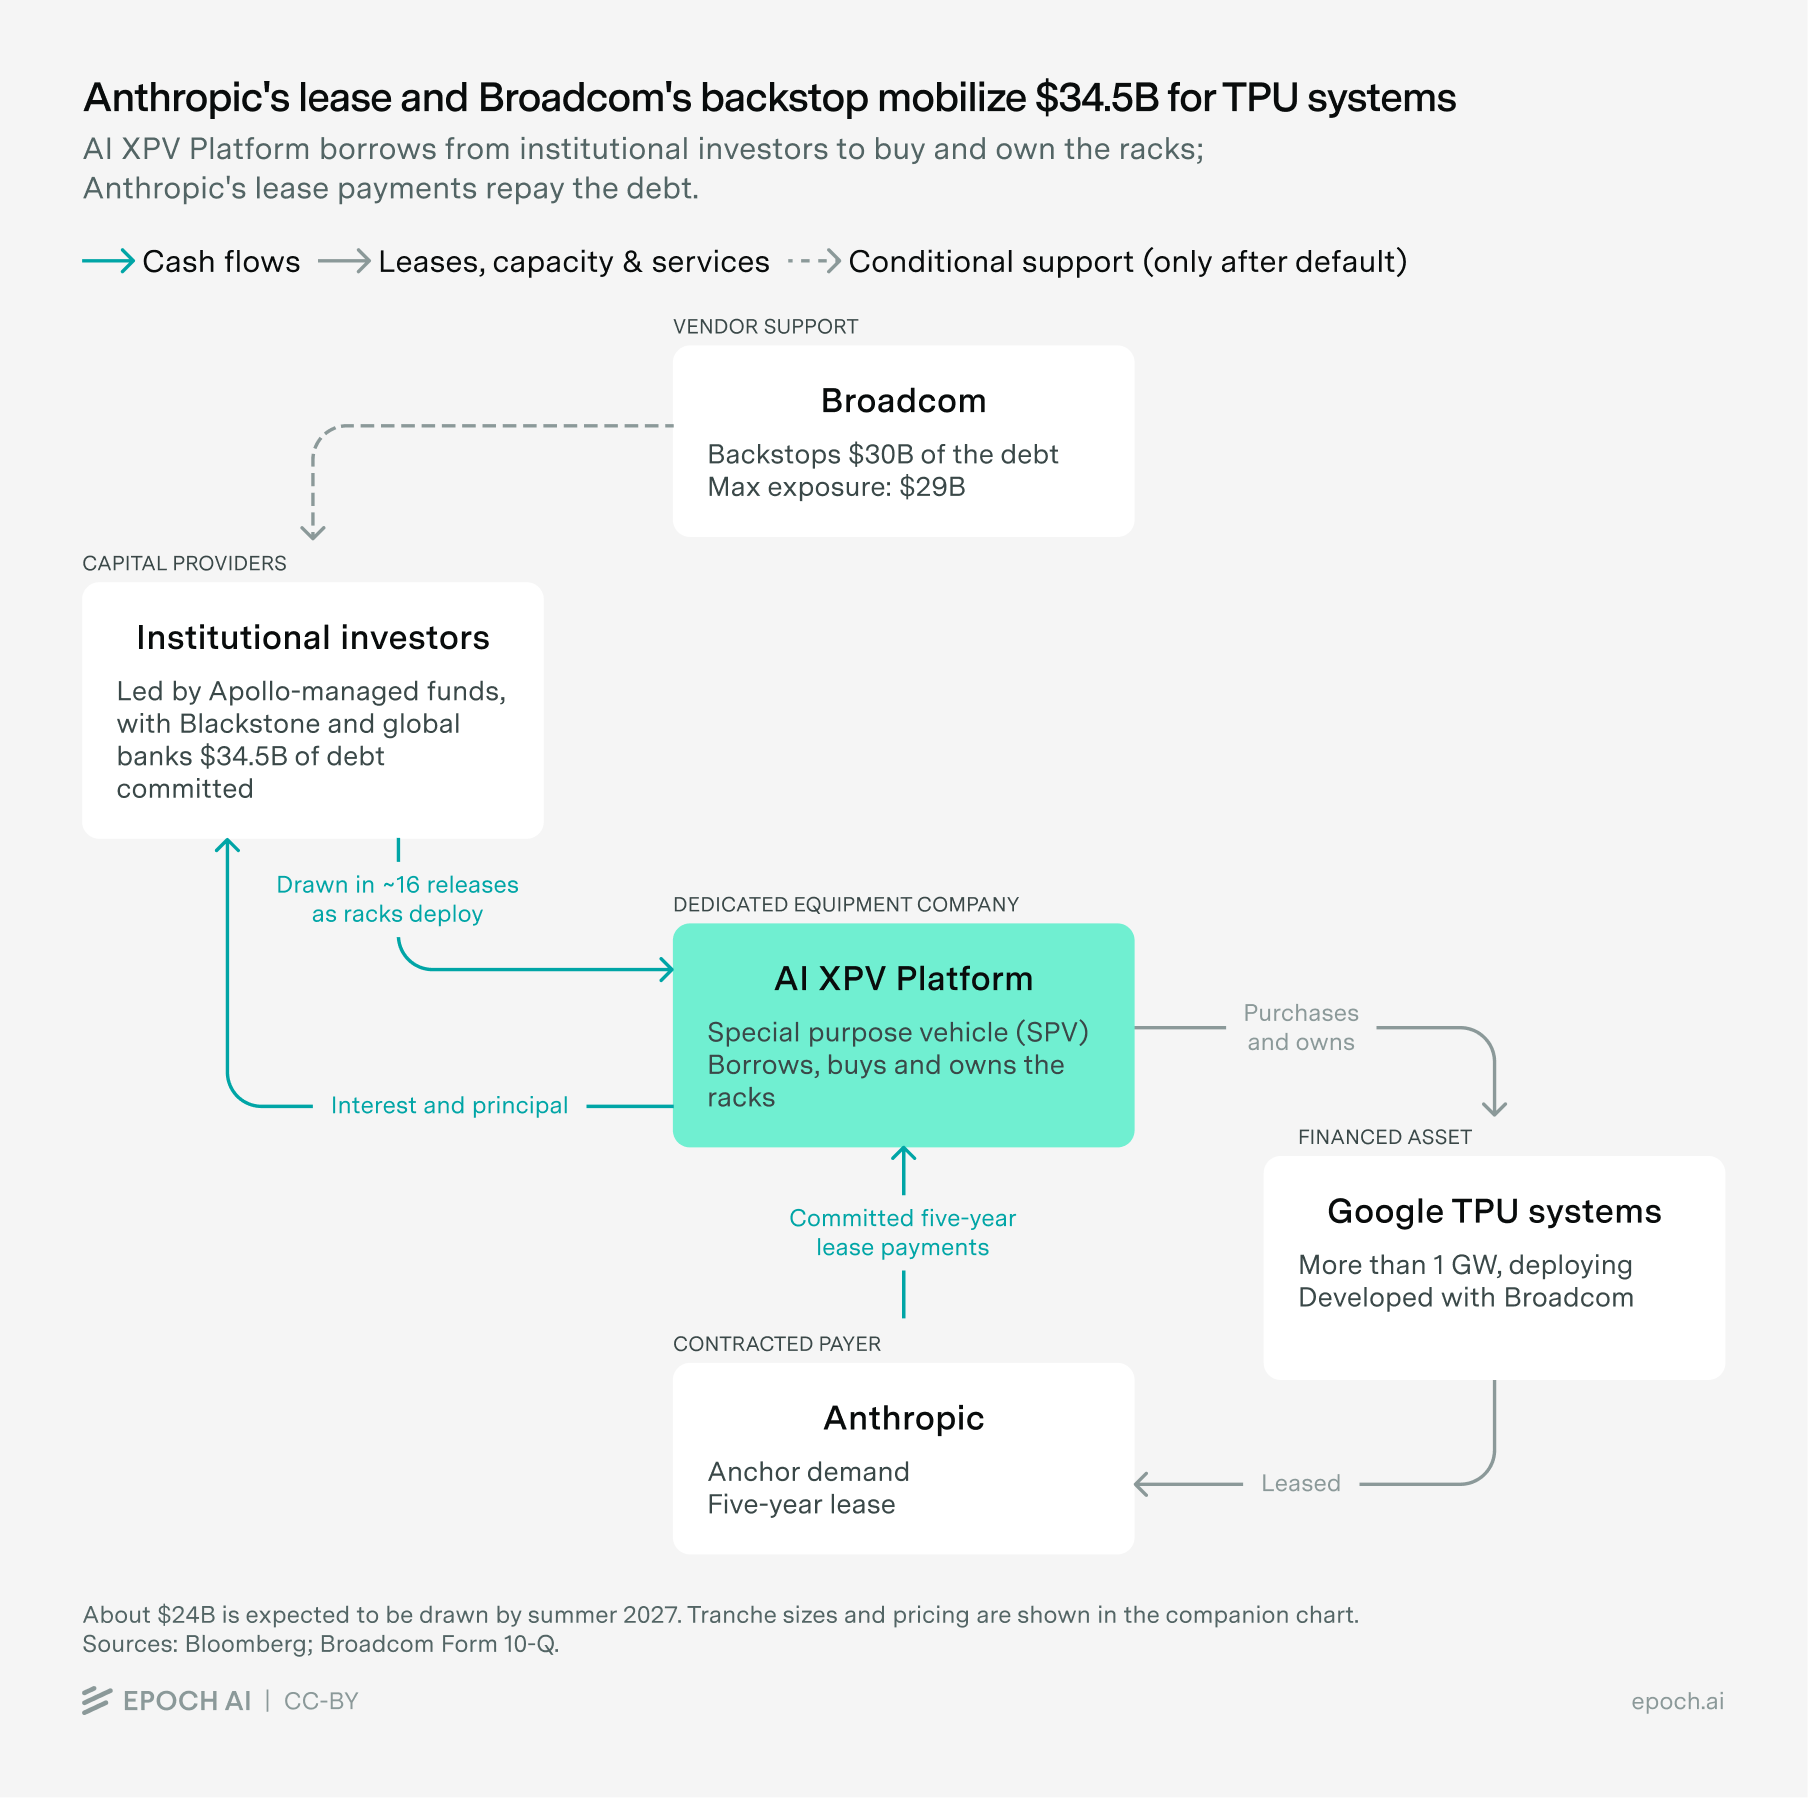
計算資源の資金調達は、最先端の研究所が必要とする規模の機関投資家の資本がますます利用しやすくなっていることを、最もはっきりと示す証拠である。Apolloが運用するファンドが主導し、Blackstoneと世界の銀行も加わって、投資家はAnthropic向けの1 GWを超えるGoogleのTPUシステムを賄うため、345億ドルの融資を約束した。このうち300億ドルはBroadcomの支援を受けるが、45億ドルは受けない。支援のない部分が重要なのは、投資家がAnthropicに対するより直接的なリスクを負う用意があったことを示しているからである。Broadcomの支援によって、資金調達の大部分はより低い金利で調達できた。
この資金調達は、AnthropicがTPUシステムを5年間リースするという約束から始まる。専用の設備会社であるAI XPV Platformが投資家から借り入れ、その資金でラックを購入してAnthropicにリースする。Anthropicのリース料は利息の支払いと借入の返済に充てられ、Anthropicが支払いを止めた場合にはラックが担保になる。
この設備会社は特別目的事業体(SPV)、つまり特定の取引のために作られた会社である。リース、ラック、借入を一つの会社にまとめておくことで、どの当事者にとってもリスクがわかりやすくなる。投資家は、明確に定められた支払いと担保のまとまりを当てにして資金を貸し、Broadcomは、購入代金の全額を自ら借り入れることなく、自社の支援がいつ始まり、最大でいくら負担しうるかを正確に定められる。SPVによって、リスクがどこにあるのか、誰が先に支払いを受けるのか、Broadcomがいつ介入しなければならないのかが明確になる。
貸し手は、資金を一度に出すのではなく、システムが届くのに合わせて出していく。ラックの展開はすでに始まっており、資本は1年強のあいだに約16段階に分けて実行され、2027年夏までに約240億ドルが支払われる見込みである。これにより、実行済みの融資の額は、債務不履行が起きた場合に担保として使える設備の量とおおむね釣り合った状態に保たれる。Broadcomの潜在的なリスク負担も同時に増え、その後Anthropicの支払いが進むにつれて減っていく。
この借入は三つのトランシェ、つまりこの事業体の支払いと資産に対して異なる請求権をもつ投資家のグループに分かれている。設備会社が損失を被った場合、60億ドルのA1トランシェと240億ドルのA2トランシェは、45億ドルのBトランシェより先に返済される。つまりA1とA2はシニア債、Bはジュニア債である。A1トランシェの利率は米国債利回りに1ポイント上乗せしたもので、A2は5.75%、Bは8.5%である。
Broadcomの保証が守るのはA1とA2の投資家であり、Bの投資家ではない。Anthropicが債務不履行に陥った場合、Broadcomはリースを引き継ぐか、ラックの売却を手配できる。売却代金は投資家への返済に充てられ、そのうえで契約に基づき、A1とA2になお不足があればBroadcomが補う。ただし、その負担には報じられたところでは最大290億ドルという上限がある。Bの投資家はA1とA2の後にしか返済を受けられず、Anthropicの支払いとラックから回収される価値により大きく頼らざるをえない。これがベンダー支援型の資金調達である。Broadcomは300億ドルを前払いで出すわけではないが、Anthropicの支払いとラックだけでは足りなかった場合に、損失の一部を引き受けると約束している。
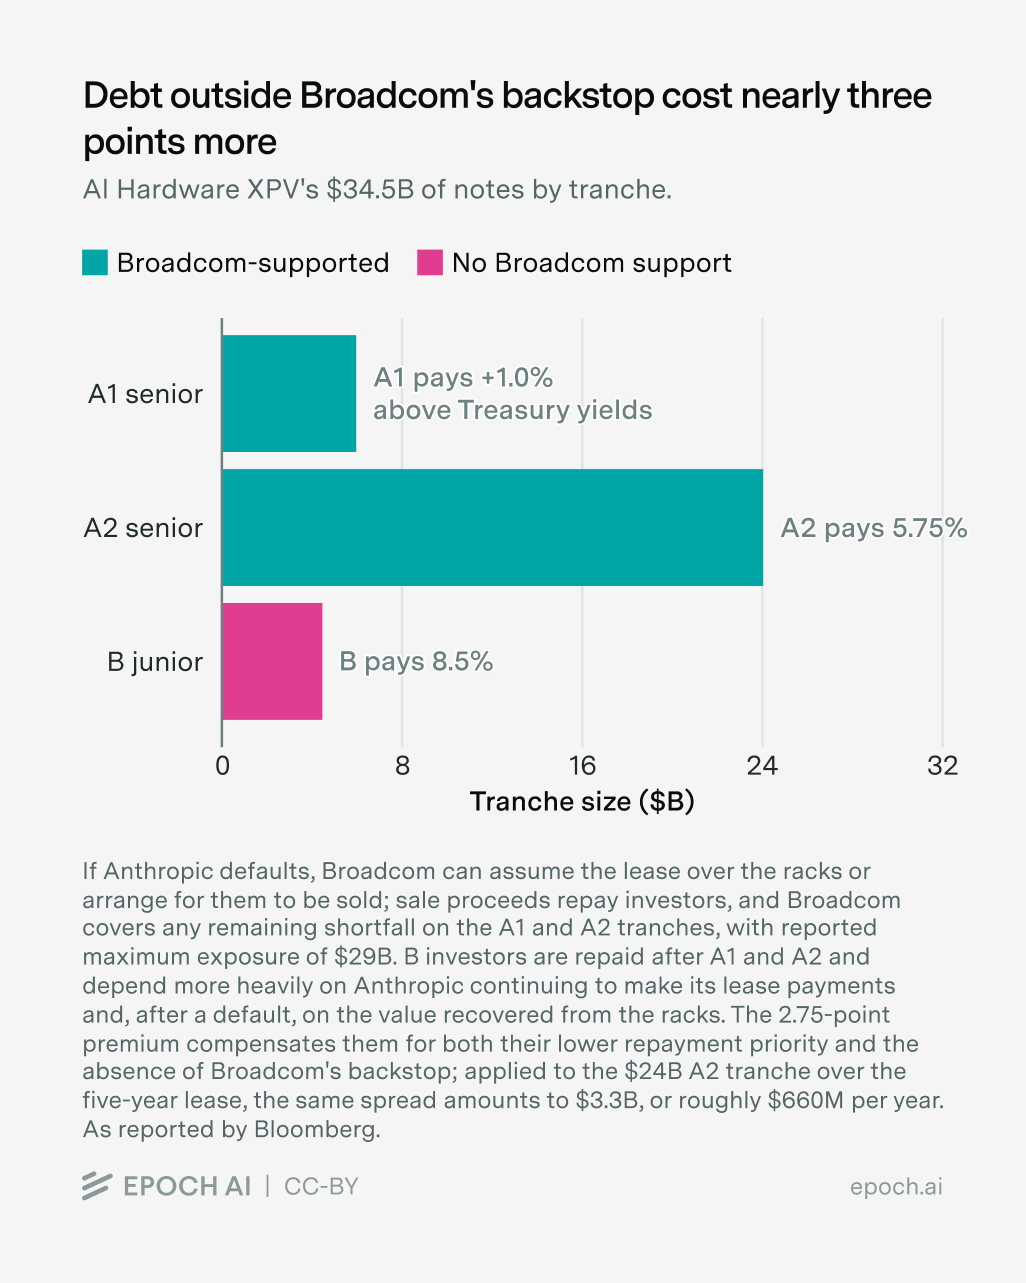
A2とBを比べると、その経済的な効果が見えてくる。投資家はBroadcomの支援なしで45億ドルを出したが、要求した金利は8.5%で、A2の5.75%を上回った。この2.75ポイントの差には、二つの保護が同時に反映されている。A2はBroadcomの支援を受けており、しかもBより先に返済される。したがってこの比較は、Broadcomの保証が投資家にとってどれだけの価値をもつかの正確な推定ではなく、その上限を示すものである。
これらのトランシェを合わせて見ると、この記事の中心的な問いへの答えが得られる。機関投資家は、Anthropicと、TPUラックの価値に対する直接的なリスクを負う用意があり、Broadcomの支援は、はるかに大きな額をより良い条件で調達する助けになった。Anthropicは、350億ドル分のシステムを自ら購入できるだけの現金を手元に持っている必要はなかった。将来のリース料が資本を呼び込み、その展開から利益を得る供給業者が、資金調達の大部分を安くするのを助けたのである。
データセンター:Googleが支えるFluidstackの賃料
投資家は、同様の仕組みのもとで、データセンターの建設にも資金を貸す用意があった。五つの拠点で、専用のプロジェクト会社が合計約152億ドルの借入を行い、1.43 GWのクリティカルIT容量を建設している。この容量はFluidstackがAnthropicの展開のためにリースする。この借入は施設の建設が始まる前に調達された。投資家は、施設そのものと、引き渡し後に施設が生むと見込まれる賃料を根拠に、建設資金を先に出したのである。
どの拠点も同じ基本構造をとっている。開発事業者が、用地、電力へのアクセス、許認可、建設を管理する能力を持ち込む。専用のプロジェクト会社が機関投資家から借り入れ、その資金でデータセンターを建設・所有し、完成した容量をFluidstackにリースする。Fluidstackは容量が引き渡されるにつれて賃料の支払いを始め、その賃料が通常、投資家への利息と元本の支払いに充てられる。AnthropicはFluidstackからリースを受ける。支払いが止まった場合には、完成した施設が担保になる。これはプロジェクト・ファイナンスの一例である。将来の賃料を建設資金に変え、各プロジェクトの資産、契約、債務を専用の会社にまとめておくのである。
Googleは、将来の賃料をより確実なものにしている。具体的な取り決めはプロジェクトごとに異なるが、Googleは、Fluidstackが支払いを止めた場合に生じうる損失の一部から投資家を守る。この取引の一環として開発されているプロジェクト拠点の一つであるLake Marinerでは、Googleが未払いの賃料を支払ってリースを引き継ぐか、プロジェクトの債務に充てる解約金を拠出することができる。これは、計算資源の資金調達におけるBroadcomの役割のデータセンター版である。Googleは自社が事業上の利益を得る展開を自らの信用力で裏打ちし、現金の大半は機関投資家が出す。この支援によって、利用できる資本の額が増え、投資家が求めるリターンが下がる。
複数の開発事業者を使うことで、拡張をより速く進められ、さまざまな企業がすでに押さえている希少な資源を活用できる。電力を確保したデータセンター用地は、空き地の区画と交換がきくものではない。価値のある要素には、大容量の電力接続、完了済みの系統連系工事、許認可、設備、確立した建設の段取りが含まれる。複数の開発事業者と電力市場にまたがって取り組むことで、AnthropicとFluidstackは、1社がすべての用地を取得・開発するのを待つのではなく、容量を並行して確保できる。
| プロジェクト | プロジェクトの主体 | クリティカルIT負荷 | プロジェクトの借入額 |
|---|---|---|---|
| Lake Mariner | TeraWulf | 378 MW | $3.200bn |
| Barber Lake | Cipher | 207 MW | $1.733bn |
| Abernathy | Fluidstackの合弁会社 | 168 MW | $1.300bn |
| River Bend | Hut 8 | 245 MW | $3.250bn |
| Meridian Arc | Next Frontier/Fluidstackの合弁会社 | 430 MW | $5.700bn |
| 合計 | 1,428 MW | $15.183bn |
Anthropicの拡張のために資金調達が行われた五つのデータセンター・プロジェクトと、各拠点のクリティカルIT負荷および調達されたプロジェクトの借入額。
五つのプロジェクトを合わせて見ると、同じ資金調達の仕組みが、一つの並外れて大きな取引としてではなく、異なる開発事業者と場所で繰り返し使われていることがわかる。また、拡張の物理的な側面も見えてくる。機関投資家の資本が、電力の確保、施設の建設、容量の引き渡しに、いくつもの工程表で同時に使われているのである。プロジェクト会社は、用地、建物、リース、建設の義務を明確に定められた一つのまとまりに収め、投資家はそれを当てにして資金を貸せる。
これらの要素がどう組み合わさるかを最もはっきり示しているのがLake Marinerである。Lake Marinerでは、TeraWulfが開発事業者で、データセンターの建物の完成に必要な資金を出すことを約束している。建物が一棟ずつ引き渡されるにつれ、Fluidstackは当初10年、5年の延長オプション2回付きのリースに基づいて賃料の支払いを始める。この賃料が投資家への通常の返済原資となり、Anthropicはデータセンターの容量と、関連する展開・運用サービスの対価をFluidstackに支払う。Googleのリース関連の保証は対応するリースの開始とともに効力を生じ、Googleは支援を提供する見返りにTeraWulfの株式を取得する権利を得た。したがって投資家が頼りにしているのは、施設を完成させるTeraWulf、引き渡し後に賃料を払うFluidstack、Fluidstackが債務不履行に陥った場合に支援するGoogle、そして担保となる施設そのものである。
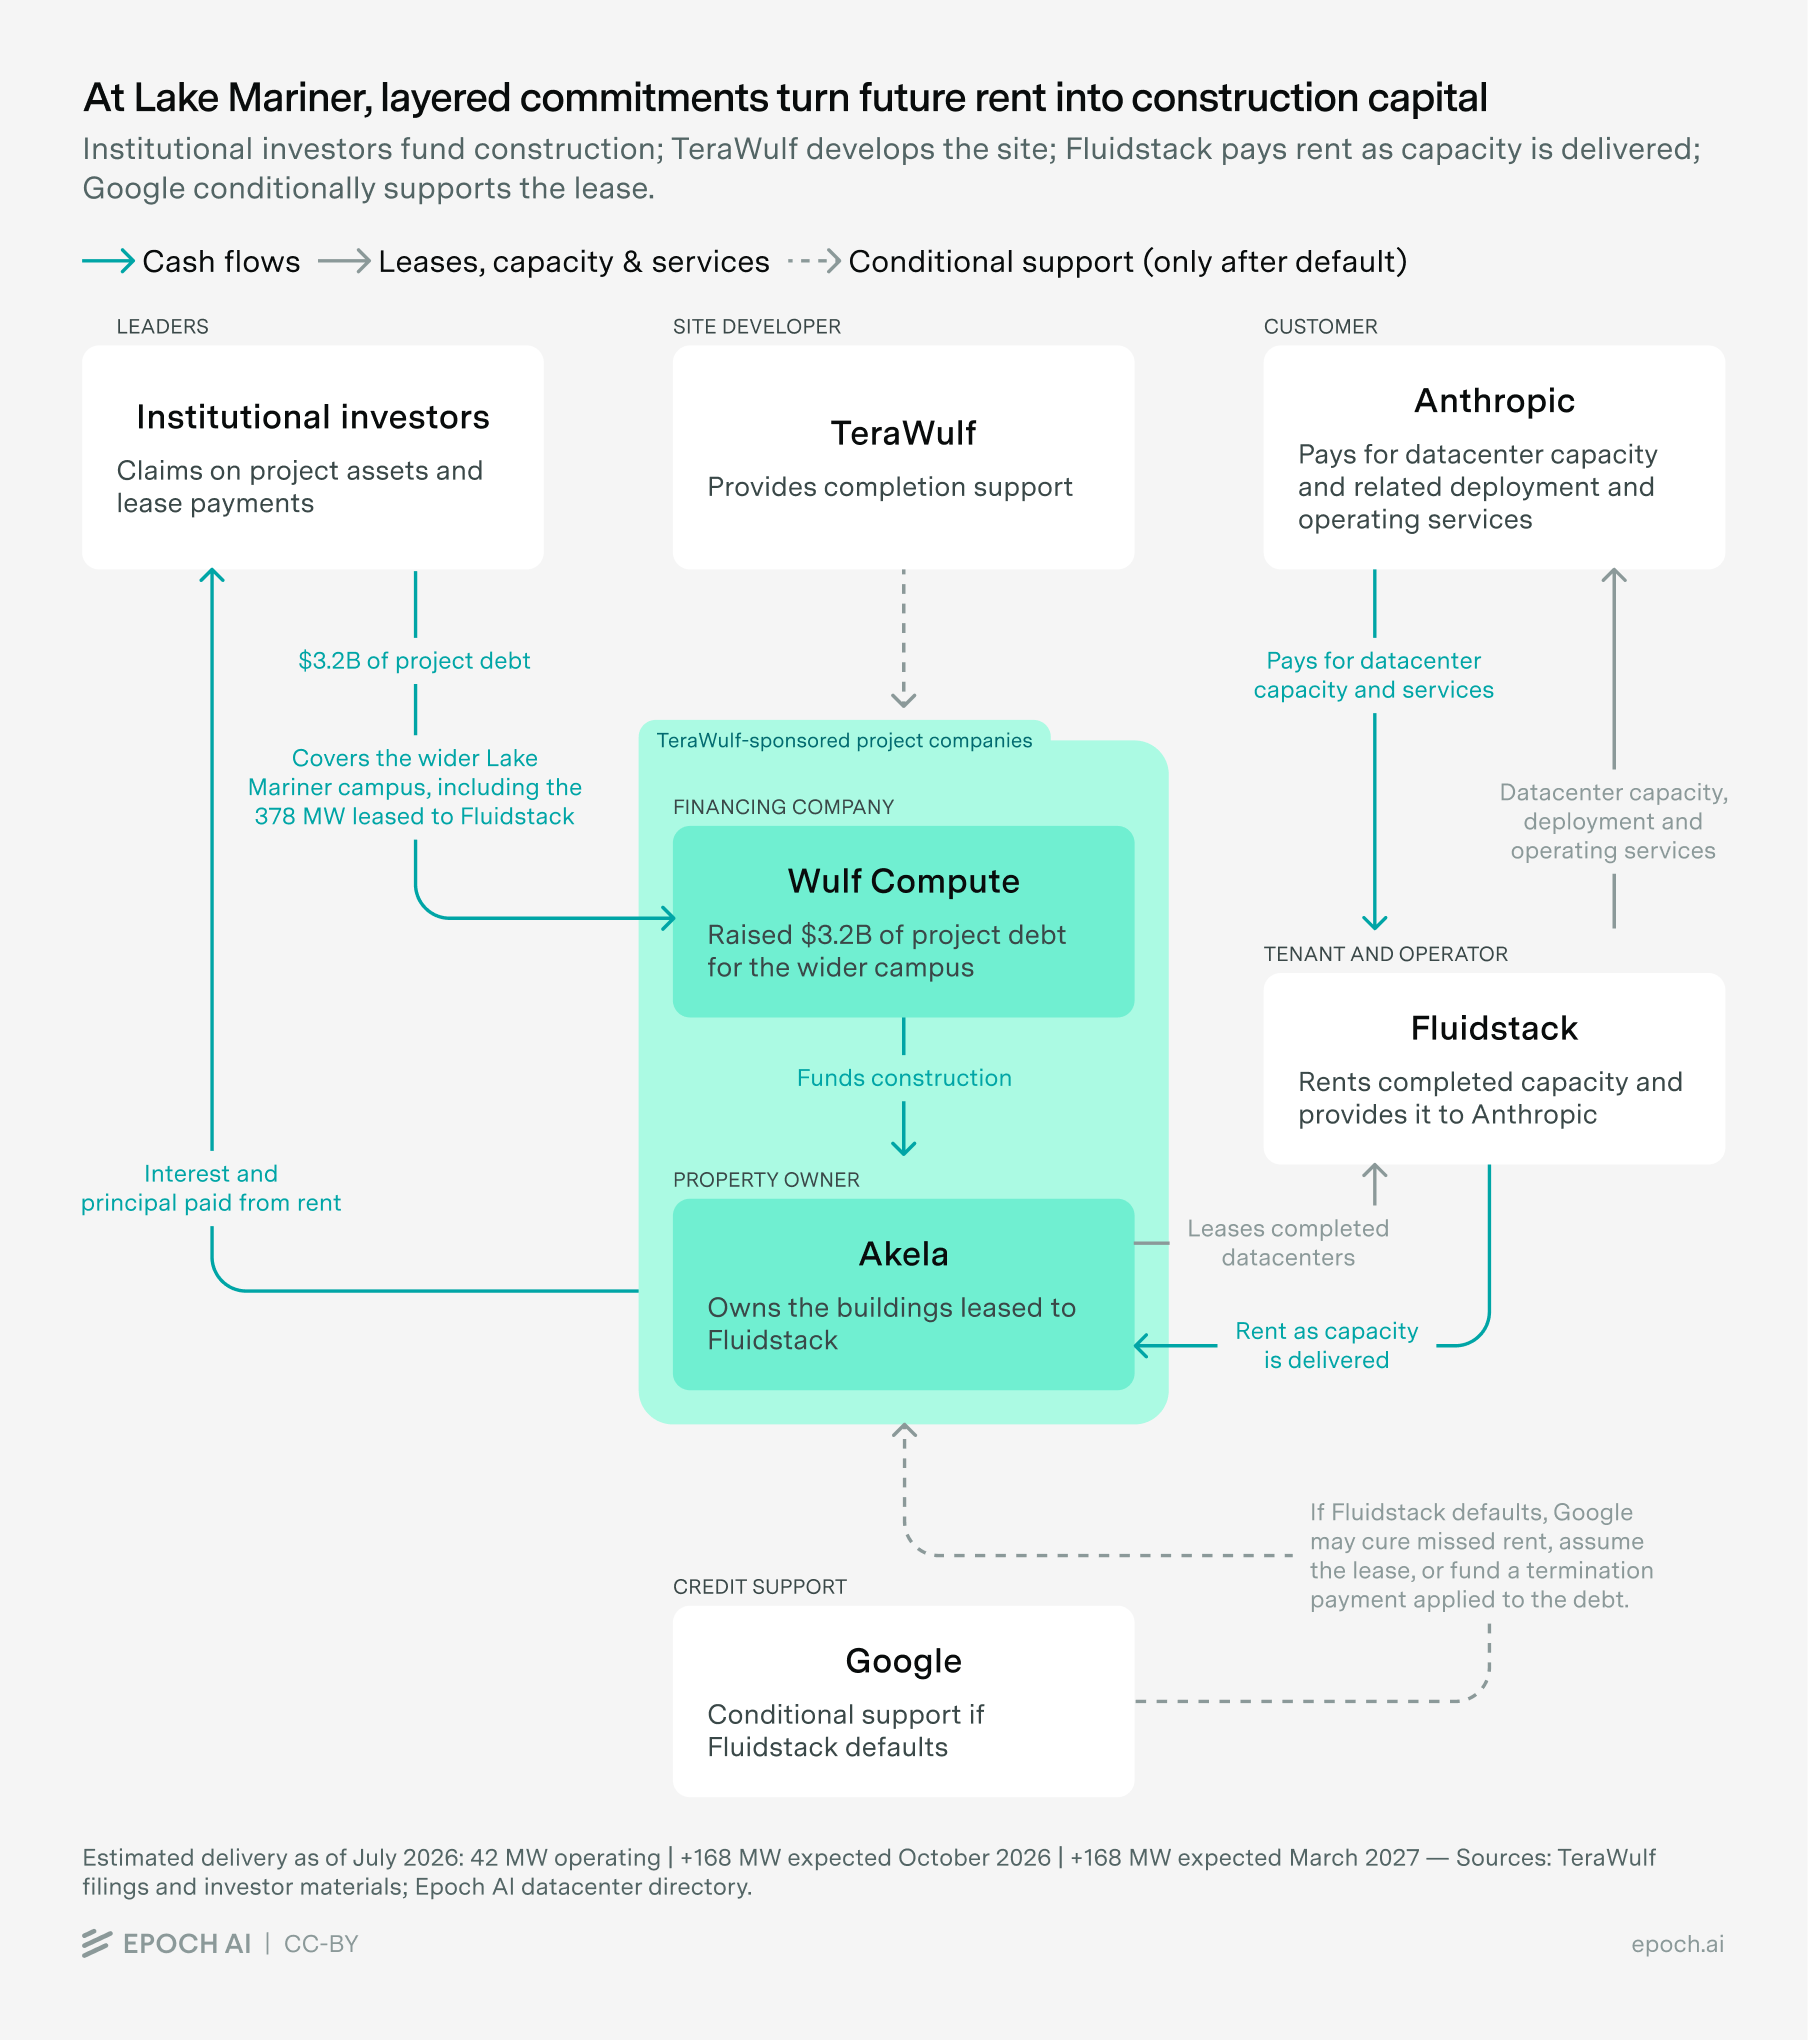
計算資源の資金調達と違って、Lake Marinerには、Googleの支援がない点を除いて比較できるようなトランシェがない。そのため、保証によって金利がどれだけ下がったかを正確に切り分けることはできない。それでも32億ドルの借入の利率は7.75%であり、投資家がなお無視できないリスクを価格に織り込んでいることがうかがえる。私の考えでは、そこには建設が遅れる可能性や、Googleの支援に付いている条件と上限が含まれる。TeraWulfの完成の約束とGoogleの保証は、取引の異なる部分を担っている。前者は施設が確実に引き渡されるようにするのを助け、後者はリース開始後の賃料をより確実なものにする。
この一連の流れは、資金調達が何を成し遂げているかを示している。施設が稼働する前に機関投資家が資金の大半を出し、開発事業者が希少な用地、電力、建設能力を提供し、Fluidstackが長期の賃料を払い、Googleがその賃料をより確実にする。こうして、計算資源への将来の需要が建設資金に変わり、最終的には引き渡されたデータセンターの容量になるのである。
最先端の計算資源の伸びにとって何を意味するか
少なくとも短期的には、最先端の計算資源の伸びを縛る制約が資金調達になる可能性は低い。Anthropicの年換算売上高が90億ドル未満だったときに発表されたインフラ計画のために、500億ドル近い借入が調達された。Anthropicは拡張の費用の全額を自ら調達する必要はなかったし、ほかのAI企業もおそらくその必要はないだろう。
こうした取引を支える市場は、きわめて速いペースで拡大している。Anthropicの年換算売上高は、2025年末の約90億ドルから2026年5月までに470億ドル超へと増え、OpenAIは2026年2月までに250億ドルを超えていた。この成長によって、研究所は将来の計算資源の購入をより大きく約束できるようになり、投資家はそれに資金を出すことにより自信をもてるようになる。したがって、Anthropicがまだはるかに小さかった頃に組み立てられたこの仕組みは、最先端の研究所と市場が成長を続ければ、研究所ははるかに大規模な拡張の資金も調達できるはずだという見方を裏付けている。
関係者はすでに、この仕組みをはるかに大きな市場に育てようとしている。Broadcom、Apollo、Blackstoneは、350億ドルの計算資源の資金調達を、2028年までにAnthropicやOpenAIをはじめとする最先端の研究所向けに20 GWを超える展開を支えることを目指したプラットフォームの最初の取引と位置づけている。最初の取引によって、契約、市場価格、投資家層が確立される。システムが展開されて支払いが入ってくれば、実績の記録もでき、後続の取引を評価しやすくなる。これらの資金調達が予想どおりに推移すれば、この資産クラスを受け入れる機関が増え、後の展開はより大規模に、より安く資金を調達できるようになるはずである。
草稿を読み、有益なコメントと提案をくれたIsabel Juniewicz、Josh You、Ben Cottier、Lynette Byeに感謝する。