
ニュースレター
中国のAI求人1,604件から分かったこと
原題:What we learned from 1,604 Chinese AI job postings
Gradient Updates は著者個人の見解を述べるニュースレターで、Epoch AI 全体の見解とは限りません。
AlibabaやDeepSeekのような中国のAI企業の内部では、何が起きているのか。西側の観察者は、たいてい2つの方法でこの問いに答えようとする。(1) 各社の技術論文を読み込む。(2) ニュース報道をむさぼるように読み、中国のAIに関するあらゆる話題をXで追いかける。しかし、ほとんど試されてこなかった3つ目の方法がある。中国のAI求人をスクレイピングすることである。
中国のラボは適切な人材を採用する必要があるので、求人票の職務内容で、どんなスキルや専門知識を求めているかを明かさざるをえない。そこから、各社がどんな制約に直面し、何を作ろうとしているのかについて、直接の手がかりが得られる。
そこで、以前に西側のラボについて行ったように、中国の最も注目すべきAI企業6社、すなわちDeepSeek、MiniMax、Moonshot、Z.ai、ByteDance、Alibabaの求人1,600件以上をくまなく調べた。分かったことを紹介する。
Epoch AI の最新情報を受け取る 購読する
中国のAIラボはまだNvidiaに頼っているが、国産の代替手段を探っている
中国企業がまだNvidiaを使っているかどうかを気にする人は多い。それは、中国企業がまだ「西側」のAIインフラに依存していることを意味するからである。そして、少なくとも今のところは、そうであるようだ。
ByteDanceを例にとろう。同社の募集職種の一つに「推論実行GPU性能最適化エキスパート」がある。この職に採用された人は、ByteDanceの主力のLLM推論実行フレームワークを担当することになり、重要なことに、その管理にはNvidiaのCUDAソフトウェアを使う。職務内容にはこうある。
「主にGPUとCUDAの性能最適化技術を用い、実際の本番環境の条件と組み合わせて、業界をリードする高性能なLLM推論実行エンジンを構築する。」
また、Nvidia GPU向けに特化して最適化されたLLM推論実行用のソフトウェアライブラリであるTensorRT-LLMを使うことも明記している。これは「ByteDanceはまだ推論実行にNvidiaのチップを使っている」ことの動かぬ証拠である。
しかし別の職種からは、ByteDanceがNvidiaの先へ進もうとしていることがうかがえる。ByteDance Seedの「AI異種計算最適化エキスパート」の求人には、こう書かれている。
「Ascend、Cambriconなどを用いた推論実行・学習・通信に関する最適化の知識があり、高性能オペレーター、大規模学習、融合計算の経験がある方を優遇する。」
前の例とは逆に、こうした他のチップ系列に言及していることは、「ByteDanceは他の種類の計算資源を検討している」ことの動かぬ証拠である。しかもこれは、単なる将来の可能性としての方向性ではない。Z.aiの求人は、今年初めにGLM-Imageを国産チップだけで一貫して学習させたことを誇らしげに書いている(強調は引用者)。
「2026年初め、チームはGLM-ImageとGLM-OCRを開発し、オープンソースで公開した。前者はZhipuの新たな主力画像生成モデルで、すべて国産チップで学習させたものである」
だとすれば、同じようなことができる人材をさらに採用し、西側のAIチップのエコシステムからの独立に近づこうとしているのかもしれない。しかし、これらの求人からは、独立にどれだけ近づいているのかは分からない。それを知るには、各社がどれだけの計算資源を持ち、それがどう使われているかの数字が必要になる。
私たちの最善の推測では、中国のラボは推論実行にはかなり頻繁に国産チップを使っているが、大規模モデルの事前学習に使うことはまれである。例外は大規模モデルの事後学習や、GLM-Imageのような小規模モデルの学習である。GLM-Imageのパラメータ数は160億で、おそらく各社の最大のモデルの10分の1から100分の1ほどの規模である。
中国のスタートアップは国内のクラウド計算資源を借り、データセンターも建設している
中国のAIラボが計算資源をどこから得ているのかは、ぜひとも知りたいところである。(議論の余地はあるが)それがAIの進歩にとって最も重要なものだからである。より多くの計算資源を使うラボほど優れたAIを開発する。どのラボがそうなのかを知るには、出どころまでさかのぼって調べる必要がある。
最もわかりやすい出どころは、クラウドの計算資源を借りることである。OpenAIがMicrosoft Azureからクラウドの計算資源を借りたのと同じように、中国のAIスタートアップはAlibabaやByteDanceのような国内のクラウド事業者から借りることで規模を拡大できる。たとえばMoonshotには、クラウド計算資源の調達の求人がある。1
しかし中国のスタートアップは、米国のスタートアップの後を追って、自前のデータセンターを建設することが増えている。AlibabaやByteDanceのような古くからの中国の大手テック企業は以前からデータセンターを運営してきたが、いまやスタートアップもその争いに加わりつつある。たとえばMiniMaxは、トップクラスの理工系人材を求める求人を出しており、そこにはこう書かれている。
「4. 全社レベルの自社データセンターの建設と、SRE・DevOps体制の構築に参加し、複数の中核システムの信頼性を確保する。」
同様に、内モンゴルでのデータセンター関連職のDeepSeekの求人も見つかった。関連する求人はXで話題になった。
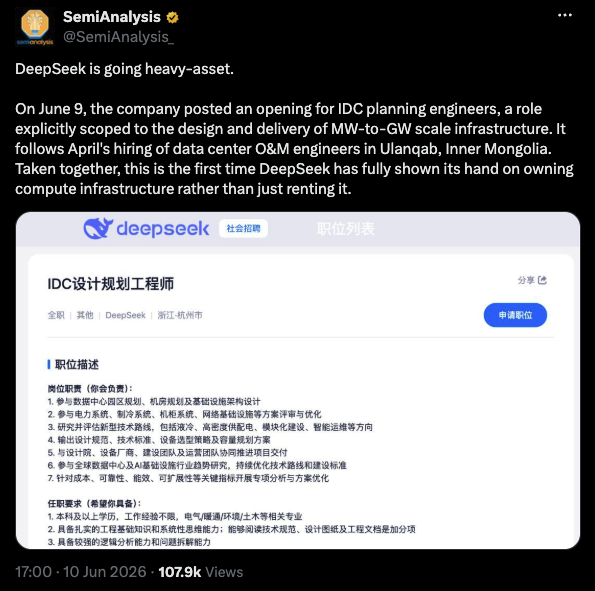
Moonshotもデータセンターの調達の求人を出している。より全般的に見ると、各社はクラウドの計算資源とデータセンターの建設の両方を使う混合型の方法をとっているようである。Moonshotの別の求人は、まさにこれを手伝う人材をはっきりと求めている。「パブリッククラウドと自社構築のインテリジェント計算センターの混合配備・展開を調整する」。
中国のAIスタートアップの商業戦略はかなり多様である
AnthropicがOpenAIに比べて企業向け(B2B)販売を重視していることはご存じだろう。実は中国のAIスタートアップにも同じパターンが見られる。「Anthropic」を「Z.ai」に、「OpenAI」を「MiniMaxとMoonshot」に置き換えればよい。2
これを確かめる一つの方法は、顧客を見つけて販売すること、つまり「市場開拓(go-to-market)」を目的とした求人を数えることである。Z.aiではこうした職種のほとんどが企業向け販売であるのに対し、MiniMaxとMoonshotではほとんどがマーケティングである。
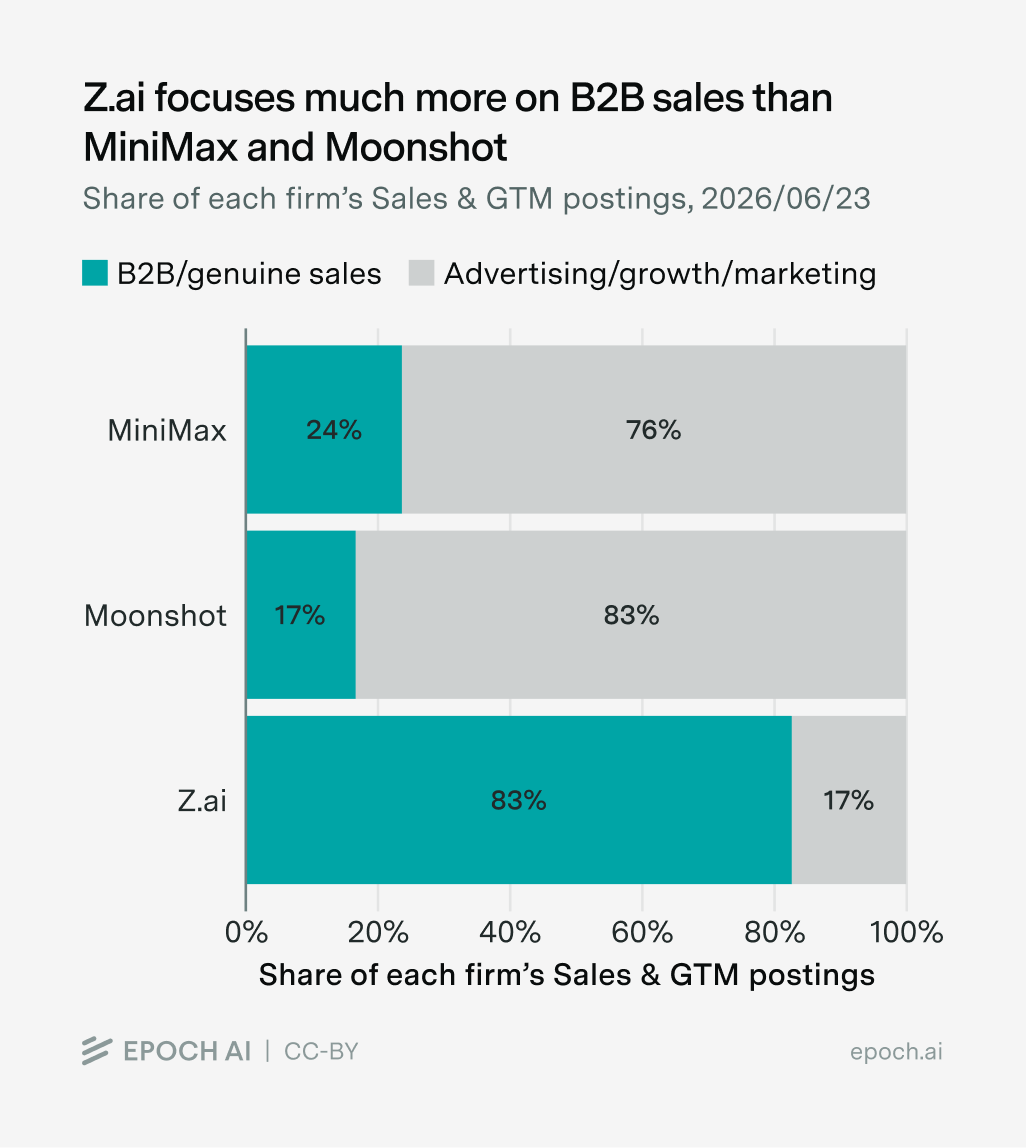
これらの企業の売上構成を知っていれば、これはそれほど不思議ではない。2024年と2025年のMiniMaxの売上の約70%は、「コンパニオンAI」アプリのTalkieや動画生成サービスのHailuoのような、個人消費者向けのAIネイティブ製品によるものだった。残りの30%は企業向け販売によるものである。対照的に、Z.aiの2025年の売上の73.7%は、顧客のインフラ上でモデルを動かすことによるものだった。これは、企業向け販売のなかでも最も手厚い対応を要する方式の一つである。
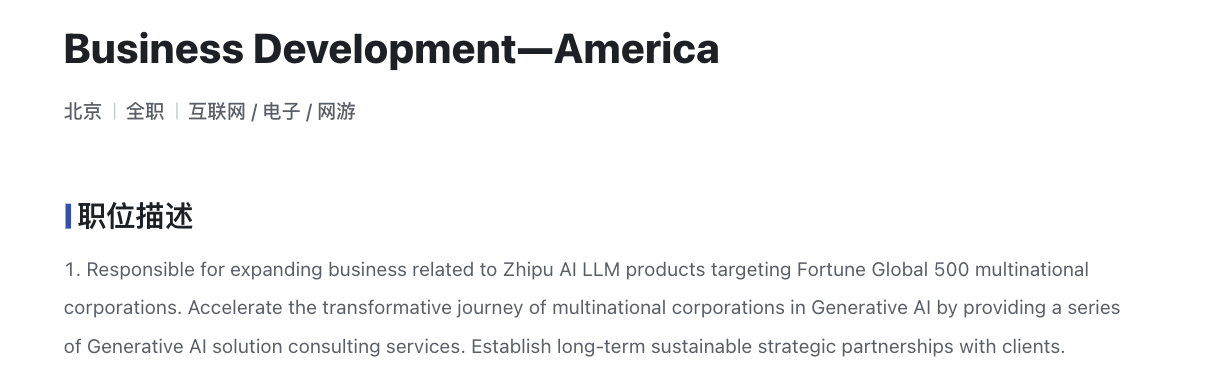
これらの企業顧客とはどんな相手なのか。Z.aiの求人のいくつかは、エネルギーや金融を含む政府機関や国有企業を対象顧客として挙げている。米国市場の開拓を担い、とくにフォーチュン・グローバル500企業を狙う職種もある。
とはいえ、少なくともMiniMaxと比べれば、Z.aiはそれほど海外を重視しているわけではない。MiniMaxはサンフランシスコで16件の求人を出しているほか、香港、ロンドン、シンガポール、ドバイ、ベルリン、東京、ソウル、マドリード、メキシコシティ、イル=ド=フランスでも求人を出している。これは財務報告から分かっていることとも一致する。2025年の売上に占める海外市場の割合は、MiniMaxが73%だったのに対し、Z.aiは9.8%だった。
スタートアップはモデル中心にとどまり、プラットフォーム企業はより幅広い研究に賭けている
もう一つ注目すべきは、各社の製品戦略である。そこから、各社が何を重視し、どんな制約に直面しているかが分かる。では、各社は何を作っているのか。
DeepSeekやMoonshotのようなスタートアップの求人は、LLMの改良や、LLMの上に製品を作ることに狭く絞られる傾向がある。次の職務内容を見てほしい。英語がたくさん含まれているので、中国語が読めなくても、おおよそ何についての職なのか分かる。
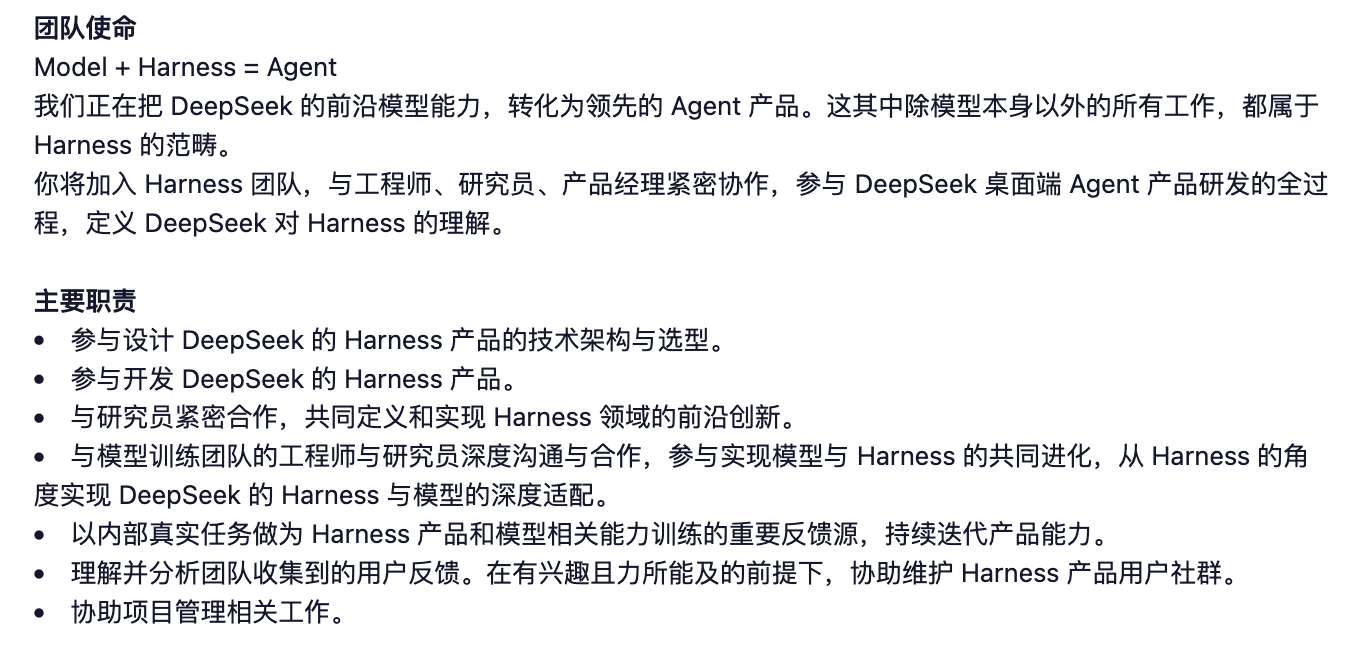
当然ながら、この職種名は「エージェントハーネス研究開発エンジニア」である。
Z.aiも同様にLLMが中心だが、ロボティクスの求人も2件ある。これらは、新しいモデルアーキテクチャなど、研究の新たな最前線を探ることを目的とした新設の研究部門X-Labのものである。
最後に、ソフトウェアの領域をはるかに超えて手を広げる、大手の既存企業がある。ByteDanceとAlibabaはどちらもロボティクスやウェアラブルハードウェアの職種を設けている。3 AlibabaのQwenチームには自動車に特化した職種もあり、採用された人は「Qwenコックピット音声アシスタントAIエージェントの中核アルゴリズムの研究開発と技術展開を担当する」。
なぜ戦略が違うのか。私たちの考えでは、結局は各ラボの強みの違いに行き着く。大手プラットフォーム企業は、関連するサプライチェーンですでに強固な足場を築いているので、現実世界の物理的なものを数多く作るのに有利な立場にあり、大きな研究に賭ける余裕もある。スタートアップはそうではなく、焦点を絞って優れたソフトウェアを作ることに力を注ぐしかない。
求人の勤務地は米国より分散している
米国でフロンティアAIに取り組みたいなら、最もわかりやすい行き先はベイエリアである。では、中国でフロンティアAIに取り組みたいなら、どこへ行けばよいのか。
答えは、いくつかある大きなテック拠点のどれか、つまり北京、杭州、上海である。これはかなり集中している。勤務地が記載された求人の93%は、この3拠点の少なくとも1つにある。最大の拠点は北京で、求人の63%に記載されていた。
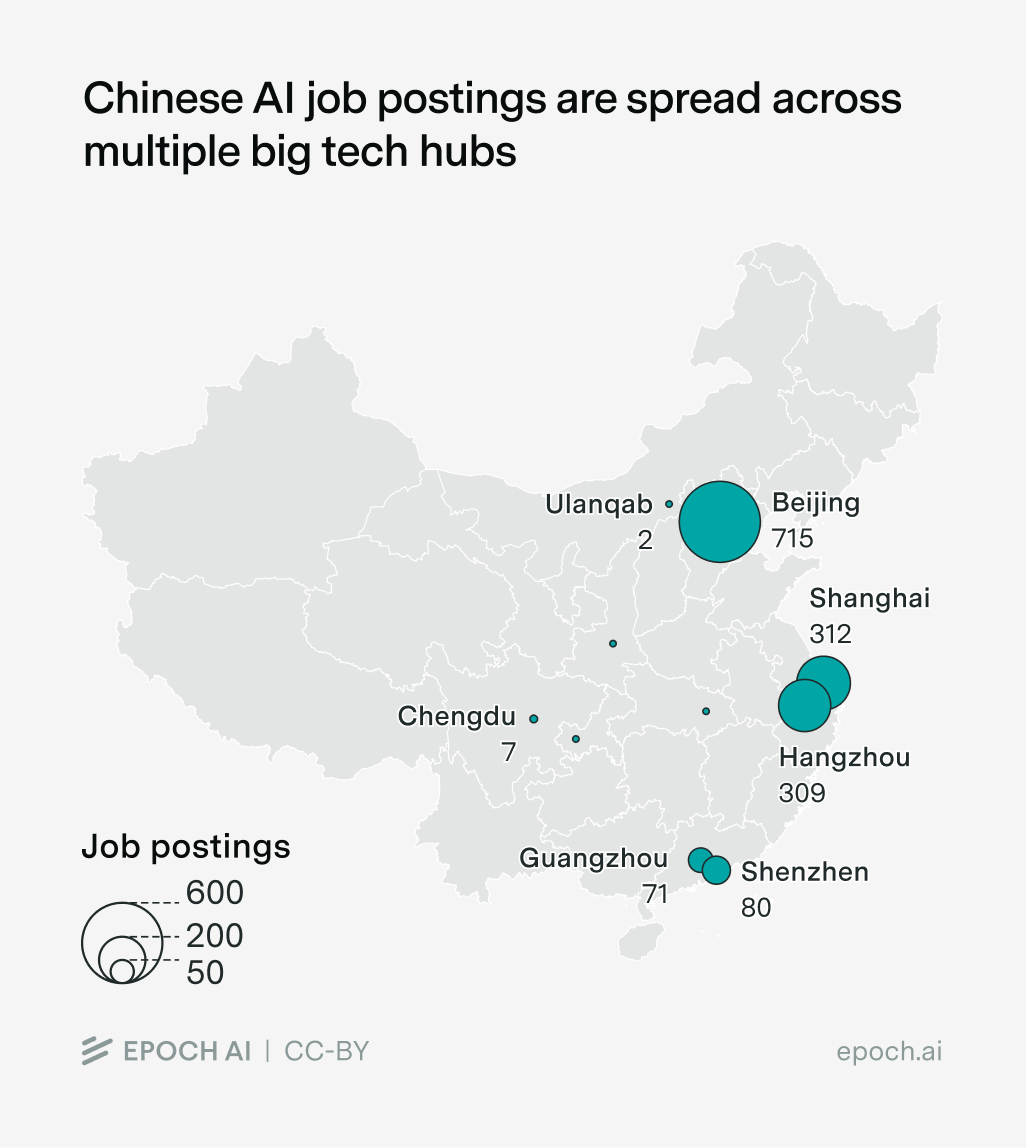
各バブルは中国本土の都市を表す。面積は、2026年6月23日時点で中国のAI企業6社を合わせた、その都市を勤務地とする募集中の求人の数に比例する。複数の都市を記載した求人はそれらの都市に均等に割り振っている(N都市の求人は各都市に1/Nずつ寄与する)。そのため、複数拠点の職種を二重に数えることなく、バブルの合計は勤務地のある求人の総数になる。
しかし、この集積は米国の水準には及ばない。米国では、フロンティアAIラボの求人の約85%がサンフランシスコだけに集中している。4 この違いの理由の一つは、中国の省どうしの激しい競争かもしれない。各省は自省を代表する企業を育てようと地元企業に補助金を出すので、自然と拠点が増える。また、中国のトップ大学、とくに上海、浙江、北京の大学から優秀な人材が次々と輩出されており、企業がそこに本社を置きたがることも要因かもしれない。
中国のAI職は求める実務経験が短い
中国と米国のAI求人の最も際立った違いの一つは、応募に必要な実務経験の長さである。米国のラボが求める経験は平均5.5年だったのに対し、中国のラボではわずか1.6年だった。5 米国のラボは、はるかに経験豊富な応募者を求めている。
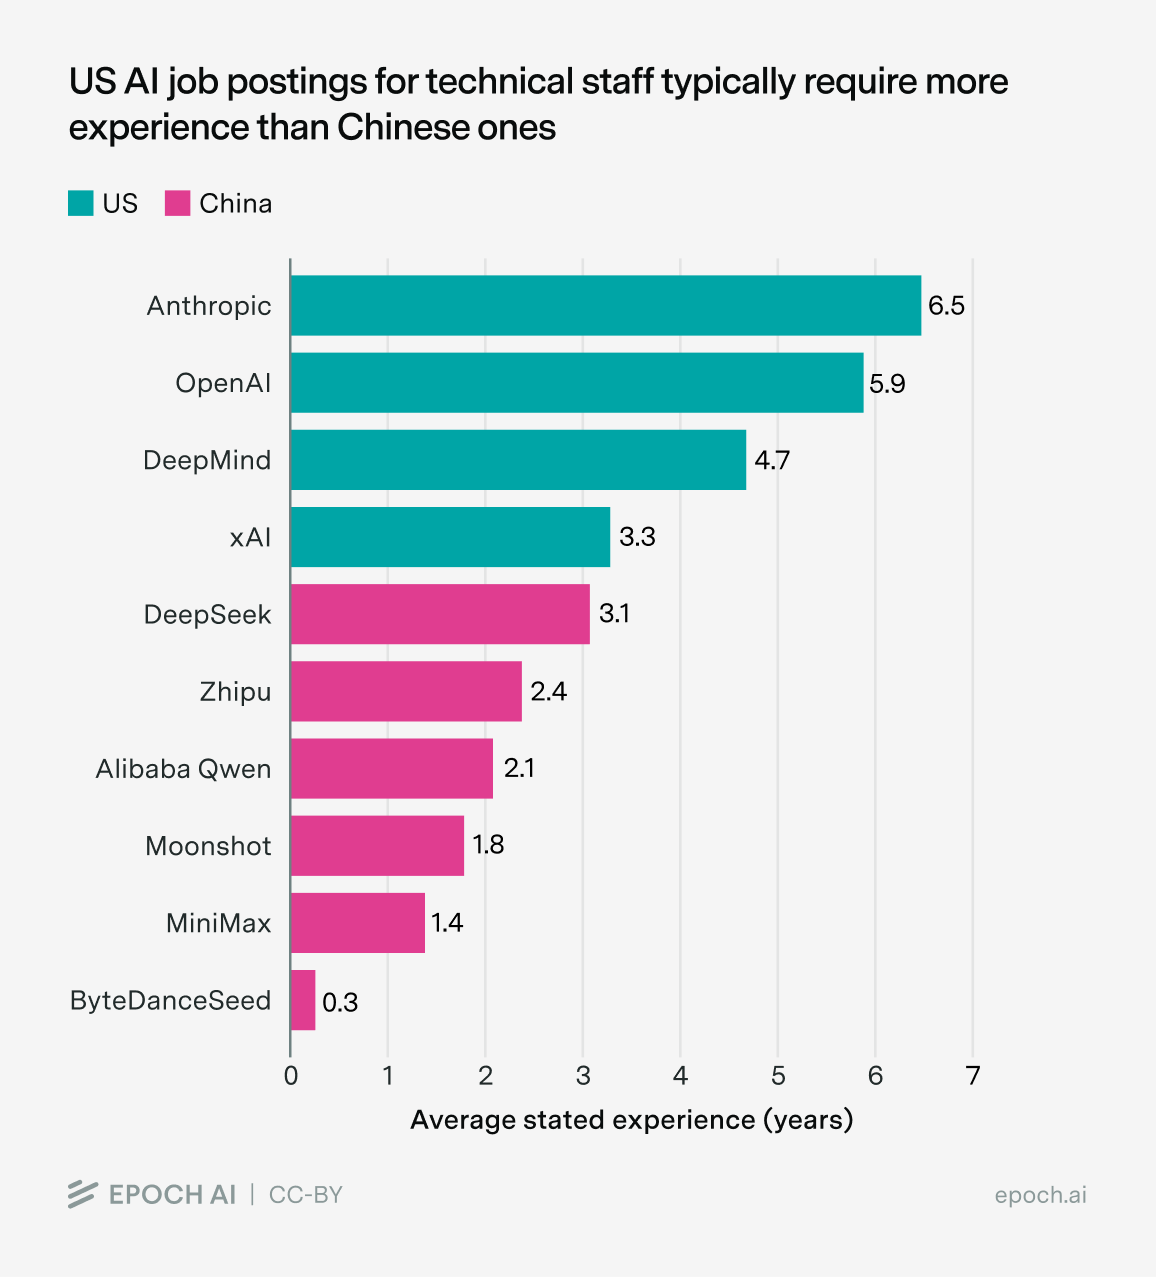
各棒は、各社の技術職の求人で求められる最低実務経験年数の平均。2026年6月23日時点の各社の採用サイトを一度だけ取得したデータに基づく(10社で経験要件のある求人 N = 1,258件)。6
違いの一部は制度によるものである。中国政府は大学に対し、キャンパス採用を卒業生の就職の主な経路とするよう促している。それを受けて教育部は定期的にキャンペーンを実施しており、その目的の一つは「就職を希望するすべての卒業生に少なくとも5件の求人情報を提供する」ことである。
創業者たちはこれを両手を広げて受け入れているようである。DeepSeekのCEOであるLiang Wenfengは、同社は「経験ではなく能力で採用する」と語っている。ByteDanceにも「Top Seed」という採用プログラムがあり、在学生と新卒者をはっきりと対象にしている。対照的に、米国ではこうした採用方法は法律に違反するおそれさえある。
これを考えれば、私たちが集めた中国のラボのデータで、募集中のエンジニア職の20%近くをキャンパス採用の求人が占めているのも、おそらく驚くことではないだろう。
中国のAI企業の複雑な実像
米国のフロンティアAIラボについてのネット上の議論を見ると、私たちは、似たような面で競い合っているとしても、それぞれが独自の複雑さや「個性」を持っているものと考えがちである。AnthropicはAIの安全性を重視し、「コードさえあればいい」という世界観を体現しているように見える。OpenAIはChatGPTの生みの親として有名で、AIを真の汎用技術としてとらえることに関心があるようだ。Googleの持ち味は科学のためのAIで、計算資源で優位に立っているとよく見られている。xAIは、データセンターをいつどこに建てられるかについてのあらゆる予想を覆してきた。これらの企業をどう評価するかにかかわらず、その戦略や文化はかなり異なりうるし、違いを理解する価値はある。
今回の求人から、同じことが中国のAI企業にも当てはまることが分かる。7 Anthropicと同じように、Z.aiは、少なくとも中国の他のAIスタートアップと比べて、企業向け販売をより重視しているようである。中国の大手テック企業は、ロボティクスやウェアラブル機器など、LLMを超えたさまざまな製品に力を入れている。そして中国のラボは、米国企業とはまったく異なる業界環境に置かれており、それがNvidiaに代わる国産の手段を探ることや、複数の大きなAI拠点にわたって大学からの採用に力を入れることへと各社を向かわせている。
つまり、中国のAIラボがみな同じ戦略をとっているわけではない。各社はそれぞれ独自の市場の課題に向き合い、独自の解決策を見つけなければならない。こうした細部には注目する価値がある。たとえそれが、自分では決して応募しない職の説明を読むことを意味するとしても。
付録
| 分野 | DeepSeek | Moonshot (Kimi) | MiniMax | Z.ai (Zhipu) | ByteDance (Seed) | Alibaba (Qwen) |
|---|---|---|---|---|---|---|
| コーディング/コーディングエージェント | ✓ あり サイト1 サイト2 | ✓ あり サイト1 サイト2 | — なし | ✓ あり サイト1 サイト2 | ✓ あり サイト1 | ✓ あり サイト1 サイト2 |
| ロールプレイ/コンパニオン | ✓ あり サイト1 | — なし | ✓ あり サイト1 サイト2 | ✓ あり サイト1 | ✓ あり サイト1 | ✓ あり サイト1 |
| ロボティクス/身体性AI | — なし | — なし | — なし | ✓ あり サイト1 サイト2 | ✓ あり サイト1 サイト2 | ✓ あり サイト1 サイト2 |
| 科学のためのAI | — なし | — なし | ✓ あり サイト1 サイト2 | ✓ あり サイト1 | ✓ あり サイト1 サイト2 | ✓ あり サイト1 サイト2 |
| 自動車/スマートコックピット | — なし | — なし | — なし | — なし | — なし | ✓ あり サイト1 サイト2 |
| マルチモーダル/AIGC生成(画像・動画) | — なし | ✓ あり サイト1 サイト2 | ✓ あり サイト1 サイト2 | ✓ あり サイト1 | ✓ あり サイト1 サイト2 | ✓ あり サイト1 |
| 音声 | — なし | ✓ あり サイト1 | ✓ あり サイト1 | ✓ あり サイト1 | ✓ あり サイト1 サイト2 | ✓ あり サイト1 |
| AIハードウェア/ウェアラブル | — なし | — なし | — なし | — なし | ✓ あり サイト1 | ✓ あり サイト1 サイト2 |
この記事に有益な意見と支援をくださったIsabel Juniewicz、Lynette Bye、Stefania Guerra、Campbell Hutchesonに感謝する。
注
-
ここで、ワシントンD.C.で政策に携わる読者の一部は「でも、そのうちどれだけが海外のクラウド計算資源なのか?」と尋ねるだろう。それは計算資源の輸出規制の抜け穴だからである。残念ながら、求人にはこれに関する記述は見当たらなかった。申し訳ない! ↩
-
ここでMoonshot、MiniMax、Z.aiだけを分析しているのは、この3社が比較的独立したAIスタートアップとして事業を営んでおり、求人がAI製品の商業化に関する判断をより素直に反映しているからである。対照的に、SeedとQwenは研究チームであり、販売やマーケティングの判断はそれぞれの親会社であるByteDanceとAlibabaに委ねられているかもしれない。DeepSeekにはHighFlyerが後ろ盾としてついており、また求人47件のうち販売職の求人は1件しかない。 ↩
-
興味深いことに、Alibabaのロボティクスの職種は、応募者の加点要素として「汎用人工知能(AGI)とロボティクスの未来への情熱」を挙げている。 ↩
-
この記事では、「主要な基盤モデルのラボ」にOpenAI、Anthropic、xAI、Google DeepMindを含めている。これはAIの求人を調べた以前の研究に基づく。 ↩
-
これらの数字は、経験要件が記載されていない場合は経験0年と仮定している。しかし、明示的な数字を記載した求人に限っても、求められる実務経験の米中の差は残る。米国のラボが5.5年であるのに対し、中国のラボは3.4年である。 ↩
-
求められる経験は、英語と中国語の両方の求人から読み取った。幅が示されている場合は下限を使い、両方の言語で数字が記載されている場合は中国語のものを使った。経験要件を記載しているか、キャンパス採用の求人(求められる経験は0年と仮定する)であれば、その求人を各社の平均に含める。要件を記載しておらず、キャンパス採用でもない求人は除外する。 ↩
-
また、中国では、AIとは関係のない企業がゼロからかなり優れたLLMを作ることも、より一般的である。ただし、これは求人からはっきり読み取れたことではない。たとえばMeituan(中国版のDoorDash+Yelp+Uber Eatsなどをひとまとめにしたものを思い浮かべてほしい)は、推論能力を備えたパラメータ数5,600億の混合エキスパート(MoE)モデルを独自に開発している。 ↩